(Cet article s'adresse aux managing directors et aux associés du capital-investissement ; si ce n'est pas votre cas, n'hésitez pas à passer votre chemin.)
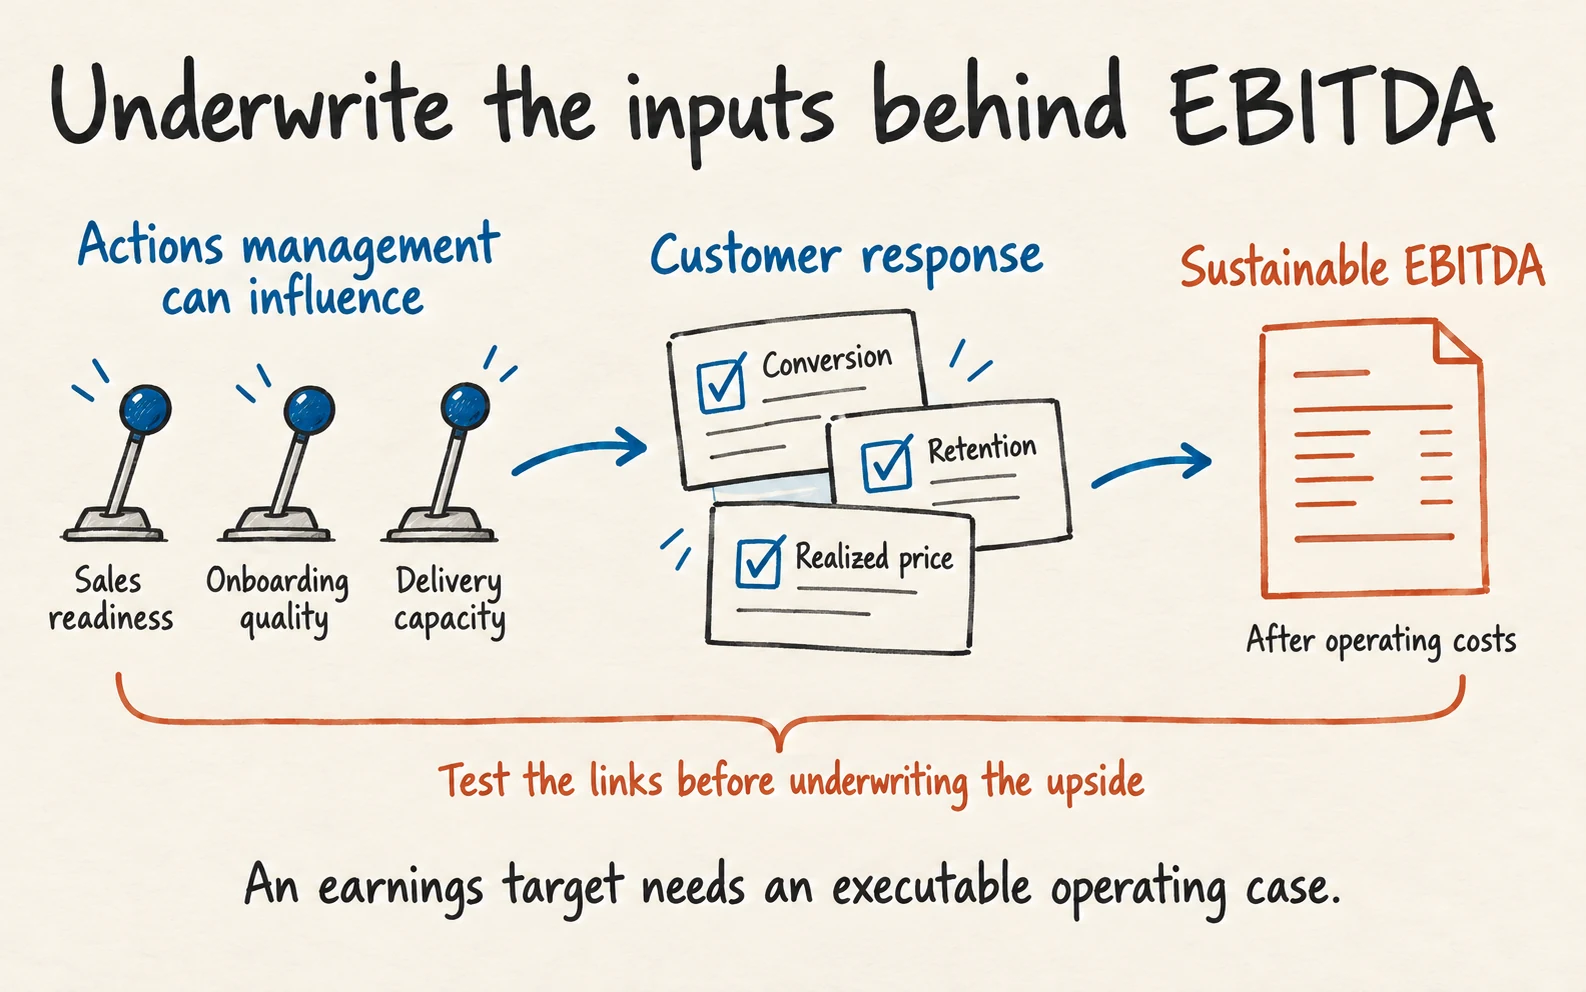
Avant de payer pour un EBITDA projeté, allez plusieurs niveaux au-delà des indicateurs de résultat des cibles d'acquisition et utilisez des indicateurs de facteurs opérationnels, ou indicateurs avancés, pour établir si l'entreprise peut financer et réaliser les améliorations nécessaires au service de sa dette, à la poursuite de sa croissance et au rendement de ses investisseurs commanditaires.
Si votre thèse d'investissement dépend d'une amélioration substantielle de l'EBITDA, les leviers opérationnels nécessaires pour la produire méritent le même examen que le prix d'acquisition et les conditions de financement. Avant d'engager des capitaux, vous devriez pouvoir expliquer à vos investisseurs commanditaires pourquoi l'équipe dirigeante peut atteindre la croissance supposée, ce que l'entreprise devra dépenser pour y parvenir et quelle marge de manœuvre la structure de capital laisse si l'exécution prend plus de temps que prévu. Ces appréciations doivent figurer dans la thèse d'investissement tant qu'elles peuvent encore influer sur la transaction, surtout lorsque le prix rémunère déjà le vendeur pour des améliorations qu'il vous incombera de réaliser.
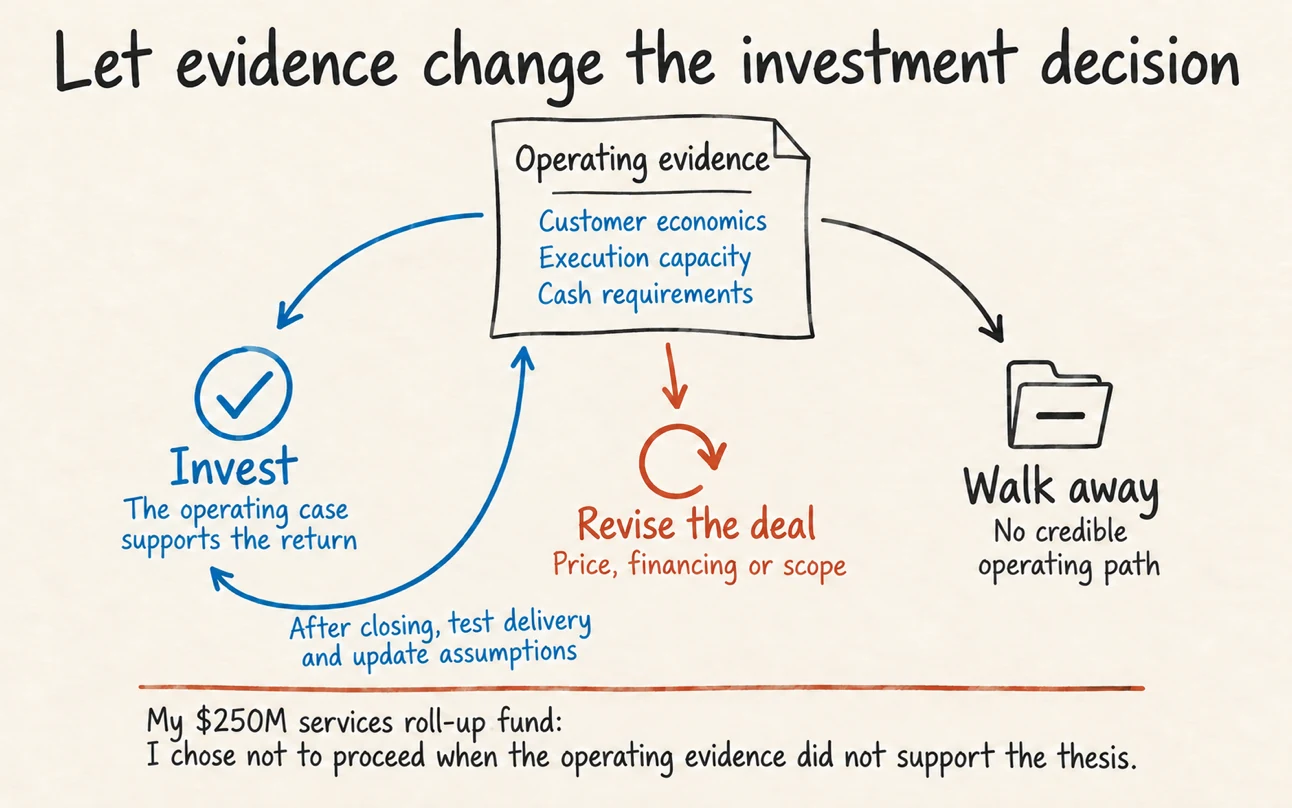
Après avoir moi-même levé un fonds de LBO de 250 millions de dollars pour une stratégie de consolidation dans les services, j'ai appliqué cette discipline à la thèse d'investissement elle-même. J'ai examiné les cibles potentielles et leurs indicateurs de facteurs opérationnels, autrement dit leurs indicateurs avancés, pour déterminer si la stratégie pouvait étayer les prévisions d'EBITDA dont dépendait le dossier d'investissement. Les entreprises auraient dû générer suffisamment de trésorerie pour assurer le service de la dette, financer les gains d'efficacité opérationnelle, financer le plan de croissance et, à terme, restituer du capital à nos investisseurs commanditaires. Les éléments opérationnels ne démontraient ni trajectoire crédible ni corrélation permettant de remplir simultanément ces exigences. J'ai donc décidé de ne pas poursuivre cette thèse d'investissement, laissé expirer notre accès aux lignes de crédit et annulé nos appels de fonds.
Dans une stratégie de consolidation de services, la relation entre ces obligations est fondamentale pour savoir si la thèse est exécutable. Une prévision peut faire apparaître des bénéfices attractifs à la fin de la période de détention tout en laissant trop peu de trésorerie pour financer les changements nécessaires en chemin ; de même, une amélioration qui paraît réalisable isolément peut devenir irréaliste lorsqu'elle s'ajoute aux autres exigences imposées à l'organisation. Les indicateurs avancés font entrer ces dépendances dans la discussion d'investissement tant que vous pouvez encore décider quelle part de l'amélioration doit être intégrée au prix et quelles ressources supplémentaires seront nécessaires. Dans mon cas, avoir levé le fonds ne résolvait pas les contraintes opérationnelles sous-jacentes, et je refusais de considérer la nécessité d'un rendement attractif comme la preuve que ces contraintes pouvaient être surmontées.
Partir du rendement requis pour remonter aux conditions nécessaires reste utile, car cela établit la performance qu'exige la transaction proposée. Dans une acquisition hypothétique où l'EBITDA doit passer de 20 millions à 40 millions de dollars en cinq ans, le taux de croissance annuel implicite est d'environ 14,9% ; le jugement le plus difficile consiste à déterminer si les opportunités commerciales, la capacité de prestation et les besoins d'investissement de l'entreprise soutiennent cette trajectoire. Une équipe d'investissement expérimentée peut analyser en profondeur la sensibilité du modèle sans résoudre cette question si son scénario défavorable consiste surtout à réduire les hypothèses de croissance sans examiner les contraintes opérationnelles qui provoqueraient cette baisse. La crédibilité de la prévision repose sur la capacité de l'entreprise à effectuer le travail requis dans les conditions retenues.
Dans une stratégie de consolidation de services, cet examen doit commencer par les hypothèses commerciales et opérationnelles censées justifier la constitution de la plateforme. Si la thèse repose sur l'augmentation de la capacité commerciale et l'amélioration de la fidélisation, vous devez comprendre les contraintes propres à chaque opportunité avant de lui attribuer une contribution à l'EBITDA. Des commerciaux supplémentaires ne créent de valeur que s'ils peuvent accéder à une demande qualifiée, devenir productifs dans un délai réaliste et vendre des prestations que l'entreprise peut fournir de manière rentable. Améliorer la fidélisation exige une explication crédible des raisons pour lesquelles les clients partent et de ce que la direction peut modifier pour influer sur cette décision. Traiter l'une ou l'autre de ces opportunités comme un ajustement en pourcentage dans le modèle laisse ouvertes les questions les plus déterminantes de l'analyse d'investissement.
Prenons une entreprise de services hypothétique dont le plan de croissance suppose que les nouveaux commerciaux deviennent productifs en trois mois, alors que leur montée en puissance a historiquement pris neuf mois. Le directeur des revenus de la future participation devrait établir ce qui changera dans le recrutement, l'attribution des comptes, la formation ou le processus de vente pour permettre ce délai plus court, en s'appuyant, lorsqu'elles existent, sur des données issues de cohortes de recrutement pertinentes. La productivité moyenne de l'équipe actuelle serait une base fragile si les commerciaux expérimentés bénéficient de relations établies que les nouveaux ne peuvent reproduire. Le dossier d'investissement doit refléter la productivité que vous pouvez étayer pour cette capacité supplémentaire, y compris la trésorerie nécessaire avant que ces commerciaux n'atteignent la contribution attendue.
Même une expansion commerciale bien étayée peut mettre l'entreprise sous tension si la mise en œuvre limite déjà la prestation aux clients. Le directeur des opérations et le directeur des revenus devraient mettre le plan de conquête en cohérence avec la capacité nécessaire pour démarrer chez ces clients ; sinon, la hausse des commandes pourrait allonger les délais de mise en œuvre et menacer les renouvellements futurs. Dans cette situation, le prochain dollar consacré à la croissance devrait peut-être financer la capacité de prestation avant de nouveaux recrutements commerciaux. Le directeur financier devrait alors intégrer cet investissement supplémentaire et le calendrier révisé des revenus au dossier d'acquisition, afin que l'expansion soit évaluée sur des bases économiques réellement soutenables par l'entreprise.
Appliquer une décote aux prévisions de la direction corrige une partie de l'optimisme, mais offre une protection limitée lorsque le chiffre révisé conserve les mêmes hypothèses non étayées. Gompers, Kaplan et Mukharlyamov ont constaté une décote moyenne de 20% sur les projections d'EBITDA de la direction parmi les 44 investisseurs ayant répondu à cette question dans leur enquête. Cela rappelle utilement que le scepticisme fait déjà partie du processus ; au fond, toutefois, la question est de savoir si l'ajustement traduit une compréhension éclairée de l'activité. Une prévision abaissée peut encore exiger une productivité commerciale jamais démontrée ou des améliorations simultanées qui se disputent les mêmes équipes et financements. La prudence est plus défendable lorsque vous pouvez expliquer quelles hypothèses ont changé et pourquoi le plan restant est réalisable.
L'opportunité de fidélisation peut être évaluée dans le même scénario opérationnel. Par exemple, améliorer la rétention des revenus de 90% à 95% sur une cohorte générant 20 millions de dollars de chiffre d'affaires annuel préserverait 1 000 000 de dollars de revenus, à prix inchangés, sur une cohorte fixe et sans revenus d'expansion. Avec une marge sur coûts variables supplémentaire de 60%, l'amélioration générerait 600 000 dollars avant les coûts du programme, soit 400 000 dollars d'EBITDA annuel supplémentaire après 200 000 dollars de charges récurrentes et avant toute dépense ponctuelle de mise en œuvre. L'intégration de cette contribution au dossier d'investissement doit dépendre de la capacité de l'intervention proposée à traiter les causes des départs et des ressources disponibles pour la mener à bien.
Si les retards de mise en œuvre contribuent aux pertes de clients, le plan opérationnel peut attribuer une responsabilité claire à chaque lancement et exiger que les étapes critiques de l'intégration soient achevées dans les délais. Ce sont des actions sur lesquelles la direction peut agir, tandis que le délai avant le premier bénéfice client, les incidents de service et les renouvellements ultérieurs indiquent si l'intervention fonctionne. Avant de retenir le gain de fidélisation dans l'analyse d'investissement, il faut toutefois établir si une intégration plus rapide influence réellement les renouvellements ou si les clients qui la terminent vite ont déjà des besoins plus simples ou des équipes internes plus solides. L'audit préalable doit déterminer quelle part de la relation est attribuable au processus que vous souhaitez modifier, en utilisant si possible des groupes de clients comparables et un déploiement par étapes pour tester l'hypothèse.
Ces indicateurs doivent aussi conserver leur sens lorsque la direction subit une pression pour démontrer des progrès. Un taux d'achèvement de l'intégration a peu d'utilité si sa définition change pour inclure des travaux inachevés, de même qu'une meilleure fidélisation peut masquer des concessions qui érodent la contribution attendue. S'accorder pendant l'audit préalable sur les critères de qualification, les cohortes de clients et le traitement des remises donne à l'investisseur et à la direction une base cohérente pour évaluer les performances ultérieures. La prévision financière peut alors réagir à l'évolution de l'économie sous-jacente, y compris lorsque le jalon opérationnel est atteint sans que les bénéfices anticipés suivent.
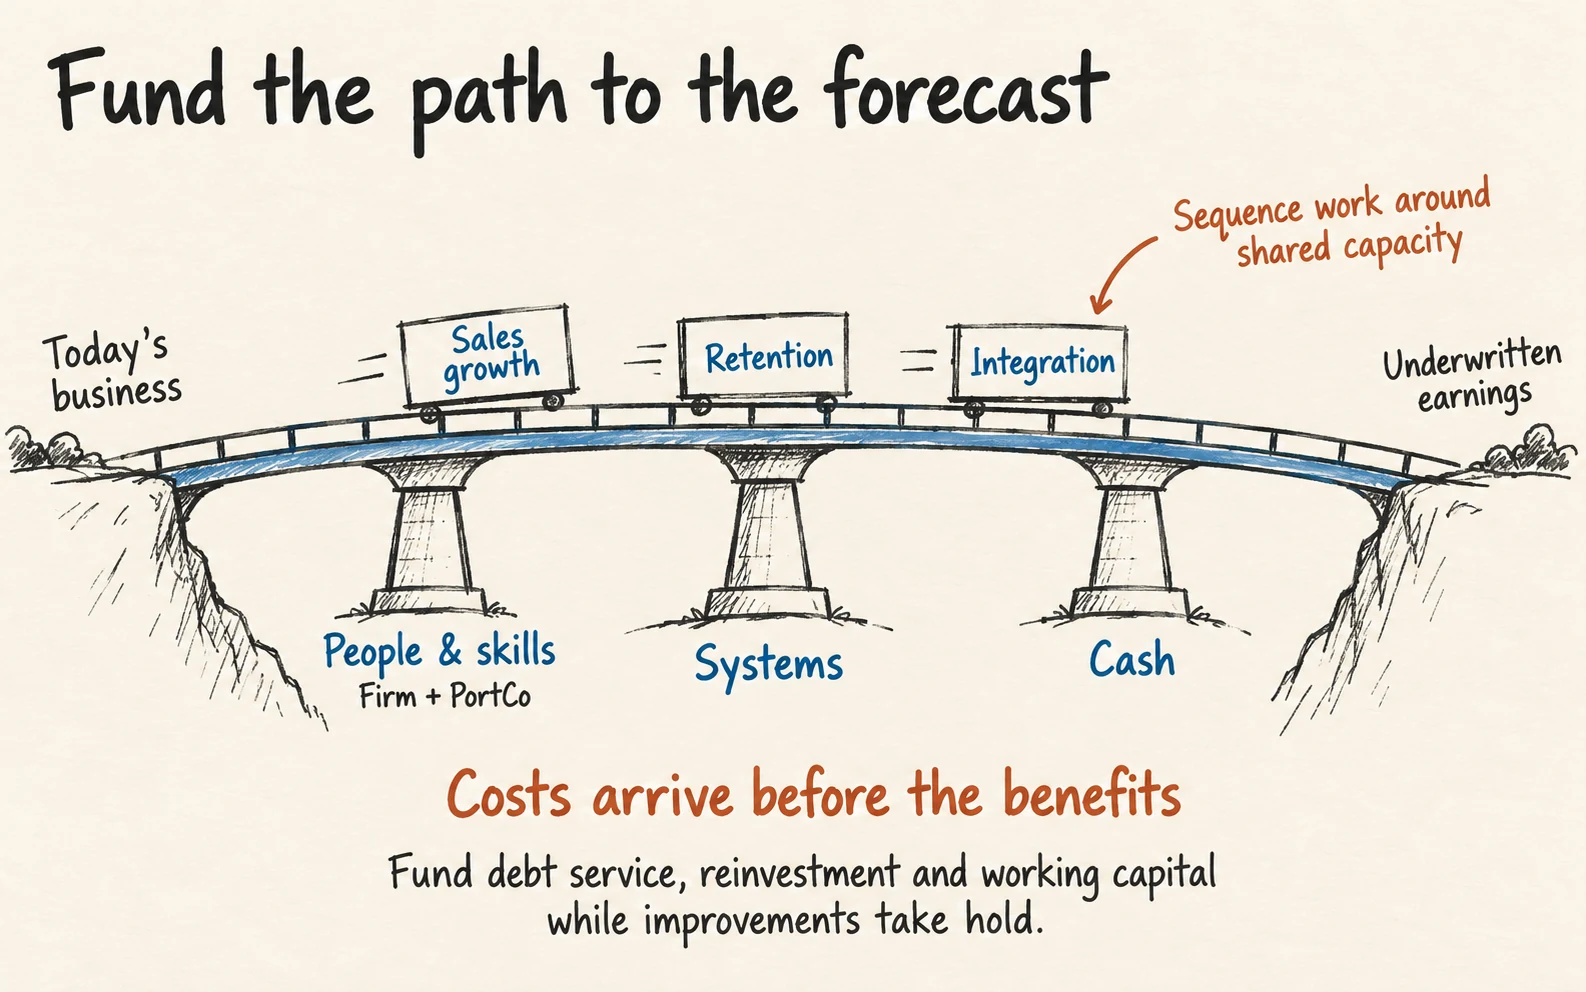
À l'échelle de la plateforme, les initiatives commerciales solliciteront la même organisation, avec des conséquences facilement masquées lorsque chaque chantier élabore sa propre estimation de gain d'EBITDA. Un programme tarifaire peut accroître l'effort nécessaire à la fidélisation au moment même où l'expansion commerciale augmente les exigences de mise en œuvre ; si les deux dépendent d'une migration technologique pilotée par un petit groupe de managers, leurs calendriers entreront aussi en concurrence avec les travaux d'intégration. Le directeur général de la participation et les responsables fonctionnels doivent concilier ces exigences dans un plan que l'entreprise peut financer et exécuter, et le dossier d'investissement doit refléter les reports nécessaires et les bénéfices qui se recoupent. Sinon, un ensemble d'initiatives plausibles prises isolément peut étayer une prévision globale que l'organisation n'a pas la capacité de réaliser.
La synthèse publiée en septembre 2026 par S&P Global Ratings sur ses recherches relatives aux ajustements d'EBITDA indiquait que 92% des entreprises de son échantillon historique n'avaient pas atteint les prévisions de bénéfices de la première année. L'échantillon concernait des émetteurs américains de catégorie spéculative et des projections présentées au lancement des opérations ; le résultat doit donc être lu dans ce contexte, et non comme un taux d'échec des investissements en capital-investissement. Lorsque les économies et synergies projetées soutiennent votre valorisation ou votre capacité d'endettement, l'audit préalable doit couvrir leurs coûts et délais de mise en œuvre, notamment la capacité de l'organisation à absorber le travail sans compromettre les revenus dont dépend l'amélioration des marges.
Dans une entreprise industrielle, la contrainte équivalente peut être la capacité physique, mais la même exigence de relier l'intervention à ses effets économiques s'applique. Réaliser la maintenance critique peut améliorer la disponibilité des équipements et la production commercialisable ; la valeur de cette production supplémentaire dépend toutefois d'une demande rentable, de taux de rebut acceptables et du besoin en fonds de roulement lié aux stocks et aux créances clients. Le scénario opérationnel doit suivre l'amélioration à travers ces dépendances avant de lui attribuer une contribution aux bénéfices ou de supposer qu'elle soutiendra le remboursement de la dette. C'est aussi là que l'expertise sectorielle justifie sa place dans l'audit préalable, car la contrainte la plus importante peut se situer en dehors de la fonction à l'origine de l'amélioration proposée.
Les conséquences sur la trésorerie deviennent particulièrement importantes lorsque vous analysez une entreprise qui doit financer sa propre transformation. Dans l'exemple de fidélisation, le gain récurrent de 400 000 dollars d'EBITDA arriverait au fil des renouvellements, tandis que les dépenses initiales de mise en œuvre pourraient intervenir bien avant. Les obligations de service de la dette se poursuivraient entre-temps, et tout retard allongerait la période pendant laquelle l'entreprise doit soutenir le programme sans sa contribution attendue. Le scénario de financement doit donc intégrer la séquence opérationnelle, y compris une période plausible d'exécution plus lente, plutôt que de s'appuyer sur l'amélioration finale des bénéfices pour justifier une liquidité dont l'entreprise aura besoin plus tôt.
Lorsque l'audit préalable révèle un besoin de financement ou une contrainte d'exécution que la transaction proposée ne peut pas absorber, la réponse doit être intégrée à la décision d'investissement. Un prix plus bas, des ressources supplémentaires ou un financement révisé peuvent préserver une opportunité attractive, tandis que certaines améliorations peuvent justifier un investissement progressif à mesure que les preuves opérationnelles se précisent. Si ces changements laissent encore le rendement dépendre d'hypothèses indéfendables, poursuivre aux conditions initiales revient à accepter un risque déjà identifié par l'analyse.
Il est facile de sous-estimer le risque lorsque des sorties antérieures ont récompensé un scénario opérationnel plus faible. Le rapport de Bain de 2017 a constaté que plus de 2/3 des entreprises en portefeuille d'un sous-ensemble historique de sa base de données propriétaire n'avaient pas atteint l'expansion de marge projetée, tandis que le multiple moyen de sortie réalisé, de 10,9 fois l'EBITDA, dépassait l'hypothèse d'investissement de 8,8 fois. L'expansion des multiples a contribué à compenser le déficit opérationnel dans cet échantillon. Un rendement réalisé attractif mérite donc d'être examiné dans ses sources sous-jacentes avant de valider la thèse suivante : les améliorations obtenues par la direction, les capitaux nécessaires pour y parvenir et l'apport des conditions de marché peuvent raconter des histoires très différentes sur ce qui est reproductible. Je crains toutefois que ces sorties dépassant les projections grâce aux multiples ne deviennent une chose du passé au cours des 5 prochaines années, alors que plusieurs participations refinancent leur dette à 3 fois leur taux de l'époque des taux zéro.
Pour que cette approche fonctionne, il faut aussi donner aux professionnels des opérations un rôle réel avant que les conditions d'acquisition soient arrêtées. L'enquête de Simon-Kucher d'octobre 2026, menée auprès de 215 répondants, a montré que 66% estimaient que l'audit commercial se concentrait trop sur l'opportunité de marché et pas assez sur la capacité de la direction à la concrétiser. Cette préoccupation est directement pertinente lorsque les responsables de l'exécution interviennent après que l'équipe d'investissement a déjà intégré l'amélioration dans le prix. Un spécialiste de la tarification doit pouvoir contester les hypothèses de rentabilité client et de mise en œuvre inscrites au dossier, tout comme un dirigeant technologique expérimenté doit pouvoir modifier votre appréciation du coût et du délai d'intégration.
Votre propre société a également besoin de cette profondeur d'expertise, avec suffisamment d'autorité pour influencer l'analyse d'investissement et assez de capacité pour soutenir les engagements pris envers la direction. Affecter un operating partner à une participation ne prouve pas que les compétences spécifiques exigées par la thèse seront disponibles au début des travaux. Le comité d'investissement doit comprendre quelles capacités existent déjà dans l'entreprise, quelle expertise supplémentaire vous apporterez et comment les engagements qui en résultent affectent le coût et le calendrier du plan. Il est raisonnable de tenir la direction responsable de l'exécution lorsque les ressources convenues et l'autorité de décision sont cohérentes avec la performance retenue dans l'analyse d'investissement.
Les éléments sur l'exécution renforcent l'importance de suivre ces engagements pendant toute la détention. Dans leur document de travail de 2020, Biesinger, Bircan et Ljungqvist ont relié les plans préinvestissement au suivi ultérieur de 1 580 investissements dans les marchés émergents, répartis sur 171 fonds, et ont constaté une association entre une mise en œuvre réussie et des rendements plus élevés pour les investisseurs. L'étude couvrait plusieurs types d'investissement et ne testait pas si l'adoption d'indicateurs avancés améliorait la performance, ce qui délimite utilement l'argument : ces mesures méritent leur place dans le processus d'investissement lorsqu'elles éclairent les décisions sur le travail qui transforme l'entreprise, et leur seule adoption dit peu sur la réussite de ce travail.
Après la clôture, vos échanges avec la direction générale de la participation doivent rester reliés aux hypothèses initiales, surtout lorsque les résultats commencent à s'écarter des attentes. Un jalon de recrutement manqué, un plan de recrutement achevé qui ne génère pas d'opportunités qualifiées et une activité commerciale accrue qui produit peu de bénéfice supplémentaire sont des problèmes différents, qui justifient des usages différents du capital. En conservant le point de départ et les définitions de mesure, vous et l'équipe dirigeante pouvez déterminer où la relation attendue s'est rompue et décider si des ressources supplémentaires sont justifiées, si l'intervention doit changer ou si l'attente de bénéfices doit être révisée.
La qualité de cette discussion dépendra de votre réaction lorsque les faits remettent en cause le dossier d'acquisition. Si la direction est récompensée pour le maintien de la prévision initiale malgré l'affaiblissement des hypothèses, le reporting peut devenir un exercice de défense de la transaction, où les signaux opérationnels utiles sont écartés jusqu'à leur apparition dans les résultats financiers. Votre directeur général doit pouvoir reconnaître qu'une initiative ne fonctionne pas, tout en restant responsable du raisonnement qui la sous-tend et de la réponse aux nouvelles informations. Cette exigence doit aussi s'appliquer à l'équipe d'investissement, surtout lorsque l'évaluation révisée de la direction révèle une hypothèse formulée lors de l'analyse d'investissement.
L'IA rend cette discipline plus décisive partout où son adoption modifie à la fois les coûts de prestation et le comportement concurrentiel. Votre participation peut atteindre tous les jalons d'un programme d'automatisation tout en conservant moins du bénéfice prévu si les concurrents introduisent des capacités similaires et si les clients attendent des prix plus bas ou davantage de service. Une thèse opérationnelle qui mesure le déploiement sans examiner la réaction des clients ignorera cette exposition. Le jugement pertinent porte sur la valeur économique que l'entreprise peut conserver à mesure que ces conditions évoluent, en ajustant la prévision de bénéfices lorsque les faits changent, même si la mise en œuvre technique a suivi le plan.
Lorsque vous arrivez devant le comité d'investissement, la question est de savoir quelle part de l'amélioration proposée les preuves opérationnelles justifient de payer, et si l'entreprise a la capacité et le financement nécessaires pour la poursuivre. Vous pouvez avoir de solides raisons de croire à l'existence de l'opportunité, mais l'investissement dépend toujours de la capacité de l'organisation à en capter une part suffisante, dans la période de détention et avec la structure de capital retenue, pour honorer ses obligations. Si c'est le cas, avancez. En revanche, si l'analyse présente des lacunes ou des risques clairs sans voie d'atténuation étayée par les indicateurs avancés historiques, mieux vaut préserver le capital pour un autre investissement ou, au bout du compte, pour une thèse entièrement différente.