(Este artículo está dirigido a directores generales y socios de capital privado; si no es tu caso, puedes saltártelo.)
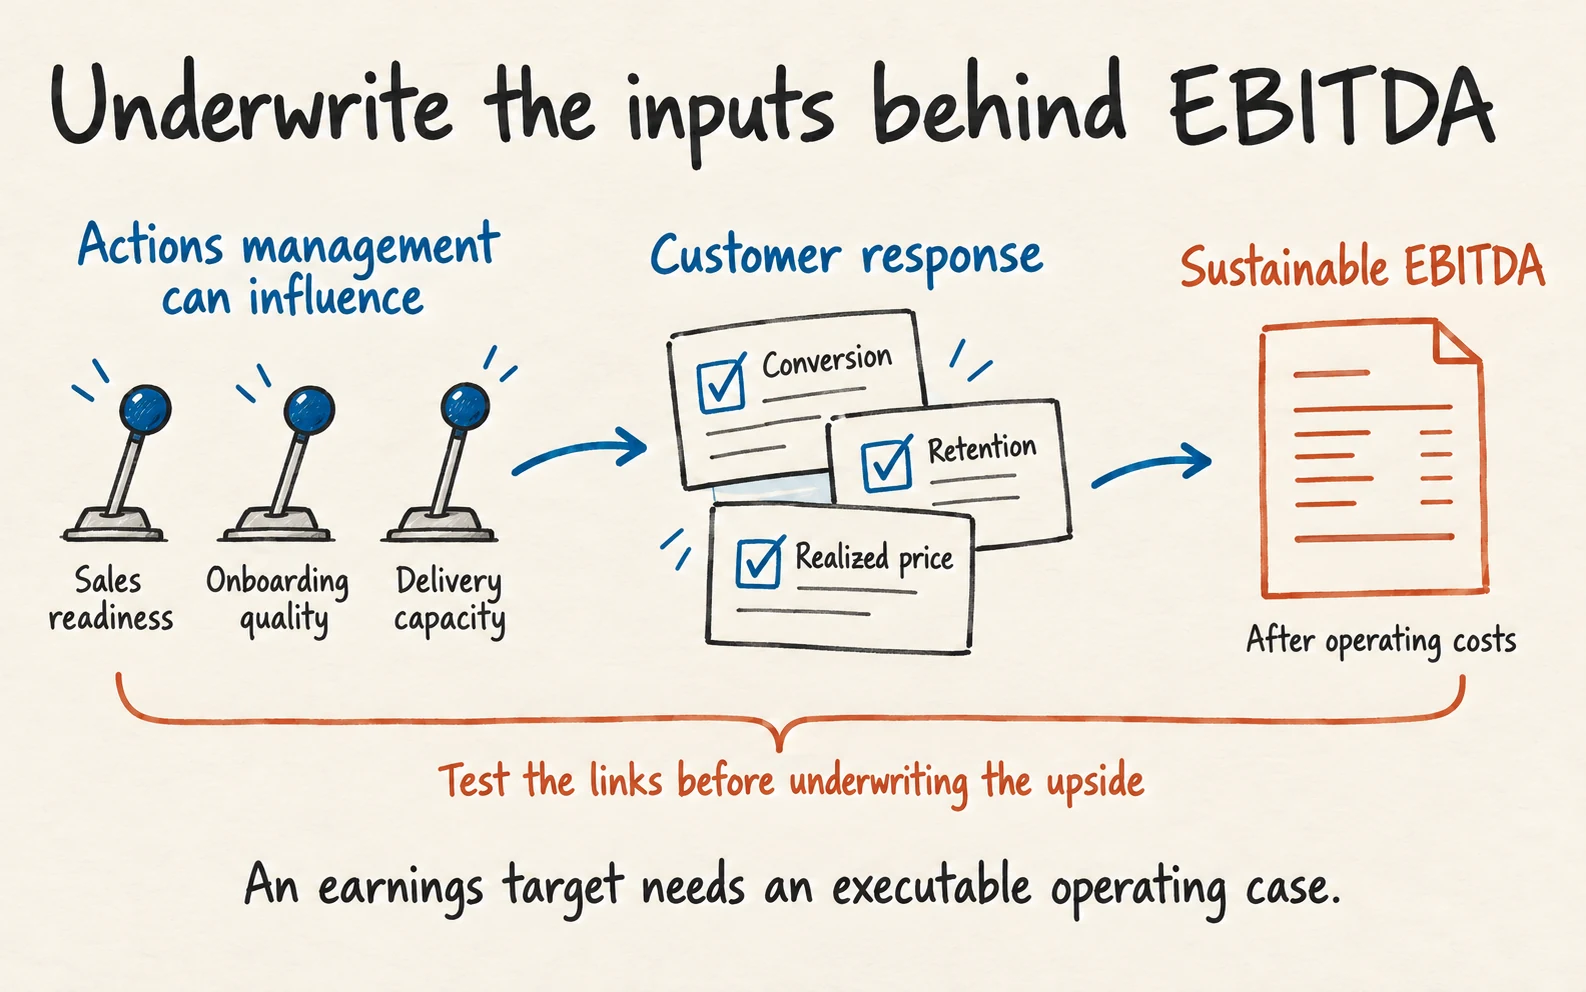
Antes de pagar por un EBITDA proyectado, profundiza varios niveles más allá de las métricas de resultados de las posibles adquisiciones y utiliza indicadores de entrada —indicadores adelantados— para determinar si el negocio puede financiar y ejecutar las mejoras necesarias para atender su deuda, sostener el crecimiento y generar rendimientos para los inversores del fondo.
Si tu tesis de inversión depende de una mejora sustancial del EBITDA, los factores operativos necesarios para producirla merecen el mismo escrutinio que el precio de adquisición y las condiciones de financiación. Antes de comprometer capital, deberías poder explicar a los inversores del fondo por qué el equipo directivo puede lograr el crecimiento previsto, cuánto tendrá que gastar la empresa para conseguirlo y qué margen deja la estructura de capital si la ejecución tarda más de lo esperado. Esos juicios deben formar parte de la tesis de inversión mientras todavía puedan influir en la operación, especialmente cuando el precio ya remunera al vendedor por mejoras que tú tendrás la responsabilidad de realizar.
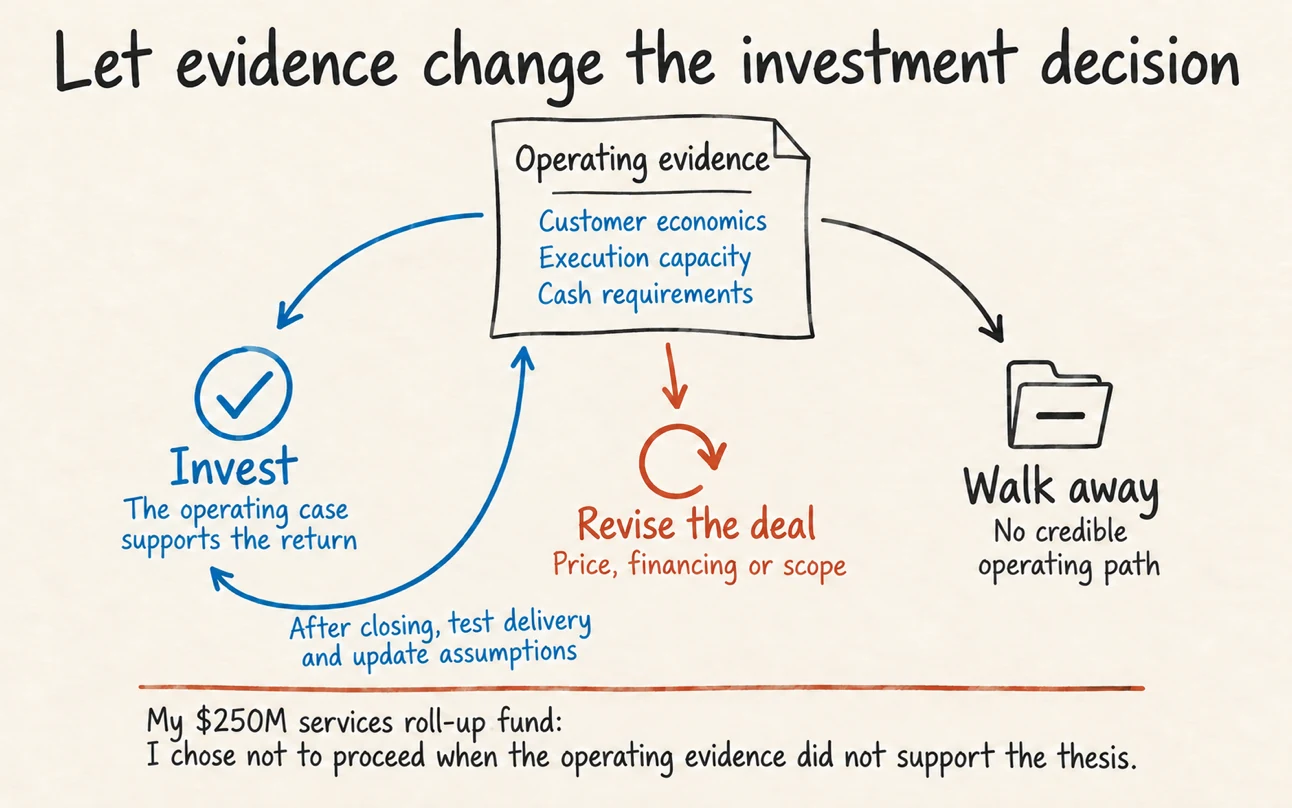
Tras captar personalmente un fondo de compras apalancadas de 250 millones de dólares para una estrategia de consolidación de empresas de servicios, apliqué esta disciplina a la propia tesis de inversión. Examiné las posibles adquisiciones y sus indicadores de entrada —también llamados indicadores adelantados— para determinar si la estrategia podía respaldar las previsiones de EBITDA de las que dependía el caso de inversión. Las empresas habrían tenido que generar suficiente efectivo para atender la deuda, financiar mejoras de eficiencia operativa, financiar el plan de crecimiento y, finalmente, devolver capital a nuestros inversores. Las pruebas operativas no demostraban una vía creíble ni una correlación que permitiera cumplir conjuntamente esas exigencias, y decidí no seguir adelante con la tesis de inversión. Dejé vencer nuestro acceso a las líneas de crédito y cancelé también las llamadas de capital.
En una estrategia de consolidación de servicios, la relación entre esas obligaciones es fundamental para determinar si la tesis puede ejecutarse. Una previsión puede mostrar beneficios atractivos al final del periodo de tenencia y, a la vez, dejar insuficiente efectivo para financiar los cambios necesarios durante el proceso; del mismo modo, una mejora que parece alcanzable por sí sola puede volverse poco realista al combinarse con las demás exigencias sobre la organización. Los indicadores de entrada —indicadores adelantados— incorporan esas dependencias al debate de inversión mientras todavía puedes decidir cuánta mejora debe reflejarse en el precio y qué recursos adicionales necesitará el negocio. En mi caso, haber captado el fondo no resolvía las limitaciones operativas subyacentes, y no estaba dispuesto a tratar la necesidad de obtener un resultado atractivo como prueba de que esas limitaciones podían superarse.
Partir del rendimiento exigido y razonar hacia atrás sigue siendo útil porque establece el desempeño que demanda la operación propuesta. En una adquisición hipotética que requiere aumentar el EBITDA de 20 millones a 40 millones de dólares en cinco años, la tasa anual de crecimiento implícita es de aproximadamente el 14,9%; el juicio más difícil es determinar si las oportunidades comerciales, la capacidad de prestación y las necesidades de inversión de la empresa respaldan esa trayectoria. Un equipo de inversión experimentado puede analizar exhaustivamente la sensibilidad del modelo y dejar aun así esa pregunta sin resolver si su escenario adverso consiste principalmente en reducir los supuestos de crecimiento sin examinar qué limitaciones operativas provocarían esa reducción. La credibilidad de la previsión depende de la capacidad del negocio para realizar el trabajo necesario bajo las condiciones que has supuesto.
En una estrategia de consolidación de servicios, ese examen debe comenzar por los supuestos comerciales y operativos que se espera que justifiquen la construcción de la plataforma. Si la tesis depende de ampliar la capacidad comercial y mejorar la retención de clientes, necesitas comprender las limitaciones que hay detrás de cada oportunidad antes de asignarle una contribución al EBITDA. Más vendedores solo crean valor en la medida en que puedan acceder a demanda cualificada, volverse productivos en un plazo realista y vender servicios que la empresa pueda prestar con rentabilidad. Mejorar la retención exige una explicación creíble de por qué se van los clientes y de qué puede cambiar la dirección para influir en esa decisión. Tratar cualquiera de las dos oportunidades como un ajuste porcentual en el modelo deja abiertas las preguntas más importantes del análisis de inversión.
Consideremos una empresa hipotética de servicios cuyo plan de crecimiento supone que los nuevos vendedores se vuelven productivos en tres meses, aunque históricamente ese proceso haya requerido nueve. El director de ingresos de la posible empresa de cartera tendría que establecer qué cambiará en la selección de personal, la asignación de cuentas, la formación o el proceso comercial para respaldar ese plazo más corto, con pruebas de cohortes de contratación pertinentes cuando existan. La productividad media del equipo actual sería una base débil para ese juicio si los vendedores experimentados se benefician de relaciones consolidadas que las nuevas incorporaciones no pueden reproducir. El caso de inversión debe reflejar la productividad que puedas fundamentar para la capacidad adicional, incluido el efectivo necesario antes de que esos vendedores contribuyan al nivel esperado.
Incluso una ampliación comercial bien fundamentada puede tensionar el negocio si la implementación ya limita la prestación a los clientes. El director de operaciones y el director de ingresos tendrían que conciliar el plan de nuevos negocios con la capacidad necesaria para activar a esos clientes, ya que, de lo contrario, un aumento de la contratación podría alargar los plazos de implementación y poner en riesgo las renovaciones futuras. En esa situación, el próximo dólar destinado al crecimiento podría corresponder a capacidad de prestación antes que a más contrataciones comerciales. El director financiero tendría entonces que incorporar la inversión adicional en prestación y el calendario revisado de ingresos al caso de adquisición, para poder evaluar la expansión con una economía que el negocio realmente pudiera sostener.
Aplicar un descuento a la previsión de la dirección corrige parte del optimismo, aunque ofrece una protección limitada cuando la cifra revisada mantiene los mismos supuestos sin respaldo. Gompers, Kaplan y Mukharlyamov hallaron un descuento medio del 20% sobre las proyecciones de EBITDA de la dirección entre los 44 inversores que respondieron a esa pregunta en su encuesta. Es un recordatorio útil de que el escepticismo ya forma parte del proceso; pero, en última instancia, la cuestión es si el ajuste refleja una visión informada de la operación. Una previsión menor puede seguir exigiendo una productividad comercial que la empresa nunca ha demostrado, o mejoras simultáneas que compiten por las mismas personas y la misma financiación. La prudencia resulta más defendible cuando puedes explicar qué supuestos has cambiado y por qué el plan restante es alcanzable.
La oportunidad de retención puede evaluarse dentro del mismo caso operativo. Por ejemplo, mejorar la retención de ingresos del 90% al 95% en una cohorte con 20 millones de dólares de ingresos anuales preservaría 1.000.000 de dólares de ingresos, suponiendo precios sin cambios, una cohorte fija y ningún ingreso por expansión. Con un margen de contribución incremental del 60%, la mejora generaría 600.000 dólares antes de los costes del programa, o 400.000 dólares de EBITDA anual incremental tras 200.000 dólares de gasto recurrente y antes de cualquier gasto puntual de implementación. Tu disposición a incluir esa contribución en el caso de inversión debe depender de la capacidad de la intervención propuesta para abordar las causas de la pérdida de clientes y de los recursos disponibles para llevarla a cabo.
Si los retrasos de implementación contribuyen a la pérdida de clientes, el plan operativo podría asignar una responsabilidad clara para cada puesta en marcha y exigir que los pasos críticos de incorporación se completen a tiempo. Son acciones sobre las que la dirección puede influir, mientras que el tiempo hasta obtener el primer valor, los problemas de servicio y el comportamiento de renovación posterior indican si la intervención funciona. Antes de incorporar el beneficio de retención al análisis de inversión, sin embargo, tendrías que determinar si una incorporación más rápida influye realmente en la renovación o si los clientes que la completan pronto ya tienen requisitos más sencillos o equipos internos más sólidos. La diligencia debida debe establecer qué parte de esa relación es atribuible al proceso que pretendes cambiar, utilizando grupos de clientes comparables e implementaciones por fases para poner a prueba el supuesto cuando sea factible.
Estas métricas también deben conservar su significado cuando la dirección está bajo presión para demostrar avances. Una tasa de finalización de la incorporación sirve de poco si su definición cambia para dar cabida a trabajo sin terminar, del mismo modo que una mayor retención puede ocultar concesiones que erosionan la contribución esperada. Acordar durante la diligencia debida los criterios de cualificación, las cohortes de clientes y el tratamiento de los descuentos os da a ti y al equipo directivo una base consistente para evaluar el desempeño posterior. La previsión financiera puede entonces responder a cambios en la economía subyacente, incluidos los casos en que se ha alcanzado el hito operativo pero los beneficios esperados no han llegado.
En toda la plataforma, las iniciativas comerciales recurrirán a la misma organización, con consecuencias que es fácil ocultar cuando cada línea de trabajo desarrolla su propia estimación de mejora del EBITDA. Un programa de precios puede aumentar el esfuerzo necesario para retener clientes al mismo tiempo que la expansión comercial añade exigencias a la implementación; si ambos dependen de una migración tecnológica dirigida por un pequeño grupo de responsables, sus calendarios también competirán con el trabajo de integración. El consejero delegado de la empresa de cartera y los responsables funcionales deben conciliar esas exigencias en un plan que el negocio pueda financiar y ejecutar, y el caso de inversión debe reflejar qué hay que aplazar y qué beneficios se solapan. De lo contrario, un conjunto de iniciativas individualmente plausibles puede respaldar una previsión agregada que la organización no tenga capacidad para cumplir.
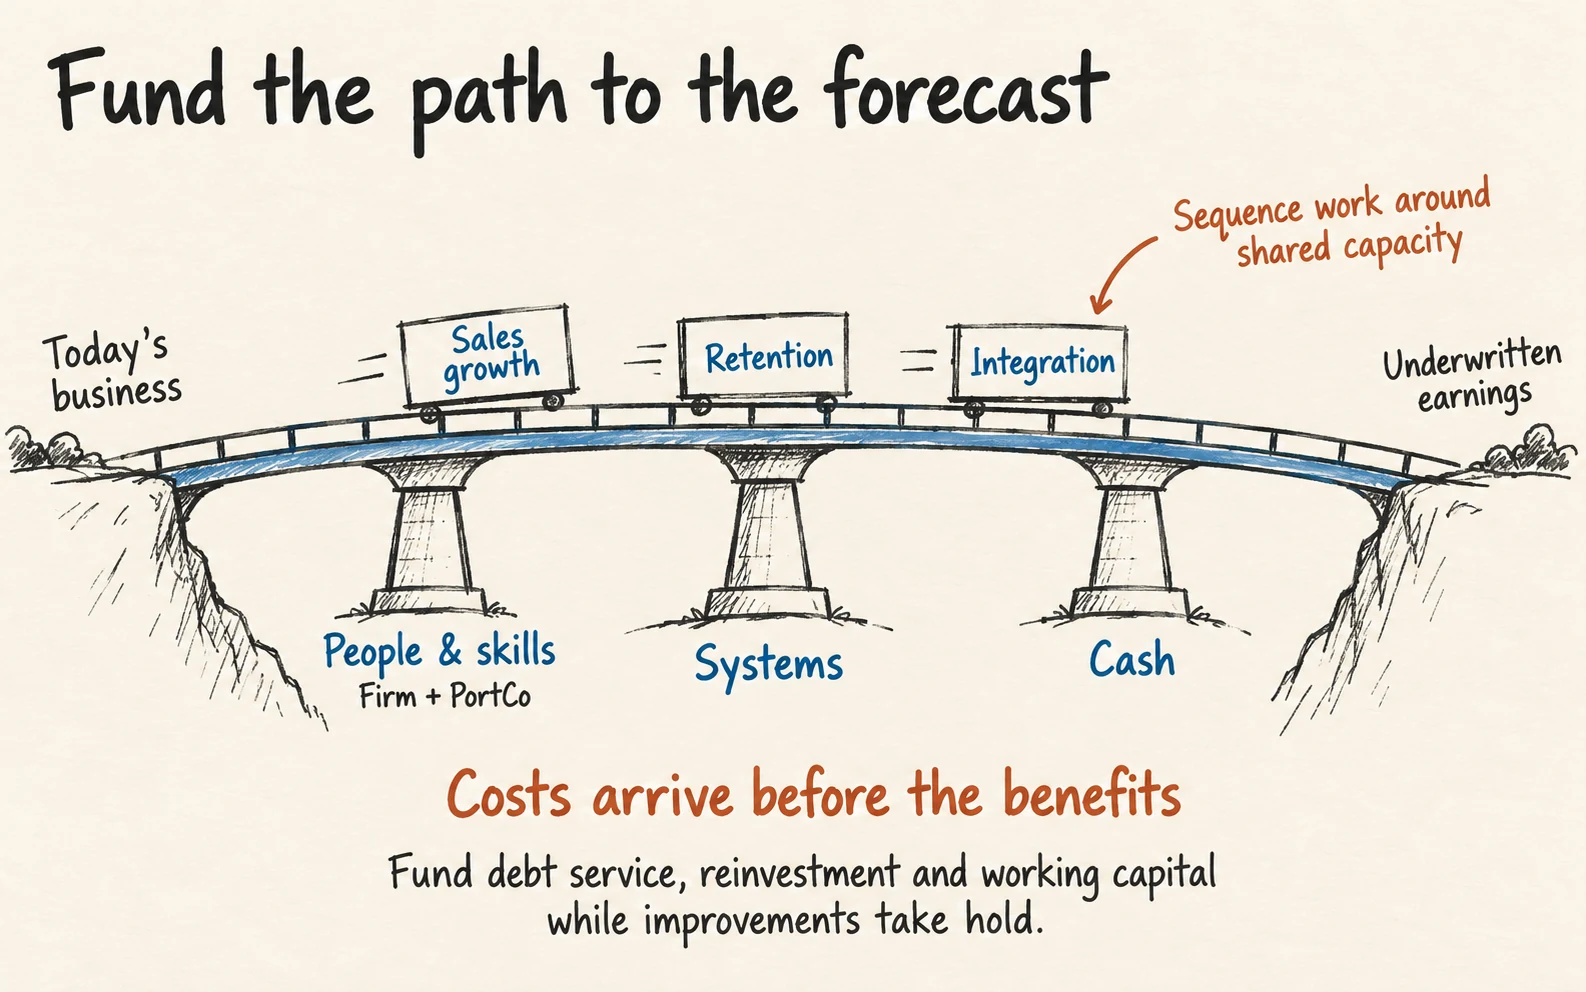
El resumen de S&P Global Ratings de septiembre de 2026 sobre su investigación de ajustes al EBITDA informó de que el 92% de las empresas de su muestra histórica no alcanzó las previsiones de beneficios del primer año. La muestra se refería a emisores estadounidenses con calificación especulativa y a proyecciones presentadas al lanzar las operaciones, por lo que el hallazgo debe leerse en ese contexto, no como una tasa de fracaso de las inversiones de capital privado. Cuando los ahorros y las sinergias proyectados respaldan tu valoración o tu capacidad de endeudamiento, la diligencia pertinente debe abarcar los costes y plazos de implementación, incluida la capacidad de la organización para absorber el trabajo sin comprometer los ingresos de los que depende la mejora de márgenes.
En una empresa industrial, la limitación equivalente puede ser la capacidad física, aunque se aplica la misma exigencia de vincular la intervención con su impacto económico. Completar el mantenimiento crítico puede mejorar la disponibilidad de los equipos y la producción vendible, pero el valor de esa producción adicional depende de una demanda rentable, niveles aceptables de desperdicio y el capital circulante necesario para financiar inventarios y cuentas por cobrar. El caso operativo debe seguir la mejora a través de esas dependencias antes de asignarle una contribución a los beneficios o suponer que respaldará el pago de la deuda. Ahí es también donde la experiencia sectorial se gana su lugar en la diligencia debida, porque la limitación más importante puede encontrarse fuera de la función en la que se origina la mejora propuesta.
Las implicaciones de caja cobran especial importancia cuando evalúas una empresa que debe financiar su propia transformación. En el ejemplo de retención, el beneficio recurrente de 400.000 dólares de EBITDA llegaría a medida que los clientes renovaran, mientras que el gasto inicial de implementación podría producirse mucho antes de esas renovaciones. Las obligaciones de servicio de la deuda continuarían durante el periodo intermedio, y cualquier retraso alargaría el tiempo durante el cual la empresa tendría que sostener el programa sin su contribución esperada. Por tanto, tu escenario de financiación debe dar cabida a la secuencia operativa, incluido un periodo plausible de ejecución más lenta, en lugar de apoyarse en la mejora final de beneficios para justificar una liquidez que la empresa necesitará antes.
Cuando la diligencia debida revela una necesidad de financiación o una limitación de ejecución que la operación propuesta no puede asumir, la respuesta debe formar parte de la decisión de inversión. Un precio menor, recursos adicionales o una financiación revisada pueden preservar una oportunidad atractiva, mientras que algunas mejoras pueden justificar inversiones por etapas una vez que se desarrollen las pruebas operativas. Si esos cambios siguen dejando el rendimiento sujeto a supuestos que no puedes defender, proceder en las condiciones originales significa aceptar un riesgo que el análisis ya ha identificado.
Es fácil subestimar el riesgo cuando las salidas anteriores han recompensado un caso operativo más débil. El informe de Bain de 2017 constató que más de 2/3 de las empresas de cartera de un subconjunto histórico de su base de datos propia de operaciones no alcanzaron la expansión de márgenes prevista, mientras que el múltiplo medio de salida realizado, de 10,9 veces el EBITDA, superó el supuesto del análisis de inversión de 8,8 veces. La expansión de múltiplos ayudó a compensar la insuficiencia operativa en esa muestra. Por ello, antes de usar una rentabilidad realizada atractiva para validar la siguiente tesis, conviene examinar sus fuentes subyacentes: las mejoras que logró la dirección, el capital necesario para conseguirlas y la contribución de las condiciones de mercado pueden contar historias muy distintas sobre lo que puedes repetir. Sin embargo, temo que estas salidas que superan lo previsto gracias al múltiplo sean cosa del pasado durante los próximos 5 años, pues varias empresas de cartera están refinanciando su deuda a 3 veces el tipo de interés de la era de tipos cero.
Para que este enfoque funcione, también hay que dar a los profesionales operativos un papel significativo antes de cerrar las condiciones de adquisición. La encuesta de Simon-Kucher de octubre de 2026, con 215 participantes, encontró que el 66% creía que la diligencia comercial se centraba demasiado en la oportunidad de mercado y demasiado poco en la capacidad de la dirección para materializarla. Esa preocupación es directamente pertinente cuando los responsables de la ejecución se incorporan después de que el equipo de inversión ya haya incluido la mejora en el precio. Un especialista en precios debería poder cuestionar la rentabilidad de los clientes y los supuestos de implementación incorporados al caso, igual que un líder tecnológico experimentado debería poder cambiar tu valoración del coste y el plazo de integración.
También necesitas esa profundidad de experiencia en el equipo de tu propia firma, con autoridad suficiente para influir en el análisis de inversión y capacidad suficiente para respaldar los compromisos asumidos con la dirección. Asignar un socio operativo a una empresa de cartera no demuestra que las competencias específicas que exige la tesis estarán disponibles cuando comience el trabajo. El comité de inversiones debe comprender qué capacidades existen ya en el negocio, qué experiencia adicional aportarás y cómo los compromisos resultantes afectan al coste y al calendario del plan. Es razonable exigir a la dirección que rinda cuentas de la ejecución cuando los recursos acordados y la autoridad para decidir son coherentes con el desempeño previsto en la inversión.
Las pruebas sobre la ejecución refuerzan la importancia de dar seguimiento a esos compromisos durante todo el periodo de propiedad. En su documento de trabajo de 2020, Biesinger, Bircan y Ljungqvist relacionaron los planes previos a la inversión con el seguimiento posterior de 1.580 inversiones en mercados emergentes a través de 171 fondos y hallaron una asociación entre la implementación exitosa y mayores rendimientos para los inversores. El estudio abarcó varios tipos de inversión y no comprobó si adoptar indicadores de entrada mejora el desempeño, lo que marca un límite útil para el argumento: las métricas se ganan su lugar en el proceso de inversión al informar decisiones sobre el trabajo que cambia el negocio, y su adopción por sí sola dice poco sobre si ese trabajo tendrá éxito.
Después del cierre, tus conversaciones con la alta dirección de la empresa de cartera deben seguir conectadas con los supuestos originales, especialmente cuando los resultados empiecen a alejarse de las expectativas. Un hito de contratación incumplido, un plan de contratación completado que no genera oportunidades cualificadas y una mayor actividad comercial que produce poco beneficio incremental son problemas diferentes y justifican usos distintos del capital. Si se conservan la referencia inicial y las definiciones de medición, tú y el equipo directivo podéis determinar dónde se ha roto la relación esperada y decidir si se justifican más recursos, si la intervención debe cambiar o si hay que revisar la expectativa de beneficios.
La calidad de esa conversación dependerá de cómo respondas cuando las pruebas cuestionen el caso de adquisición. Si se recompensa a la dirección por mantener la previsión original pese al debilitamiento de los supuestos, el proceso de información puede convertirse en un ejercicio de defensa de la operación, restando valor a señales operativas útiles hasta que aparezcan en los resultados financieros. Tu consejero delegado necesita margen para reconocer que una iniciativa no funciona, sin dejar de responder por el razonamiento que la sustentó y por la reacción ante la nueva información. Ese criterio también debe aplicarse al equipo de inversión, especialmente cuando la evaluación revisada de la dirección pone de manifiesto un supuesto formulado durante el análisis de inversión.
La IA hace que esta disciplina sea más importante allí donde su adopción cambia tanto los costes de prestación como el comportamiento competitivo. Tu empresa de cartera puede cumplir todos los hitos de un programa de automatización y, aun así, conservar menos del beneficio previsto si los competidores introducen capacidades similares y los clientes esperan precios más bajos o más servicio. Una tesis operativa que mida el despliegue sin examinar la respuesta de los clientes pasará por alto esa exposición. El juicio relevante es cuánto valor económico puede retener la empresa a medida que evolucionan esas condiciones, ajustando la previsión de beneficios cuando cambien las pruebas, aunque la implementación técnica haya avanzado según lo previsto.
Al llegar al comité de inversiones, la pregunta es por cuánta parte de la mejora propuesta justifican pagar las pruebas operativas y si el negocio cuenta con la capacidad y la financiación para perseguirla. Puedes tener motivos sólidos para creer que la oportunidad existe, pero la inversión sigue dependiendo de que la organización pueda capturar una parte suficiente de ella, dentro del periodo de tenencia y de la estructura de capital, para cumplir sus obligaciones. Si es así, adelante. Sin embargo, si hay lagunas en el análisis o riesgos claros sin una vía de mitigación definida a partir de los indicadores históricos de entrada, es mejor preservar el capital para otra inversión o, en última instancia, para una tesis completamente distinta.