(Este artigo é destinado a diretores e sócios de private equity; se esse não é o seu caso, fique à vontade para pular este artigo.)
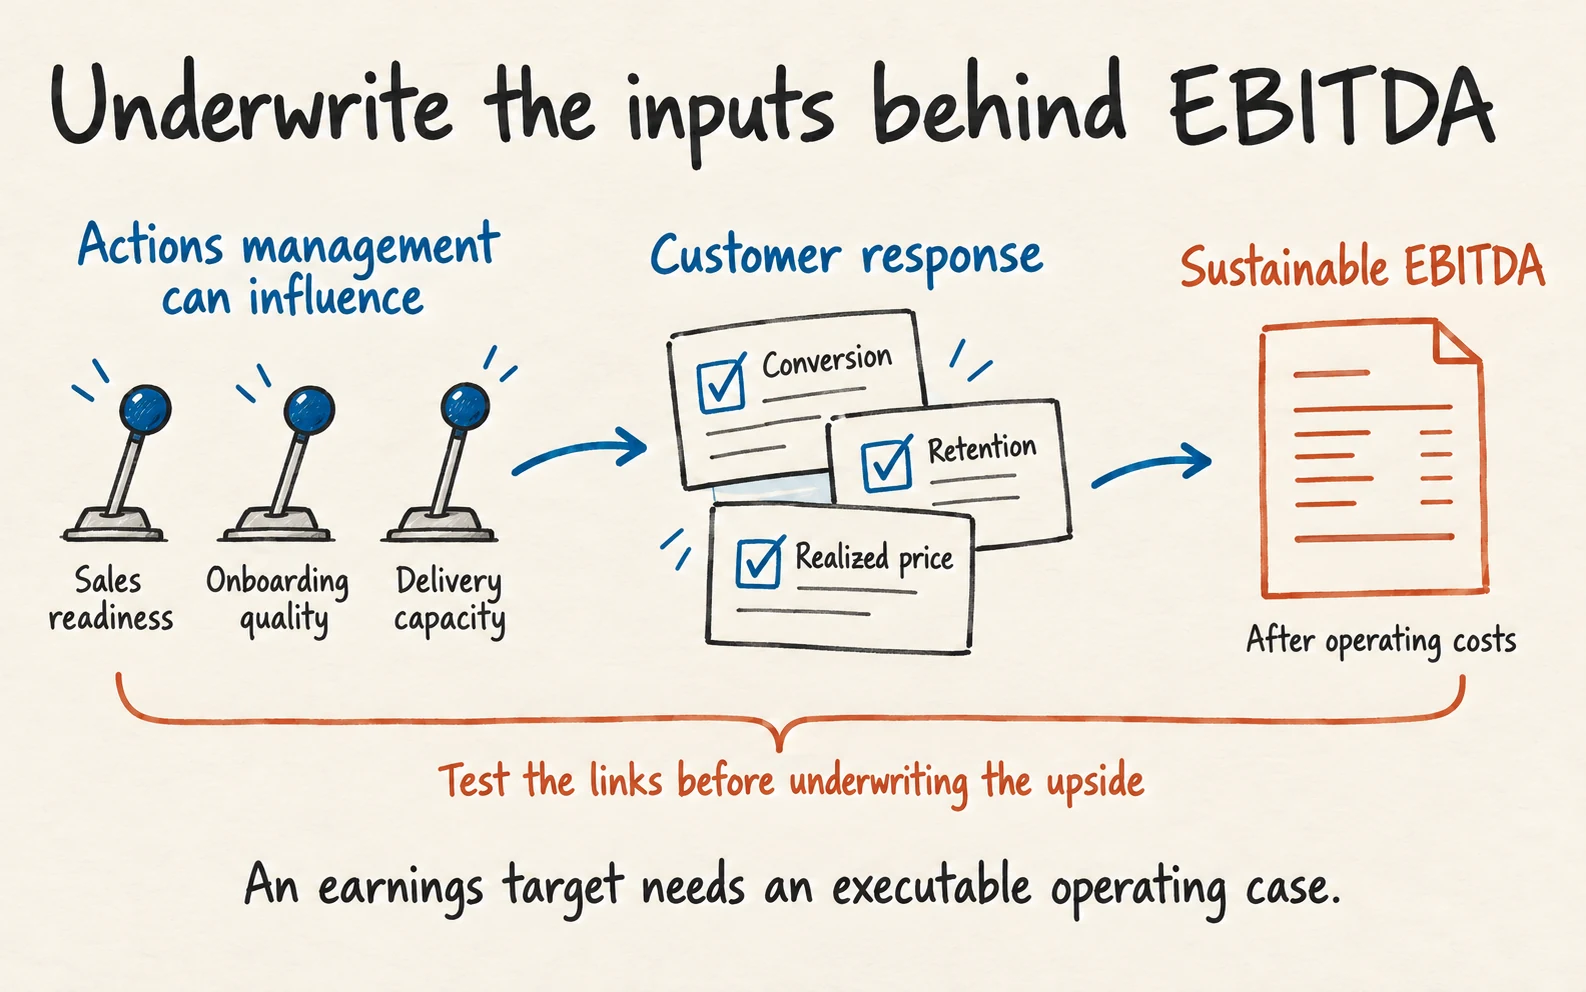
Antes de pagar por um EBITDA projetado, vá alguns níveis além das métricas de resultado dos potenciais alvos de aquisição e use indicadores de entrada, ou indicadores antecedentes, para estabelecer se o negócio consegue financiar e executar as melhorias necessárias para pagar sua dívida, sustentar o crescimento e gerar retornos aos cotistas.
Se sua tese de investimento depende de uma melhoria substancial do EBITDA, os fatores operacionais necessários para produzi-la merecem o mesmo escrutínio que o preço de aquisição e as condições de financiamento. Antes de comprometer capital, você deve conseguir explicar aos cotistas por que a equipe de gestão pode entregar o crescimento previsto, quanto a empresa terá de gastar para alcançá-lo e quanta margem a estrutura de capital oferece caso a execução demore mais do que o esperado. Essas avaliações devem fazer parte da tese de investimento enquanto ainda podem influenciar a transação, especialmente quando o preço já remunera o vendedor por melhorias que caberá a você realizar.
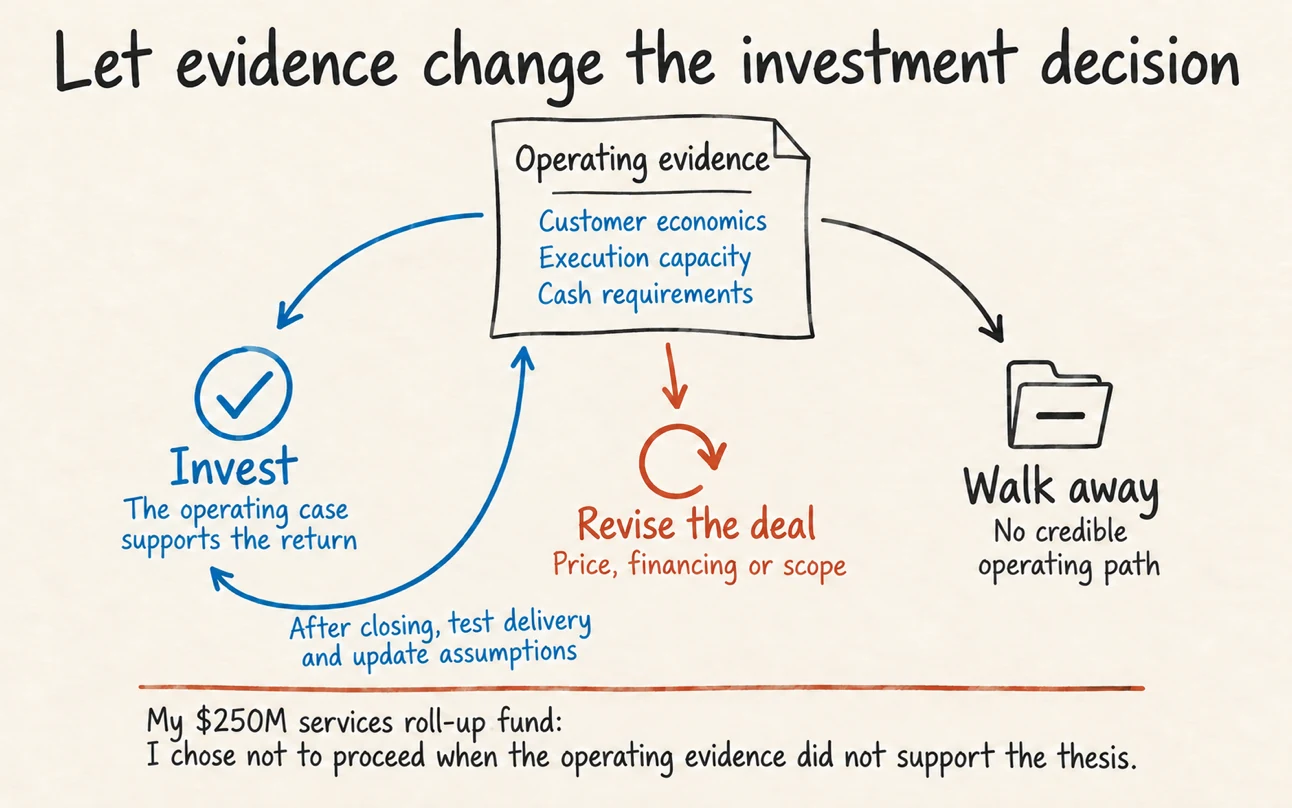
Depois de captar pessoalmente um fundo de aquisições alavancadas de 250 milhões de dólares para uma estratégia de consolidação de empresas de serviços, apliquei essa disciplina à própria tese de investimento. Examinei os potenciais alvos de aquisição e seus indicadores de entrada, também chamados indicadores antecedentes, para determinar se a estratégia poderia sustentar as previsões de EBITDA das quais dependia o investimento. Os negócios precisariam gerar caixa suficiente para pagar a dívida, financiar melhorias de eficiência operacional, financiar o plano de crescimento e, por fim, devolver capital aos cotistas. As evidências operacionais não demonstravam um caminho confiável nem uma correlação que permitisse cumprir esses requisitos em conjunto. Decidi não seguir com a tese de investimento, deixei expirar nosso acesso às linhas de crédito e também cancelei nossas chamadas de capital.
Em uma estratégia de consolidação de serviços, a relação entre essas obrigações é fundamental para saber se a tese é executável. Uma previsão pode mostrar lucros atraentes ao fim do período de investimento e, ao mesmo tempo, deixar caixa insuficiente para financiar as mudanças necessárias ao longo do caminho; da mesma forma, uma melhoria que parece viável isoladamente pode se tornar irrealista quando combinada com outras demandas sobre a organização. Os indicadores de entrada, ou indicadores antecedentes, trazem essas dependências para a discussão de investimento enquanto ainda é possível decidir quanto da melhoria deve estar no preço e de quais recursos adicionais o negócio precisará. No meu caso, ter captado o fundo não resolvia as restrições operacionais subjacentes, e eu não estava disposto a tratar a necessidade de um resultado atraente como evidência de que essas restrições poderiam ser superadas.
Partir do retorno exigido e trabalhar de trás para frente continua sendo útil, pois estabelece o desempenho que a transação proposta demanda. Em uma aquisição hipotética que exige elevar o EBITDA de 20 milhões para 40 milhões de dólares em cinco anos, a taxa de crescimento anual implícita é de aproximadamente 14,9%; a avaliação mais difícil é saber se as oportunidades comerciais, a capacidade de entrega e as necessidades de investimento da empresa sustentam essa trajetória. Uma equipe de investimento experiente pode analisar profundamente a sensibilidade do modelo e ainda deixar essa pergunta sem resposta se o cenário adverso consistir principalmente em reduzir premissas de crescimento sem examinar quais restrições operacionais causariam essa redução. A credibilidade da previsão depende da capacidade do negócio de realizar o trabalho necessário nas condições assumidas.
Em uma estratégia de consolidação de serviços, esse exame deve começar pelas premissas comerciais e operacionais que justificariam a formação da plataforma. Se a tese depende de ampliar a capacidade de vendas e melhorar a retenção de clientes, é preciso entender as restrições por trás de cada oportunidade antes de atribuir uma contribuição ao EBITDA. Vendedores adicionais só criam valor se conseguirem alcançar demanda qualificada, tornar-se produtivos em um prazo realista e vender serviços que a empresa consiga entregar com lucro. Melhorar a retenção exige uma explicação confiável de por que os clientes saem e do que a gestão pode mudar para influenciar essa decisão. Tratar qualquer uma dessas oportunidades como um ajuste percentual no modelo deixa em aberto as questões mais importantes da análise de investimento.
Considere uma empresa hipotética de serviços cujo plano de crescimento pressupõe que novos vendedores se tornem produtivos em três meses, embora historicamente essa adaptação tenha levado nove. O diretor de receitas da potencial empresa do portfólio teria de estabelecer o que mudará no recrutamento, na distribuição de contas, no treinamento ou no processo de vendas para sustentar o prazo menor, usando evidências de grupos relevantes de contratações quando disponíveis. A produtividade média da equipe existente seria uma base fraca para essa avaliação se os vendedores experientes se beneficiassem de relacionamentos consolidados que os novos contratados não conseguem reproduzir. O caso de investimento deve refletir a produtividade que você consegue comprovar para a capacidade adicional, incluindo o caixa necessário antes de esses vendedores contribuírem no nível esperado.
Mesmo uma expansão de vendas bem fundamentada pode pressionar o negócio se a implantação já estiver limitando a entrega aos clientes. O diretor de operações e o diretor de receitas precisariam conciliar o plano de novos negócios com a capacidade necessária para ativar esses clientes, pois, caso contrário, o aumento de contratos fechados pode alongar os prazos de implantação e colocar futuras renovações em risco. Nessa situação, o próximo dólar destinado ao crescimento talvez deva ir para a capacidade de entrega antes de novas contratações de vendas. O diretor financeiro teria então de incorporar o investimento adicional em entrega e o cronograma revisado de receitas ao caso de aquisição, para que a expansão fosse avaliada com base nos resultados econômicos que o negócio realmente poderia sustentar.
Aplicar um desconto à previsão da gestão corrige parte do otimismo, mas oferece proteção limitada quando o número revisado mantém as mesmas premissas sem sustentação. Gompers, Kaplan e Mukharlyamov encontraram um desconto médio de 20% nas projeções de EBITDA da gestão entre os 44 investidores que responderam a essa pergunta na pesquisa. É um lembrete útil de que o ceticismo já faz parte do processo; mas, no fim, a questão é saber se o ajuste reflete uma visão informada da operação. Uma previsão menor ainda pode exigir produtividade de vendas que o negócio nunca demonstrou ou melhorias simultâneas que disputam as mesmas pessoas e os mesmos recursos. O conservadorismo é mais defensável quando você consegue explicar quais premissas mudou e por que o plano restante é viável.
A oportunidade de retenção pode ser avaliada dentro do mesmo cenário operacional. Por exemplo, melhorar a retenção de receita de 90% para 95% em uma coorte com 20 milhões de dólares de receita anual preservaria 1.000.000 de dólares de receita, assumindo preços inalterados, uma coorte fixa e nenhuma receita de expansão. Com uma margem de contribuição incremental de 60%, a melhoria geraria 600.000 dólares antes dos custos do programa, ou 400.000 dólares de EBITDA anual incremental após 200.000 dólares de despesa recorrente e antes de qualquer despesa pontual de implantação. Sua disposição para incluir essa contribuição no caso de investimento deve depender da capacidade da intervenção proposta de tratar as causas da perda de clientes e dos recursos disponíveis para executá-la.
Se atrasos na implantação estiverem contribuindo para a perda de clientes, o plano operacional pode atribuir responsabilidade clara por cada lançamento e exigir que etapas críticas de integração sejam concluídas no prazo. São ações sobre as quais a gestão pode influir, enquanto o tempo até a primeira entrega de valor, os problemas de serviço e o comportamento posterior de renovação indicam se a intervenção está funcionando. Antes de incluir o benefício de retenção na análise do investimento, porém, seria necessário estabelecer se uma integração mais rápida realmente influencia as renovações ou se os clientes que a concluem rapidamente já têm requisitos mais simples ou equipes internas mais fortes. A diligência deve determinar quanto dessa relação é atribuível ao processo que se pretende mudar, usando grupos comparáveis de clientes e implantação em fases para testar a premissa quando viável.
Essas métricas também precisam preservar seu significado quando a gestão está sob pressão para demonstrar progresso. Uma taxa de conclusão da integração tem pouca utilidade se a definição muda para incluir trabalho inacabado, assim como uma retenção maior pode esconder concessões que comprometem a contribuição esperada. Concordar sobre os critérios de qualificação, as coortes de clientes e o tratamento dos descontos durante a diligência dá a você e à equipe de gestão uma base consistente para avaliar o desempenho posterior. A previsão financeira pode então responder a mudanças nos fundamentos econômicos, inclusive quando o marco operacional é atingido, mas os lucros esperados não se concretizam.
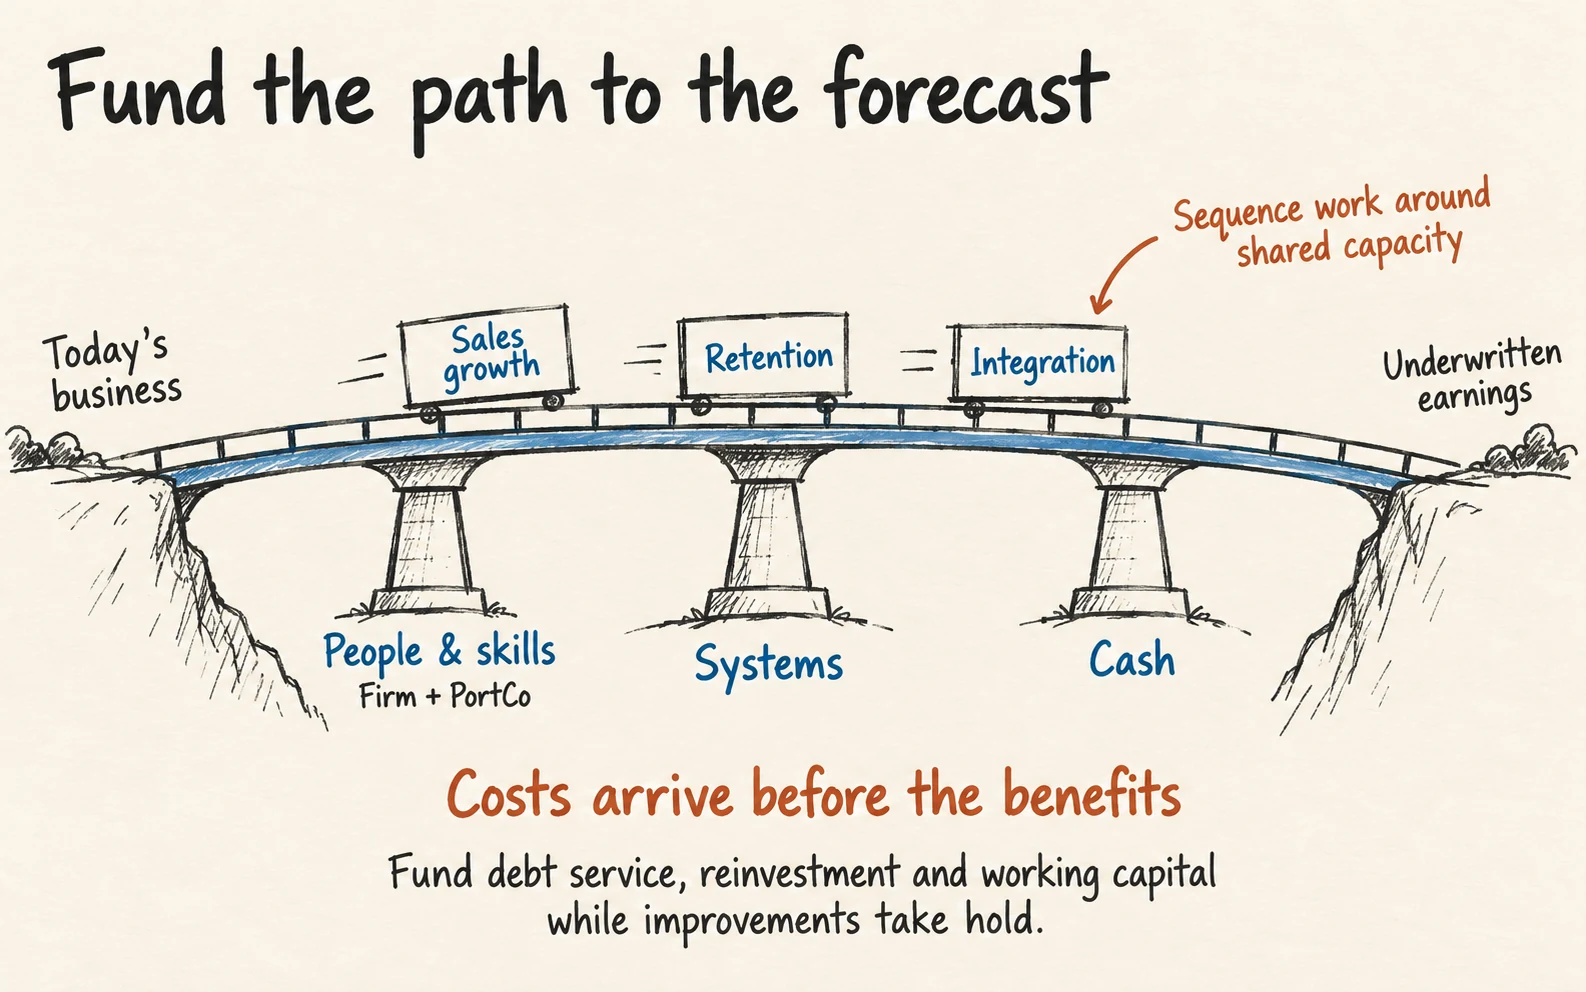
Em toda a plataforma, as iniciativas comerciais recorrerão à mesma organização, com consequências facilmente ocultas quando cada frente de trabalho desenvolve sua própria estimativa de ganho de EBITDA. Um programa de precificação pode aumentar o esforço necessário para reter clientes ao mesmo tempo que a expansão de vendas impõe novas demandas à implantação; se ambos dependerem de uma migração tecnológica liderada por um pequeno grupo de gestores, seus cronogramas também disputarão espaço com o trabalho de integração. O CEO da empresa do portfólio e os líderes funcionais precisam conciliar essas demandas em um plano que o negócio consiga financiar e executar, com o caso de investimento refletindo o que deve ser adiado e quais benefícios se sobrepõem. Caso contrário, um conjunto de iniciativas individualmente plausíveis pode sustentar uma previsão agregada que a organização não tem capacidade de entregar.
O resumo da S&P Global Ratings de setembro de 2026 sobre sua pesquisa de ajustes ao EBITDA informou que 92% das empresas de sua amostra histórica não atingiram as previsões de lucro do primeiro ano. A amostra tratava de emissores americanos de grau especulativo e de projeções apresentadas no lançamento das operações, portanto o resultado deve ser lido nesse contexto, e não como uma taxa de fracasso de investimentos em private equity. Quando economias e sinergias projetadas sustentam sua avaliação ou capacidade de endividamento, a diligência relevante precisa abranger os custos e prazos de implementação, inclusive se a organização consegue absorver o trabalho sem comprometer a receita da qual depende a melhoria da margem.
Em uma indústria, a restrição equivalente pode ser a capacidade física, embora se aplique a mesma exigência de conectar a intervenção aos seus efeitos econômicos. Concluir a manutenção crítica pode melhorar a disponibilidade dos equipamentos e a produção vendável, mas o valor dessa produção adicional depende de demanda lucrativa, níveis aceitáveis de refugo e capital de giro para financiar estoques e contas a receber. O cenário operacional precisa acompanhar a melhoria através dessas dependências antes de lhe atribuir uma contribuição ao lucro ou presumir que sustentará o pagamento da dívida. É também aí que o conhecimento setorial justifica sua presença na diligência, porque a restrição mais importante pode estar fora da função em que a melhoria proposta se origina.
As implicações de caixa se tornam especialmente importantes quando você avalia um negócio que precisa financiar sua própria transformação. No exemplo de retenção, o benefício recorrente de 400.000 dólares de EBITDA chegaria conforme os clientes renovassem, enquanto os gastos iniciais de implantação poderiam ocorrer muito antes dessas renovações. As obrigações de serviço da dívida continuariam nesse intervalo, e qualquer atraso prolongaria o tempo durante o qual a empresa teria de sustentar o programa sem a contribuição esperada. Seu cenário de financiamento precisa, portanto, acomodar a sequência operacional, incluindo um período plausível de execução mais lenta, em vez de depender da melhoria futura dos lucros para justificar a liquidez de que o negócio precisará antes.
Quando a diligência revela uma necessidade de financiamento ou uma restrição de execução que a transação proposta não consegue acomodar, a resposta deve fazer parte da decisão de investimento. Um preço menor, recursos adicionais ou financiamento revisado podem preservar uma oportunidade atraente, enquanto algumas melhorias podem justificar investimento em etapas à medida que surgem evidências operacionais. Se essas mudanças ainda deixarem o retorno dependente de premissas que você não consegue defender, prosseguir nos termos originais significa aceitar um risco que a análise já identificou.
É fácil subestimar o risco quando saídas anteriores recompensaram um cenário operacional mais fraco. O relatório da Bain de 2017 constatou que mais de 2/3 das empresas de portfólio de um subconjunto histórico de sua base proprietária de transações não alcançaram a expansão de margem projetada, enquanto o múltiplo médio realizado na saída, de 10,9 vezes o EBITDA, superou a premissa de investimento de 8,8 vezes. A expansão de múltiplos ajudou a compensar a insuficiência operacional nessa amostra. Um retorno realizado atraente merece, portanto, ser examinado em suas fontes subjacentes antes de ser usado para validar a próxima tese: as melhorias entregues pela gestão, o capital necessário para alcançá-las e a contribuição das condições de mercado podem contar histórias muito diferentes sobre o que é repetível. Temo, porém, que essas saídas que superam as projeções graças aos múltiplos se tornem coisa do passado nos próximos 5 anos, já que várias empresas do portfólio estão refinanciando suas dívidas a 3 vezes a taxa da era de juros zero.
Fazer essa abordagem funcionar também exige dar aos profissionais de operações um papel relevante antes de definir os termos da aquisição. A pesquisa da Simon-Kucher de outubro de 2026, com 215 participantes, constatou que 66% acreditavam que a diligência comercial se concentrava demais na oportunidade de mercado e de menos na capacidade da gestão de realizá-la. Essa preocupação é diretamente relevante quando os responsáveis pela execução entram depois que a equipe de investimento já incorporou a melhoria ao preço. Um especialista em precificação deve poder questionar a rentabilidade dos clientes e as premissas de implementação incluídas no caso, assim como um líder experiente de tecnologia deve poder mudar sua avaliação do custo e do prazo de integração.
Você também precisa dessa profundidade de conhecimento na equipe da própria gestora, com autoridade suficiente para influenciar a análise de investimento e capacidade suficiente para sustentar os compromissos assumidos com a gestão. Designar um sócio operacional para uma empresa do portfólio não garante que as habilidades específicas exigidas pela tese estarão disponíveis quando o trabalho começar. O comitê de investimentos deve entender quais capacidades já existem no negócio, qual conhecimento adicional você oferecerá e como os compromissos resultantes afetam o custo e o prazo do plano. É razoável responsabilizar a gestão pela execução quando os recursos acordados e a autoridade para decidir são compatíveis com o desempenho previsto na análise do investimento.
As evidências sobre execução reforçam a importância de acompanhar esses compromissos durante todo o período de investimento. Em seu estudo de trabalho de 2020, Biesinger, Bircan e Ljungqvist relacionaram planos anteriores ao investimento com o monitoramento posterior de 1.580 investimentos em mercados emergentes, distribuídos por 171 fundos, e encontraram uma associação entre implementação bem-sucedida e retornos mais altos para os investidores. O estudo cobriu vários tipos de investimento e não testou se adotar indicadores de entrada melhora o desempenho, o que delimita o argumento de forma útil: essas métricas merecem espaço no processo de investimento quando orientam decisões sobre o trabalho que transforma o negócio, e sua adoção, por si só, diz pouco sobre o sucesso desse trabalho.
Após o fechamento, suas conversas com a alta direção da empresa do portfólio devem continuar ligadas às premissas originais, especialmente quando os resultados começarem a divergir das expectativas. Um marco de contratação não cumprido, um plano de contratação concluído que não gera oportunidades qualificadas e uma atividade de vendas mais forte que produz pouco lucro incremental representam problemas diferentes e justificam usos diferentes do capital. Com a referência inicial e as definições de medição preservadas, você e a equipe de gestão podem identificar onde a relação esperada deixou de funcionar e decidir se mais recursos se justificam, se a intervenção precisa mudar ou se a expectativa de lucro deve ser revista.
A qualidade dessa discussão dependerá de como você reage quando as evidências questionam o caso de aquisição. Se a gestão for recompensada por preservar a previsão original apesar do enfraquecimento das premissas, o processo de reporte pode virar um exercício de defesa da transação, desconsiderando sinais operacionais úteis até que apareçam nos resultados financeiros. Seu CEO precisa de espaço para reconhecer que uma iniciativa não está funcionando, sem deixar de responder pelo raciocínio por trás dela e pela reação às novas informações. Esse padrão também deve valer para a equipe de investimento, especialmente quando a avaliação revisada da gestão expõe uma premissa feita durante a análise do investimento.
A IA torna essa disciplina mais importante sempre que sua adoção muda tanto os custos de entrega quanto o comportamento competitivo. Sua empresa do portfólio pode cumprir todos os marcos de um programa de automação e, ainda assim, reter menos do benefício projetado se concorrentes introduzirem capacidades semelhantes e os clientes esperarem preços menores ou mais serviço. Uma tese operacional que mede a implantação sem examinar a reação dos clientes deixará de perceber essa exposição. A avaliação relevante é quanto valor econômico a empresa consegue reter à medida que essas condições evoluem, ajustando a previsão de lucros quando as evidências mudam, mesmo que a implementação técnica tenha ocorrido conforme o planejado.
Ao chegar ao comitê de investimentos, a pergunta é quanto da melhoria proposta as evidências operacionais justificam pagar e se o negócio tem capacidade e financiamento para buscá-la. Você pode ter razões convincentes para acreditar que a oportunidade existe, mas o investimento ainda depende de a organização conseguir capturar uma parcela suficiente dela, dentro do período de investimento e da estrutura de capital, para cumprir suas obrigações. Se for esse o caso, prossiga. Porém, se houver lacunas na análise ou riscos claros sem um caminho definido de mitigação baseado nos indicadores históricos de entrada, é melhor preservar o capital para outro investimento ou, em última instância, para uma tese inteiramente diferente.