Votre prochain grand pari pourrait menacer votre activité la plus performante. Faites-le.
Certains des paris qui m'ont permis d'accéder à la direction générale semblaient contre-intuitifs lorsque je les ai faits. Ils m'ont obligé à m'engager sur une vision de l'avenir avant de disposer de suffisamment d'éléments pour être à l'aise avec ma décision, tout en sachant que je serais jugé sévèrement si je me trompais. Cette expérience a forgé ma conviction que diriger une entreprise exige d'accepter d'investir alors que l'incertitude reste forte, y compris lorsque l'opportunité remet en question l'activité dont on a la responsabilité.
J'y ai repensé lors d'une conversation avec un vice-président senior d'Amazon, vers 2022, alors que ChatGPT transformait les échanges sur l'IA générative. Je n'ai pas nommé cette personne, mais sa position était claire : Google ne créerait pas de concurrent, car son activité de recherche dépendait des recettes publicitaires. Un produit qui changerait la manière dont les gens trouvent de l'information pouvait menacer cette activité ; cette personne estimait donc que Google avait trop à protéger pour se lancer.
Je comprenais la préoccupation, mais j'étais en profond désaccord avec la conclusion. La volonté de Google de préserver son modèle économique ne pouvait pas empêcher une autre entreprise de développer une technologie qui le menacerait. Si l'IA générative modifiait les attentes des clients, Google devrait réagir, aussi inconfortable que cette réaction puisse être pour son activité existante.
Mon point de vue tenait en partie à mon travail avec les premiers modèles GPT en 2018 et 2019 sur des évaluations psychométriques, la création de questionnaires, des contenus pédagogiques et des formations à la conformité pour les administrations fédérales et des États, en pilotant l'IA au niveau de la direction générale. L'évolution ultérieure de GPT-2 à GPT-3 a influencé ma perception du potentiel de cette technologie. Lorsque ChatGPT est arrivé, je réfléchissais déjà depuis des années à ses applications concrètes, et j'estimais que le rythme des progrès justifiait des paris difficiles à défendre sur la seule base de l'économie d'un produit existant.
Google a ensuite lancé Bard en 2023, puis renommé le chatbot Gemini en 2024. Sa décision d'entrer sur ce segment a contredit la prédiction selon laquelle la protection de son moteur de recherche l'en tiendrait à l'écart, même si cette entrée sur le marché n'était que le début du travail nécessaire pour être compétitif.
Ce qui m'a marqué dans cette conversation, c'est la facilité avec laquelle une observation juste sur les incitations d'un acteur établi pouvait devenir un argument contre sa capacité à évoluer. Au niveau de la direction, et plus encore de la direction générale, on passe tellement de temps à protéger les revenus, à améliorer les marges et à développer les produits qui réussissent qu'un investissement menaçant l'un de ces acquis peut sembler irresponsable. Pourtant, ces mêmes responsabilités imposent de se demander si l'entreprise restera compétitive dans trois à cinq ans.
C'est pourquoi j'ai abordé l'investissement de l'entreprise comme un portefeuille de paris. L'essentiel des ressources doit soutenir le cœur de métier, où l'entreprise dispose de clients, d'une expérience opérationnelle et d'une meilleure visibilité sur les rendements. En parallèle, elle doit s'engager de manière significative dans des opportunités susceptibles de changer sa façon de créer de la valeur, même si leur réussite se fait au détriment d'un produit existant.
Une répartition 80/20 constitue un point de départ utile pour cette discussion : environ 80% consacrés au cœur de métier et 20% à des opportunités plus incertaines. La répartition doit être adaptée à l'entreprise, mais c'est l'engagement qu'elle traduit qui compte. Si chaque investissement proposé doit renforcer le modèle économique actuel, vous avez déjà limité l'avenir de l'entreprise à ce qui fonctionne aujourd'hui.
L'analogie avec la banque d'investissement est éclairante. Pour les managing directors chargés d'allouer le capital, cela soulève une question familière : quels risques doivent figurer dans le portefeuille et lesquels doivent être couverts ? Les banquiers d'investissement qui structurent des protections pour leurs clients et les gestionnaires qui déploient des capitaux ont des mandats différents, mais tous doivent évaluer la relation entre l'exposition, la protection et la rentabilité qui en découle. Avant d'engager des capitaux, ils évaluaient les pertes qu'ils pouvaient absorber, les investissements susceptibles d'échouer simultanément et les liquidités nécessaires pour tenir ces engagements pendant une période défavorable.
J'ai appliqué le même raisonnement à la stratégie d'entreprise, tout en reconnaissant qu'une nouvelle activité n'offre aucune protection contractuelle contre le déclin du cœur de métier. Elle peut finir par réduire la dépendance de l'entreprise à cette activité, mais les deux peuvent rencontrer des difficultés en même temps, notamment si elles reposent sur les mêmes clients, les mêmes conditions de financement ou les mêmes hypothèses technologiques. Qualifier un investissement de couverture stratégique ne nous dispense donc pas d'en évaluer les risques et la viabilité de manière indépendante. En pratique, j'ai calibré les engagements initiaux, défini les éléments qui justifieraient des capitaux supplémentaires et préservé la possibilité d'arrêter le financement si la thèse d'investissement se dégradait.
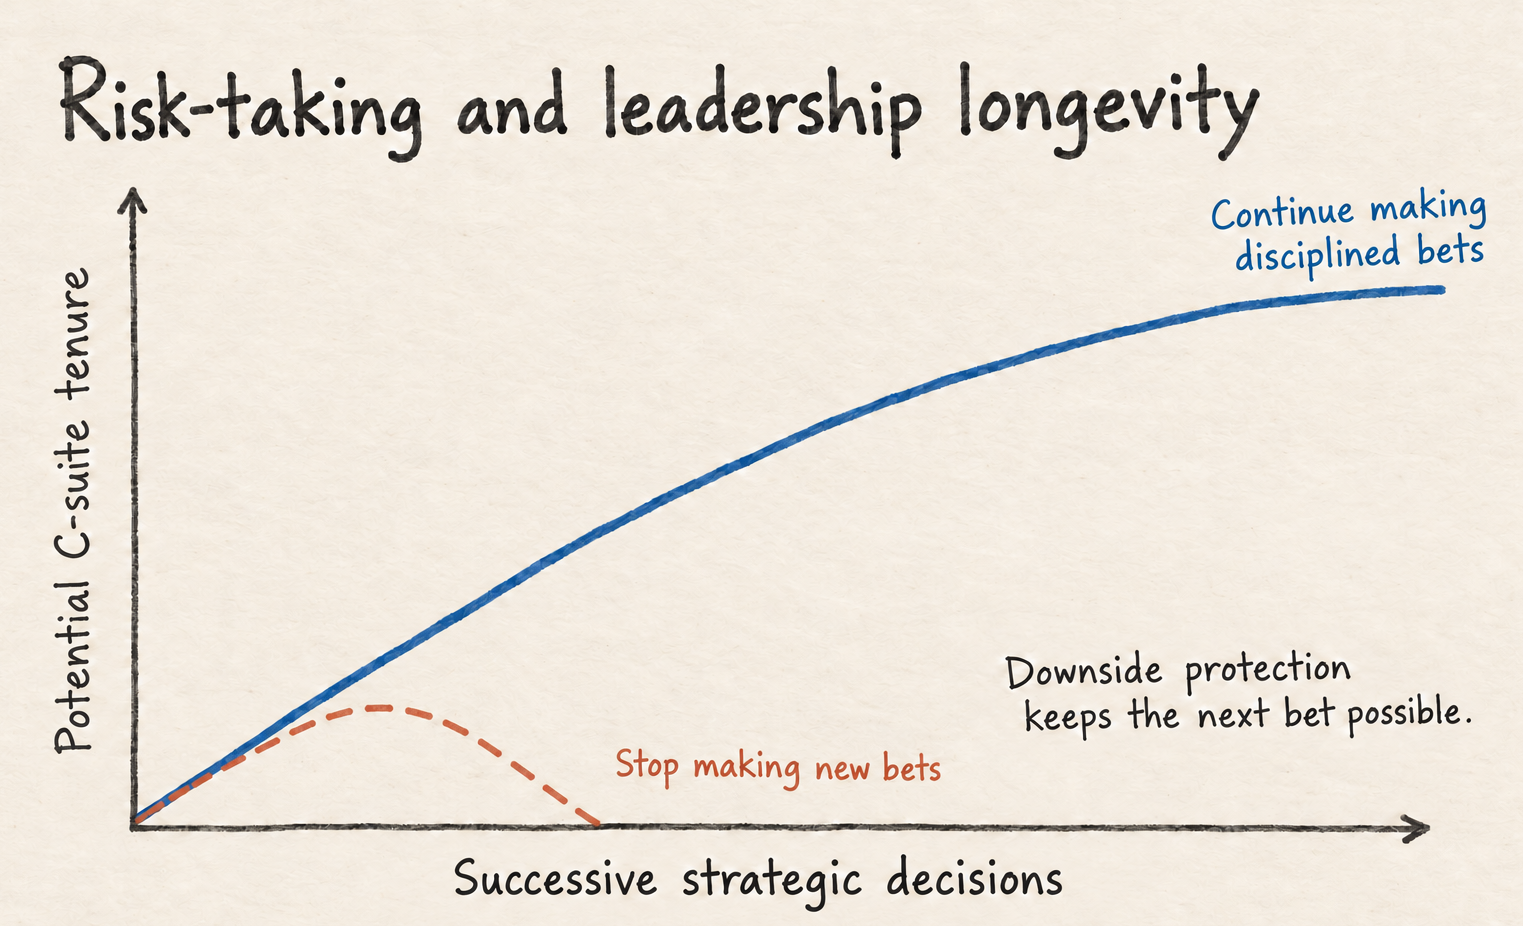
Dans ma propre carrière, accepter des paris contre-intuitifs m'a aidé à accéder à la direction générale et, surtout, à y rester. Cette expérience m'a aussi fait mesurer à quel point je m'exposais en prenant ces décisions. J'engageais des ressources sur la base d'informations incomplètes, souvent avant que le marché n'ait clairement indiqué sa direction, en acceptant que d'autres évaluent ensuite mon jugement avec l'avantage de connaître l'issue.
J'ai continué à assumer ces décisions, car l'incertitude ne supprimait pas cette responsabilité, et une décision n'était pas judicieuse simplement parce qu'elle était risquée. Cette responsabilité n'a jamais changé ma conviction : exiger un degré de certitude qui rende les critiques improbables peut retarder un investissement jusqu'à ce que l'essentiel de l'opportunité se soit dissipé.
L'approche par portefeuille compte, car des paris très ambitieux peuvent échouer même lorsqu'il existe des raisons valables de les tenter. Un succès significatif sur dix m'a paru une bonne illustration de l'inégalité possible des résultats, à condition que ce succès soit assez important pour justifier l'investissement dans l'ensemble du portefeuille. Un seul résultat de ce type peut marquer la carrière d'un dirigeant, ce qui crée à son tour la tentation de protéger la réputation bâtie autour de lui.
Ce qui me préoccupe, c'est que les dirigeants peuvent devenir de plus en plus réticents à prendre les décisions qui les ont aidés à progresser. Après un grand succès, un nouveau pari incertain comporte le risque de perdre en crédibilité, et expliquer ce risque aux actionnaires ou aux collègues peut sembler plus difficile que de continuer à financer une activité familière. Avec le temps, le souci de la perception d'une décision peut restreindre les investissements qu'un dirigeant accepte d'envisager.
J'ai considéré l'explication de l'investissement comme une partie intégrante du travail. Les personnes concernées devaient comprendre ce qui, selon moi, était en train de changer, pourquoi l'entreprise devait engager des ressources à ce moment-là et comment l'opportunité s'inscrivait dans son avenir. À mesure que le travail avançait, je devais actualiser cette explication pour refléter nos apprentissages, y compris les éléments remettant en question la décision initiale.
Pour moi, la question difficile a été de savoir si j'étais prêt à soutenir une opportunité crédible alors que l'issue restait incertaine et que je devais en assumer les conséquences. Les paris qui m'ont permis d'accéder à la direction générale exigeaient cette disposition, et j'ai conservé la même discipline face aux responsabilités accrues qui ont suivi : engager des ressources pour l'avenir de l'entreprise avant que quiconque puisse me dire avec assurance à quoi cet avenir ressemblerait.