Sua próxima grande aposta pode ameaçar seu melhor negócio. Faça-a.
Algumas das apostas que me ajudaram a chegar à alta liderança pareciam contraintuitivas quando as fiz. Elas exigiram que eu me comprometesse com uma visão de futuro antes de ter evidências suficientes para me sentir confortável com a decisão, sabendo que seria duramente julgado se errasse. Essa experiência moldou minha convicção de que a liderança executiva exige disposição para investir enquanto a incerteza ainda é alta, inclusive quando a oportunidade desafia o negócio que você é responsável por conduzir.
Pensei nisso durante uma conversa com um vice-presidente sênior da Amazon por volta de 2022, quando o ChatGPT estava mudando o debate sobre IA generativa. Não identifiquei essa pessoa, mas sua posição era direta: o Google não criaria um concorrente porque seu negócio de buscas dependia da receita de publicidade. Um produto que mudasse a maneira como as pessoas encontravam informações poderia ameaçar esse negócio; por isso, essa pessoa acreditava que o Google tinha muito a proteger para seguir esse caminho.
Eu entendia a preocupação, mas discordava profundamente da conclusão. O desejo do Google de preservar seu modelo de negócio não poderia impedir outra empresa de desenvolver uma tecnologia que o ameaçasse. Se a IA generativa mudasse as expectativas dos clientes, o Google teria de responder, por mais desconfortável que essa resposta fosse para seu negócio atual.
Minha perspectiva vinha, em parte, do trabalho com os primeiros modelos GPT em 2018 e 2019 em avaliações psicométricas, geração de questionários, conteúdo educacional e treinamento de conformidade para governos federal e estaduais, liderando a IA no nível da alta direção. A evolução posterior do GPT-2 para o GPT-3 influenciou minha visão sobre o potencial da tecnologia. Quando o ChatGPT chegou, eu já havia passado anos considerando aplicações práticas e acreditava que o ritmo de melhoria justificava apostas que seriam difíceis de defender apenas com base nos resultados econômicos de um produto existente.
O Google lançou o Bard em 2023 e renomeou o chatbot como Gemini em 2024. Sua decisão de entrar nessa categoria contrariou a previsão de que a proteção do negócio de buscas o manteria de fora, embora entrar no mercado fosse apenas o início do trabalho necessário para competir.
O que ficou comigo daquela conversa foi a facilidade com que uma observação correta sobre os incentivos de uma empresa estabelecida podia virar um argumento contra sua capacidade de mudar. Nos cargos executivos, especialmente na alta direção, você passa tanto tempo protegendo receitas, melhorando margens e ampliando produtos bem-sucedidos que um investimento que ameace qualquer uma dessas frentes pode parecer irresponsável. Mas essas mesmas responsabilidades exigem considerar se o negócio continuará competitivo daqui a três a cinco anos.
Por isso, encarei o investimento empresarial como um portfólio de apostas. A maior parte dos recursos deve apoiar o negócio principal, no qual a empresa tem clientes, experiência operacional e uma compreensão mais clara dos retornos. Ao lado desse investimento, é preciso haver um compromisso significativo com oportunidades que possam mudar a forma como a empresa cria valor, mesmo que o sucesso venha às custas de um produto existente.
Uma alocação 80/20 oferece um ponto de partida útil para essa discussão: cerca de 80% destinados ao negócio principal e 20% a oportunidades mais incertas. A distribuição precisa se adequar à empresa, mas o compromisso por trás dela é o que importa. Se cada investimento proposto tiver de reforçar o modelo de negócio atual, você já limitou o futuro da empresa ao que funciona hoje.
Isso é comparável à atuação dos bancos de investimento. Para os diretores responsáveis pela alocação de capital, surge uma pergunta conhecida: quais riscos devem integrar o portfólio e quais devem ser protegidos por hedge? Banqueiros de investimento que estruturam proteção para clientes e gestores de investimentos que alocam capital têm mandatos diferentes, mas ambos precisam avaliar a relação entre a exposição, a proteção e o retorno econômico resultante. Antes de comprometer capital, avaliavam as perdas que poderiam absorver, os investimentos que poderiam fracassar juntos e a liquidez necessária para sustentar esses compromissos durante um período adverso.
Apliquei o mesmo raciocínio à estratégia empresarial, reconhecendo que um novo empreendimento não oferece proteção contratual contra uma queda no negócio principal. Ele pode, no futuro, reduzir a dependência da empresa desse negócio, mas ambos podem enfrentar dificuldades ao mesmo tempo, especialmente se dependerem dos mesmos clientes, condições de financiamento ou premissas tecnológicas. Chamar um investimento de proteção estratégica não nos dispensa, portanto, de avaliar seus riscos e sua viabilidade de forma independente. Na prática, dimensionei os compromissos iniciais, defini quais evidências justificariam mais capital e preservei a capacidade de interromper o financiamento se a tese do investimento se deteriorasse.
Na minha carreira, a disposição para fazer apostas contraintuitivas me ajudou a chegar à alta liderança e, mais importante, a permanecer nela. Essa experiência também me fez perceber o quanto eu me expunha ao tomar essas decisões. Comprometia recursos com informações incompletas, muitas vezes antes de o mercado deixar clara sua direção, aceitando que outras pessoas acabariam avaliando meu julgamento com a vantagem de saber como as coisas terminaram.
Continuei responsável por essas decisões, porque a incerteza não eliminava essa responsabilidade, e uma decisão não era inteligente apenas por ser arriscada. Essa responsabilidade nunca mudou minha convicção de que exigir certeza suficiente para tornar as críticas improváveis pode adiar um investimento até que boa parte da oportunidade tenha passado.
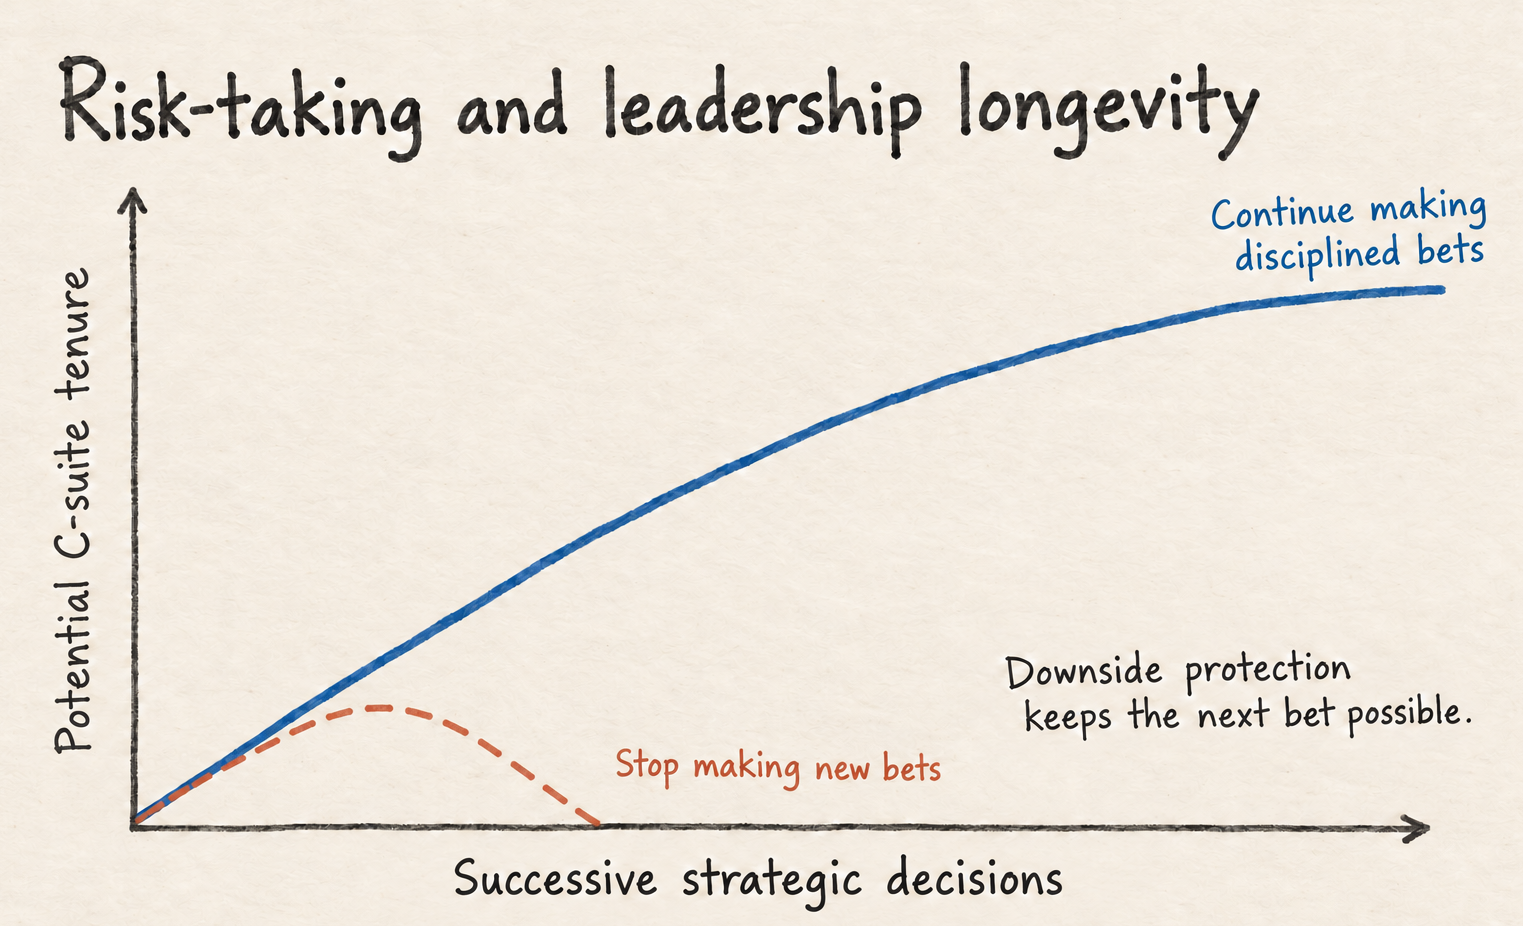
A abordagem de portfólio importa porque apostas individuais muito ambiciosas podem fracassar mesmo quando há bons motivos para persegui-las. Vejo um sucesso relevante em cada dez como uma ilustração útil de como os resultados podem ser desiguais, desde que esse sucesso seja grande o bastante para justificar o investimento no portfólio como um todo. Um resultado assim pode definir a carreira de um executivo, criando sua própria tentação de proteger a reputação construída em torno dele.
Minha preocupação é que os executivos podem ficar cada vez mais relutantes em tomar os tipos de decisão que os ajudaram a avançar. Depois de um grande sucesso, outra aposta incerta traz a possibilidade de perder credibilidade, e explicar esse risco a acionistas ou colegas pode parecer mais difícil do que continuar financiando um negócio conhecido. Com o tempo, a preocupação com a forma como uma decisão será percebida pode limitar os investimentos que um líder se dispõe a considerar.
Tratei a explicação do investimento como parte do próprio trabalho. As pessoas precisavam entender o que eu acreditava estar mudando, por que a empresa precisava comprometer recursos naquele momento e como a oportunidade se relacionava com seu futuro. À medida que o trabalho avançava, eu tinha de atualizar essa explicação para refletir o que estávamos aprendendo, inclusive as evidências que questionavam a decisão original.
Para mim, a pergunta difícil tem sido se eu estava disposto a apoiar uma oportunidade plausível enquanto o resultado permanecia incerto e cabia a mim responder pelas consequências. As apostas que me ajudaram a chegar à alta liderança exigiram essa disposição, e levei a mesma disciplina para as responsabilidades maiores que vieram depois: comprometer recursos com o futuro da empresa antes que alguém pudesse me dizer com confiança como seria esse futuro.