Tu próxima gran apuesta podría amenazar tu mejor negocio. Hazla.
Algunas de las apuestas que me ayudaron a llegar a la alta dirección parecían contraintuitivas cuando las hice. Me exigieron comprometerme con una visión del futuro antes de contar con pruebas suficientes para sentirme cómodo con la decisión, sabiendo que me juzgarían con dureza si me equivocaba. Esa experiencia forjó mi convicción de que dirigir una empresa exige estar dispuesto a invertir mientras la incertidumbre sigue siendo elevada, incluso cuando la oportunidad pone en cuestión el negocio que uno tiene la responsabilidad de gestionar.
Pensé en esto durante una conversación con un vicepresidente sénior de Amazon en torno a 2022, cuando ChatGPT estaba cambiando el debate sobre la IA generativa. No he revelado el nombre de esa persona, pero su postura era clara: Google no desarrollaría un competidor porque su negocio de búsquedas dependía de los ingresos publicitarios. Un producto que cambiara la forma en que la gente encontraba información podría amenazar ese negocio, así que consideraba que Google tenía demasiado que proteger como para dar ese paso.
Entendía la preocupación, pero discrepaba radicalmente de la conclusión. El deseo de Google de preservar su modelo de negocio no podía impedir que otra empresa desarrollara una tecnología que lo amenazara. Si la IA generativa cambiaba las expectativas de los clientes, Google tendría que responder, por incómoda que resultara esa respuesta para su negocio actual.
Mi perspectiva provenía en parte de haber trabajado con los primeros modelos GPT en 2018 y 2019 en evaluaciones psicométricas, generación de cuestionarios, contenido educativo y formación en cumplimiento normativo para gobiernos federales y estatales, liderando la IA desde la alta dirección. La evolución posterior de GPT-2 a GPT-3 influyó en mi forma de entender el potencial de la tecnología. Cuando llegó ChatGPT, ya llevaba años considerando aplicaciones prácticas y creía que el ritmo de mejora justificaba apuestas que habrían sido difíciles de defender basándose únicamente en la rentabilidad de un producto existente.
Google presentó Bard en 2023 y cambió el nombre del chatbot a Gemini en 2024. Su decisión de entrar en esa categoría contradijo la predicción de que proteger las búsquedas lo mantendría al margen, aunque entrar en el mercado era solo el comienzo del trabajo necesario para competir.
Lo que me quedó de aquella conversación fue la facilidad con que una observación acertada sobre los incentivos de una empresa consolidada podía convertirse en un argumento contra su capacidad de cambiar. En puestos ejecutivos, y especialmente en la alta dirección, pasas tanto tiempo protegiendo ingresos, mejorando márgenes y ampliando productos exitosos que una inversión que amenace cualquiera de esas cosas puede parecer irresponsable. Sin embargo, esas mismas responsabilidades te obligan a considerar si el negocio seguirá siendo competitivo dentro de tres a cinco años.
Por eso he abordado la inversión empresarial como una cartera de apuestas. La mayor parte de los recursos debe respaldar el negocio principal, donde la empresa ya tiene clientes, experiencia operativa y una comprensión más clara de los rendimientos. Junto a esa inversión, debe existir un compromiso significativo con oportunidades que puedan cambiar la forma en que la empresa crea valor, incluso si su éxito perjudica a un producto existente.
Una asignación 80/20 ofrece un punto de partida útil para esa conversación: aproximadamente un 80% dedicado al negocio principal y un 20% a oportunidades más inciertas. La distribución debe adaptarse a la empresa, pero lo importante es el compromiso subyacente. Si cada inversión propuesta debe reforzar el modelo de negocio actual, ya has limitado el futuro de la empresa a lo que funciona hoy.
Esto es comparable a la banca de inversión. Para los directores generales responsables de asignar capital, plantea una pregunta conocida: qué riesgos deben formar parte de la cartera y cuáles deben cubrirse. Los banqueros de inversión que estructuran mecanismos de protección para sus clientes y los gestores de inversiones que asignan capital tienen mandatos diferentes, pero ambos deben evaluar la relación entre la exposición, la protección y la rentabilidad resultante. Antes de comprometer capital, evaluaban las pérdidas que podían absorber, las inversiones que podían fracasar simultáneamente y la liquidez necesaria para mantener esos compromisos durante un periodo adverso.
He aplicado el mismo razonamiento a la estrategia empresarial, reconociendo que un nuevo negocio no ofrece protección contractual frente al declive del negocio principal. Con el tiempo puede reducir la dependencia de la empresa respecto a ese negocio, pero ambos podrían tener dificultades al mismo tiempo, especialmente si dependen de los mismos clientes, condiciones de financiación o supuestos tecnológicos. Llamar a una inversión cobertura estratégica no nos exime, por tanto, de analizar sus riesgos y su viabilidad de forma independiente. En la práctica, he dimensionado los compromisos iniciales, establecido qué pruebas justificarían aportar más capital y preservado la capacidad de dejar de financiar una inversión si su tesis se deterioraba.
En mi carrera, estar dispuesto a hacer apuestas contraintuitivas me ayudó a acceder a la alta dirección y, lo que es más importante, a mantenerme en ella. Esa experiencia también me hizo apreciar lo expuesto que estaba al tomar esas decisiones. Comprometía recursos con información incompleta, a menudo antes de que el mercado mostrara claramente su rumbo, aceptando que otros acabarían evaluando mi criterio con la ventaja de saber cómo habían salido las cosas.
He seguido respondiendo por esas decisiones, porque la incertidumbre no eliminaba esa responsabilidad y una decisión no era inteligente simplemente por ser arriesgada. Esa responsabilidad nunca ha cambiado mi convicción de que exigir suficiente certeza para hacer improbable la crítica puede retrasar una inversión hasta que gran parte de la oportunidad haya pasado.
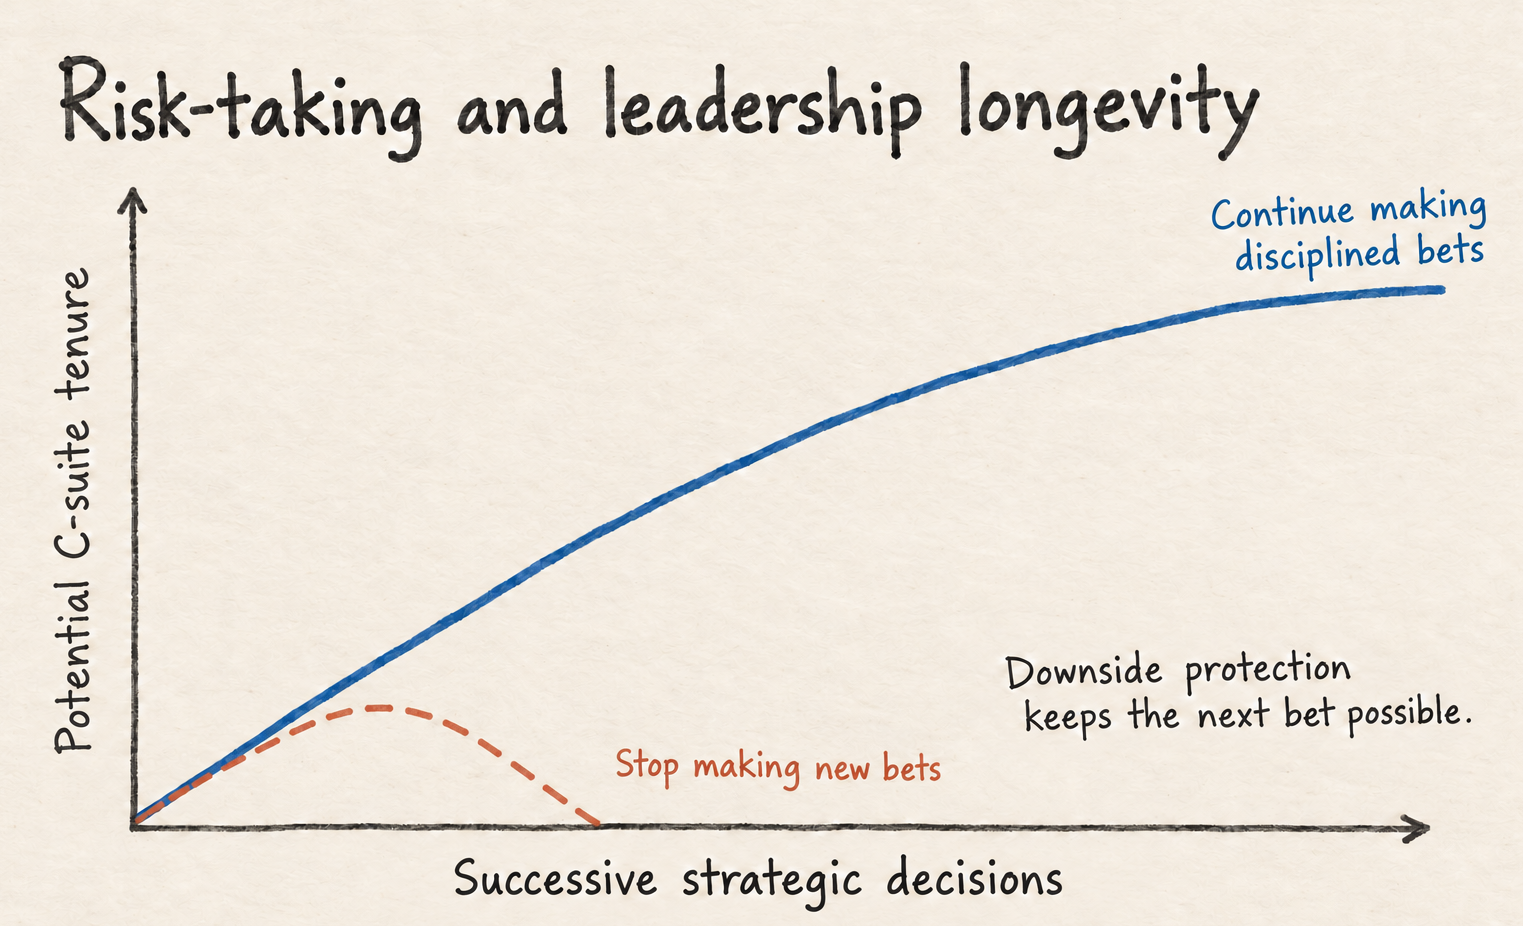
El enfoque de cartera importa porque las apuestas individuales más ambiciosas pueden fracasar aun cuando existan razones sólidas para hacerlas. He considerado que un éxito significativo de cada diez ilustra bien lo desiguales que pueden ser los resultados, siempre que ese éxito sea lo bastante importante como para justificar la inversión en el conjunto de la cartera. Un resultado así puede definir la carrera de un directivo, lo que genera a su vez la tentación de proteger la reputación construida en torno a él.
Mi preocupación ha sido que los directivos pueden volverse cada vez más reacios a tomar el tipo de decisiones que les ayudaron a avanzar. Tras un gran éxito, otra apuesta incierta trae consigo la posibilidad de perder credibilidad, y explicar ese riesgo a accionistas o colegas puede resultar más difícil que seguir financiando un negocio conocido. Con el tiempo, la preocupación por cómo se percibirá una decisión puede reducir el abanico de inversiones que un líder está dispuesto a considerar.
He tratado la explicación de la inversión como parte del propio trabajo. Las personas necesitaban entender qué creía yo que estaba cambiando, por qué la empresa debía comprometer recursos en ese momento y cómo se relacionaba la oportunidad con su futuro. A medida que avanzaba el trabajo, tenía que actualizar esa explicación para reflejar lo que aprendíamos, incluidas las pruebas que cuestionaban la decisión original.
Para mí, la pregunta difícil ha sido si estaba dispuesto a respaldar una oportunidad creíble mientras el resultado seguía siendo incierto y me correspondía responder por las consecuencias. Las apuestas que me ayudaron a llegar a la alta dirección exigieron esa disposición, y he mantenido la misma disciplina ante las mayores responsabilidades que vinieron después: comprometer recursos con el futuro de la empresa antes de que alguien pudiera decirme con confianza cómo sería ese futuro.