(Cet article s’adresse aux directeurs généraux et aux associés du capital-investissement ; si ce n’est pas votre cas, vous pouvez sauter cet article.)
Vous devriez conduire les réunions du conseil de vos sociétés en portefeuille comme les conférences de résultats d’une société cotée.
Pour les investisseurs en capital-investissement qui souhaitent tirer davantage de leurs réunions du conseil, le format des conférences de résultats des sociétés cotées offre une structure utile pour relier les résultats présentés aux décisions à venir. Prenons une entreprise de logiciels hypothétique qui atteint son objectif trimestriel d’EBITDA alors que des postes vacants dans les équipes de déploiement allongent l’attente des clients avant leur mise en service. Diffuser les résultats à l’avance et limiter la rétrospective vous laisse, à vous et à la direction de votre société en portefeuille, du temps pour examiner les effets de ces retards sur les prévisions de renouvellement et l’intérêt de financer des capacités de déploiement supplémentaires.
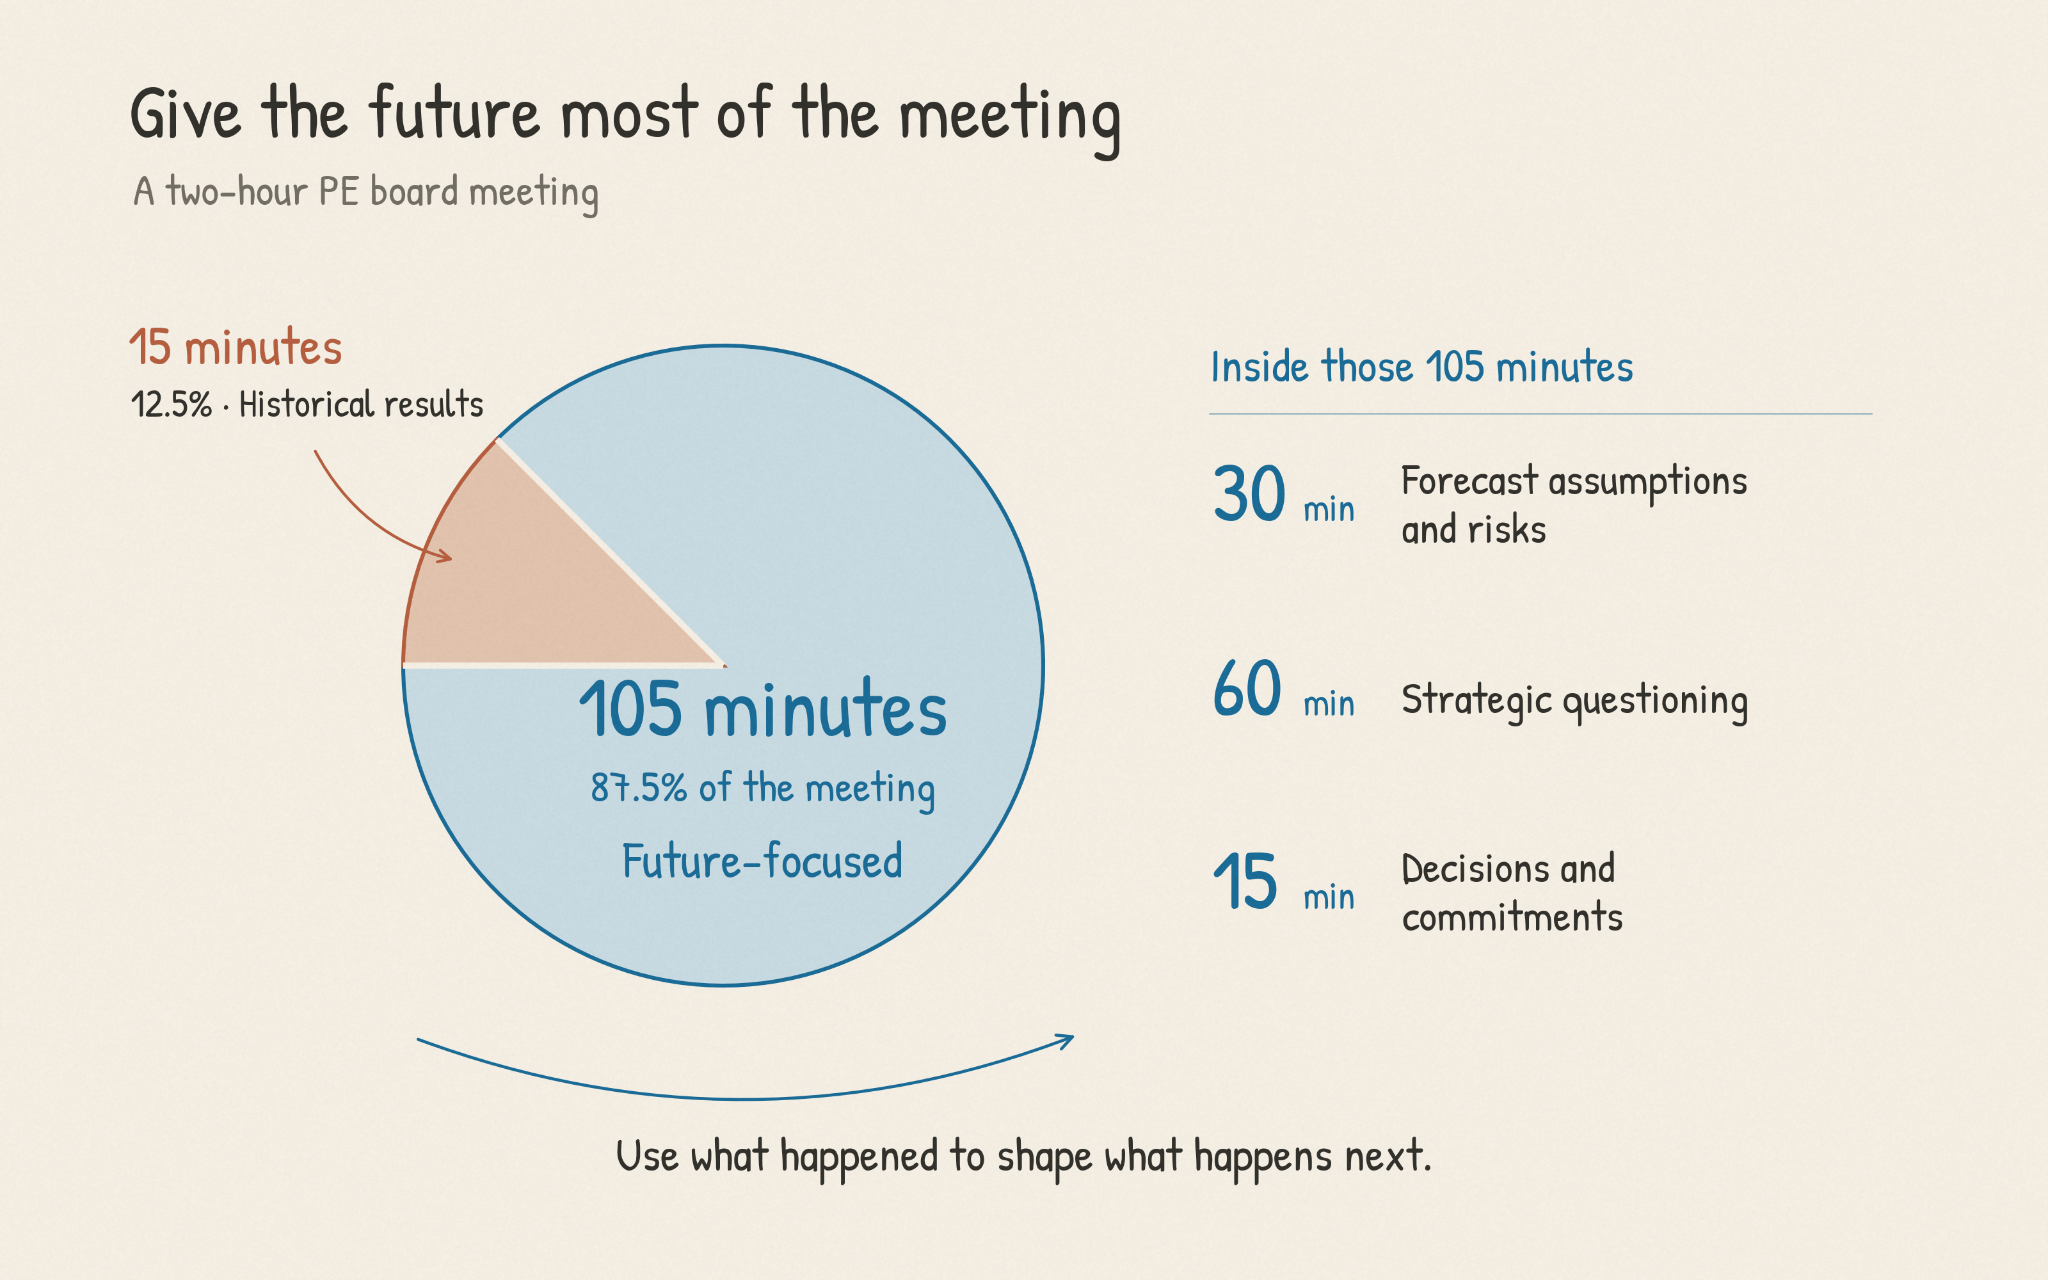
Je recommande d’organiser la réunion sur deux heures : quinze minutes pour les résultats passés, trente pour les hypothèses et les risques des prévisions, soixante pour les questions stratégiques et quinze pour confirmer les décisions et les engagements. Imaginons une société en portefeuille hypothétique. Dans cette société, le CFO expliquerait la contribution des postes vacants à la marge trimestrielle, le CRO examinerait les hypothèses d’activation des clients et la discussion stratégique évaluerait les moyens de résorber le retard. Consacrer aux prévisions deux fois le temps accordé à la rétrospective permet de comprendre le raisonnement derrière un investissement proposé avant de convenir de son périmètre et de son financement.
Les recherches sur les conseils des sociétés en portefeuille aident à comprendre l’intérêt de ce changement. Dans l’étude menée par Board Intelligence en 2019 auprès de 100 dirigeants du secteur, seuls environ 30% de chaque groupe de répondants estimaient que leurs réunions du conseil étaient centrées sur la création de valeur, tandis que 51% déclaraient que les informations reçues ne permettaient pas d’identifier les problèmes émergents assez tôt. L’enquête de KPMG de 2022 auprès de plus de 250 administrateurs de sociétés en portefeuille a révélé que 72% citaient les ordres du jour tournés vers l’avenir parmi les points nécessitant le plus d’améliorations. Pour l’entreprise de logiciels de notre exemple, présenter l’ancienneté des déploiements inachevés à côté du chiffre d’affaires comptabilisé aiderait les administrateurs à vérifier si la valeur attendue par les clients est effectivement délivrée.
Les conférences de résultats des sociétés cotées donnent un point de repère pour répartir le temps consacré à cet examen. Une étude de 2024 portant sur vingt sociétés non financières de l’indice néerlandais AEX a constaté que leurs conférences relatives à l’exercice 2023 comportaient en moyenne vingt-trois minutes de présentations préparées et quarante et une minutes de questions-réponses, avec 45% des questions consacrées à des sujets absents de la présentation. Un investisseur peut saisir la même occasion pour explorer une prévision de renouvellement que la présentation laisse inexpliquée, en demandant à la direction de sa société en portefeuille comment les clients dont le déploiement n’est pas terminé sont pris en compte dans le taux de fidélisation attendu.
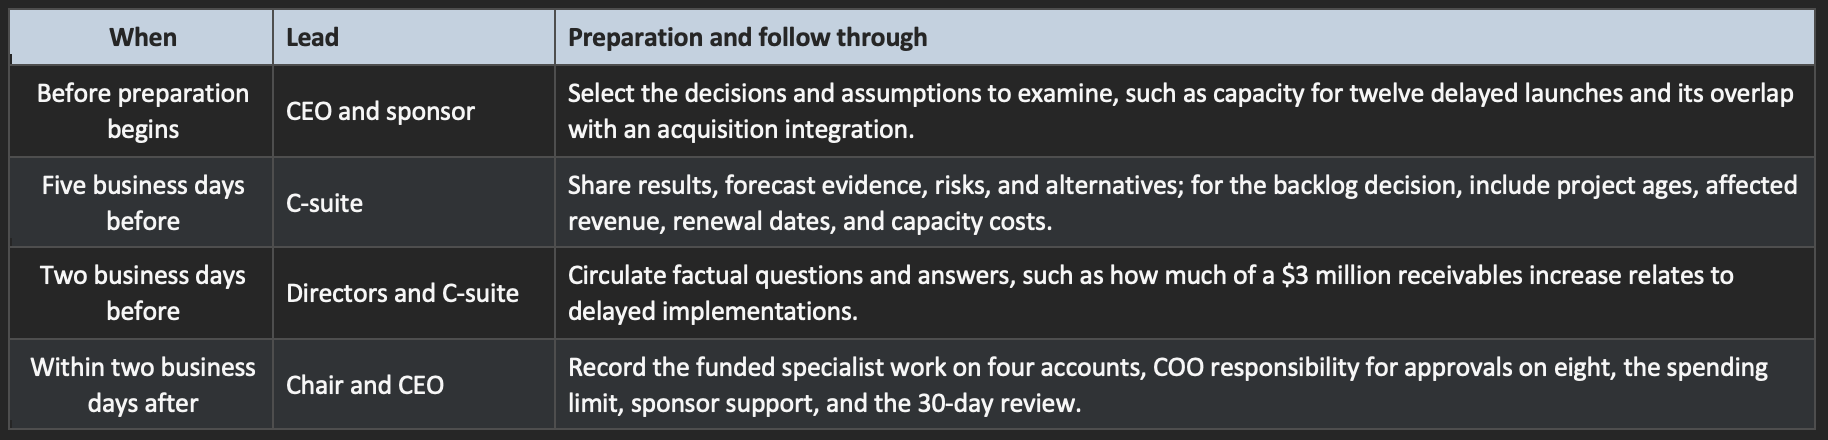
Le point de départ est une conversation avec le CEO ou le président de votre société en portefeuille sur les choix qui bénéficieraient le plus de l’apport du conseil. Pour cette société, vous pourriez convenir que la prochaine réunion évaluera les capacités de déploiement supplémentaires et le calendrier d’intégration d’une acquisition, puisque ces deux sujets nécessitent l’attention du CPO et l’accès aux mêmes spécialistes techniques. Identifier ces choix avant de constituer le dossier de reporting donne à la direction une raison claire de préparer les coûts, les dépendances et les options que les administrateurs devront évaluer.
Cinq jours ouvrés avant la réunion, diffusez les résultats financiers, les prévisions actualisées et les indicateurs opérationnels, accompagnés de l’analyse du CEO sur ce qui a changé. Une note étayant la décision de déploiement présenterait l’ancienneté des dossiers en attente, le chiffre d’affaires contractualisé associé aux mises en service retardées et les dates de renouvellement des clients concernés, ainsi que le coût et la contribution attendue des capacités supplémentaires. Inclure les cohortes de clients dont le déploiement a été terminé à temps donnerait aux administrateurs une base pour examiner les liens entre activation, adoption ultérieure et renouvellement.
Les administrateurs peuvent rendre la discussion en séance plus utile en envoyant leurs questions factuelles deux jours ouvrés à l’avance, afin que le CFO et les dirigeants concernés puissent enquêter et communiquer les réponses à tous. Si les créances clients ont augmenté de 3 millions de dollars, un administrateur pourrait demander quelle part est liée à des déploiements retardés et si la hausse se concentre sur quelques comptes. Avec cette ventilation disponible avant la réunion, la discussion peut examiner les conséquences sur les encaissements et les engagements envers les clients, tandis que la direction dispose des détails nécessaires par compte.
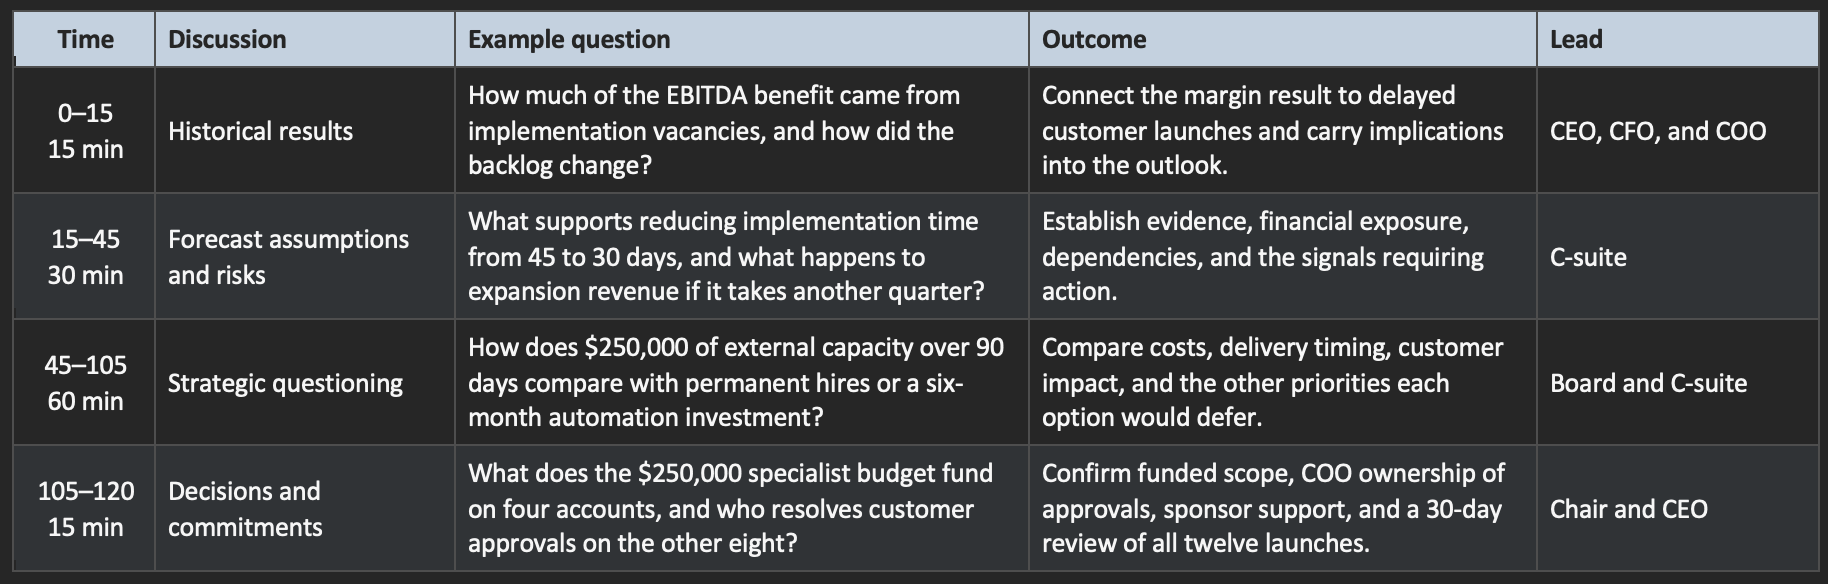
Pendant les quinze minutes de revue des résultats passés, concentrez-vous avec le CEO et le CFO de votre société en portefeuille sur les exceptions qui modifient votre compréhension de l’activité. Dans l’exemple du logiciel, le CFO expliquerait quelle part de l’EBITDA provient des postes vacants dans le déploiement et comment cela se compare au plan de recrutement initial, tandis que le CPO montrerait l’évolution des mises en service clients inachevées sur la même période. Relier ces résultats permet d’établir ce qui s’est passé et donne à la discussion des prévisions une question précise à examiner : la marge et la fidélisation attendues restent-elles atteignables à mesure que le retard évolue ?
Les trente minutes suivantes devraient être consacrées aux hypothèses qui soutiennent les prévisions et aux risques associés, à partir des chiffres déjà diffusés dans le dossier préparatoire. Supposons que les perspectives reposent sur une baisse du délai médian de déploiement de quarante-cinq à trente jours, permettant aux clients d’adopter plus tôt des produits supplémentaires. Le CRO peut expliquer les changements censés raccourcir le processus, le CFO peut montrer l’effet du calendrier sur le chiffre d’affaires d’expansion prévu et les administrateurs peuvent examiner ce qui arriverait à ce chiffre d’affaires si l’amélioration prenait un trimestre de plus. Fort de mon expérience au sein de l’équipe dirigeante d’Amazon, je recommande de consacrer la majorité du temps de discussion des prévisions aux indicateurs avancés d’activité plutôt qu’aux indicateurs de résultats — qui doivent aussi être présentés, mais peu débattus — car la direction de votre société en portefeuille peut agir directement sur ces leviers d’activité.
Distinguer l’objectif de la prévision permet à la direction de votre société en portefeuille de parler plus ouvertement de ces dépendances. Si l’entreprise a généré 100 millions de dollars de chiffre d’affaires annuel, un objectif de croissance de 15% impliquerait 115 millions de dollars l’année suivante, tandis qu’une prévision actuelle de croissance de 8% impliquerait 108 millions de dollars. L’écart de 7 millions de dollars qui en résulte vous donne, à vous et au CEO, une base concrète pour discuter des facteurs d’activité, notamment des mises en service clients, des renouvellements et des nouveaux contrats nécessaires pour atteindre l’objectif, ainsi que du moment où chacun devrait intervenir pour que le chiffre d’affaires soit comptabilisé dans l’année.
Une question utile consiste à déterminer quelles sont les deux ou trois hypothèses qui expliquent l’essentiel de l’amélioration attendue et quelles preuves les étayent. Si la prévision commerciale suppose que les nouvelles recrues deviennent productives en quatre mois, alors que huit des douze dernières ont eu besoin de six mois, demandez au CRO ce qui a changé dans l’intégration, l’attribution des comptes ou le processus de vente pour justifier ce délai plus court. La direction peut alors expliquer les éléments observés dans les cohortes de recrutement récentes et la façon dont la prévision évoluerait si le délai de six mois se maintenait.
Pour les marges et la trésorerie, reliez chaque amélioration attendue au travail nécessaire pour l’obtenir et aux conséquences d’un retard. Supposons qu’une acquisition doive produire 2,4 millions de dollars d’économies annuelles, à raison de 200 000 dollars par mois à partir de juillet, une fois les systèmes consolidés. Un retard de trois mois supprimerait 600 000 dollars d’économies attendues cette année-là, avant même les coûts d’intégration supplémentaires, donnant au CFO et au COO un risque précis à examiner ensemble. Cette discussion peut établir si une expertise supplémentaire protégerait le calendrier et ce que l’entreprise devrait reporter pour que cette expertise soit efficace.
Il est également utile d’examiner les hypothèses qui partagent le même risque sous-jacent, car plusieurs lignes de prévision peuvent évoluer ensemble lorsque la situation des clients change. Si de nombreux clients sont des prestataires de santé — un exemple hypothétique qui peut s’appliquer à tout profil de client ayant un cycle d’achat rigide — leurs budgets technologiques peuvent soutenir de nouveaux contrats, l’adoption de produits supplémentaires et les renouvellements sur un même portefeuille de comptes. Un gel budgétaire touchant ces clients obligerait donc la direction de votre société en portefeuille à examiner ensemble les trois flux de revenus, y compris le calendrier de l’effet et la trésorerie disponible pour soutenir le plan d’investissement de l’entreprise.
Avant de passer à la discussion stratégique, convenez des signaux qui conduiraient la direction à revoir son analyse et de la réponse qu’exige chaque signal. Pour le retard de déploiement, vous pourriez convenir que le CPO donnera l’alerte lorsque plus de 20% des projets actifs auront dépassé soixante jours lors de deux revues hebdomadaires consécutives. Le CFO réévaluerait alors les hypothèses de chiffre d’affaires et de trésorerie associées à ces comptes, tandis que le CEO déciderait si des capacités supplémentaires ou des engagements clients révisés nécessitent l’avis du conseil. Chacun dispose ainsi d’un mode de réponse défini à mesure que les conditions sous-jacentes des prévisions évoluent.
Les soixante minutes suivantes peuvent s’appuyer sur ces constats pour comparer les choix ouverts à l’entreprise. Pour douze mises en service clients retardées, la direction pourrait proposer 250 000 dollars de capacités de déploiement externes sur quatre-vingt-dix jours, des recrutements permanents supplémentaires avec une montée en compétence plus longue, ou un investissement produit réduisant le travail manuel sur six mois. Examiner le coût, le calendrier et les clients concernés par chaque option donne aux administrateurs une base pour évaluer quel investissement traite la contrainte immédiate et lequel améliore l’équilibre économique à plus long terme, en tenant compte des autres travaux qui seraient reportés.
Les exemples concrets de clients aident le conseil à comprendre les contraintes derrière ces options. Si le CPO passe en revue un compte retardé et montre qu’il a attendu trois semaines des autorisations distinctes d’accès aux données du client, les administrateurs peuvent demander si les onze autres mises en service retardées rencontrent le même obstacle. Établir l’étendue de cette situation aiderait la direction à évaluer l’intérêt de spécialistes supplémentaires et à déterminer si un processus d’approbation plus clair, convenu avec les clients, accélérerait les mises en service. Cet exemple donne à la discussion d’investissement une cause précise à examiner et un résultat à mesurer.
La même discussion peut examiner si la direction de votre société en portefeuille dispose d’une capacité suffisante pour mener les initiatives proposées à terme. Si le CTO est responsable à la fois de la migration des données du produit acquis et d’une nouvelle plateforme d’intégration destinée à raccourcir les déploiements, le conseil peut examiner quelles dépendances techniques se chevauchent et où un séquençage serait utile. Convenir d’achever la migration avant d’élargir l’investissement dans la plateforme donnerait au CEO un plan de réalisation plus clair, avec une compréhension explicite des bénéfices clients et des occasions de revenus reportés à une période ultérieure.
Votre contribution en tant qu’investisseur doit figurer dans ce plan, avec assez de détails pour que la direction puisse l’intégrer à l’exécution. Si un associé opérationnel peut fournir un spécialiste de la migration des données deux jours par semaine pendant huit semaines, convenez de la date de début, du travail à accomplir et de la prise en charge du coût. Le CPO peut alors attribuer les responsabilités d’accès et de décision, tandis que le conseil consigne l’engagement de l’investisseur à côté des jalons de l’entreprise et examine les deux au même point de contrôle.
Votre réaction lorsqu’une hypothèse s’affaiblit influencera les informations que la direction apportera aux réunions suivantes. Si le CPO découvre que l’automatisation proposée ne traite que quatre des douze déploiements retardés, parce que les huit autres attendent des autorisations clients, une discussion utile examinerait comment ces éléments modifient la justification de l’investissement. Étudier s’il faut réduire le périmètre logiciel, adapter l’intégration des clients ou réaffecter le budget donne au CPO une voie claire pour actualiser sa recommandation, tout en restant responsable du raisonnement initial et de sa réponse aux nouvelles informations.
Utilisez les quinze dernières minutes pour confirmer les décisions élaborées pendant la discussion et attribuer à chaque engagement un responsable, un financement et un point de contrôle. Dans ce cas, le conseil pourrait autoriser jusqu’à 250 000 dollars sur quatre-vingt-dix jours pour des travaux d’intégration spécialisés sur les quatre comptes bloqués techniquement, le CPO étant chargé d’obtenir les autorisations clients sur les huit autres. Le compte rendu identifierait les douze mises en service et prévoirait une revue à trente jours des jalons atteints, des autorisations non résolues et des dépenses, permettant au CFO d’actualiser les hypothèses de chiffre d’affaires et de trésorerie à mesure que les éléments arrivent. L’engagement de l’associé opérationnel concernant le spécialiste y figurerait avec sa date de début et son livrable.
Entre les réunions trimestrielles, les revues opérationnelles mensuelles et les contacts directs peuvent assurer le suivi, les signaux d’alerte convenus guidant l’attention. Au premier point de contrôle à trente jours, le CPO pourrait montrer que quatre mises en service sont terminées, que trois ont des dates fermes et que cinq restent bloquées par des autorisations clients, en précisant le montant dépensé. Ces détails permettraient au CEO et à l’investisseur de déterminer si le budget restant serait mieux consacré aux capacités de déploiement, à une intervention auprès des clients ou à un périmètre révisé, tandis que le CFO actualise les perspectives pour refléter les progrès réellement accomplis.
Pour votre prochaine réunion du conseil, vous pouvez commencer par une décision qui révèle les liens entre l’expérience client, les attentes financières et les ressources nécessaires à la réalisation. Demander au CEO d’apporter une recommandation claire sur le retard de déploiement, étayée par des éléments au niveau de chaque compte et par les autres utilisations possibles du financement proposé, donne un objectif concret à l’ordre du jour de deux heures. La réunion devrait laisser la direction de votre société en portefeuille avec une ligne d’action convenue, une compréhension claire des hypothèses à surveiller et un soutien précis de l’investisseur à mesure que le travail progresse.
Un cadre pour une réunion du conseil de deux heures :
La réunion de deux heures accorde aux hypothèses et aux risques des prévisions deux fois le temps consacré aux résultats passés. Les exemples suivent l’entreprise de logiciels de l’article pendant que l’investisseur et la direction évaluent douze mises en service clients retardées.
Préparation et suivi :