(Este artículo está dirigido a directores generales y socios de capital privado; si no es tu caso, puedes saltártelo.)
Deberías dirigir las reuniones del consejo de tus empresas participadas de capital privado como las presentaciones de resultados de una empresa cotizada.
Para los inversores de capital privado que buscan sacar más partido a sus reuniones del consejo, las presentaciones de resultados de las empresas cotizadas ofrecen una estructura útil para conectar los resultados comunicados con las decisiones futuras. Pensemos en una empresa hipotética de software que alcanza su objetivo trimestral de EBITDA mientras las vacantes en implementación alargan el tiempo que los clientes esperan para empezar a operar. Distribuir los resultados de antemano y mantener concisa la revisión retrospectiva os da a ti y a la alta dirección de tu empresa participada espacio para examinar cómo afectan esos retrasos a la previsión de renovaciones y si conviene financiar más capacidad de implementación.
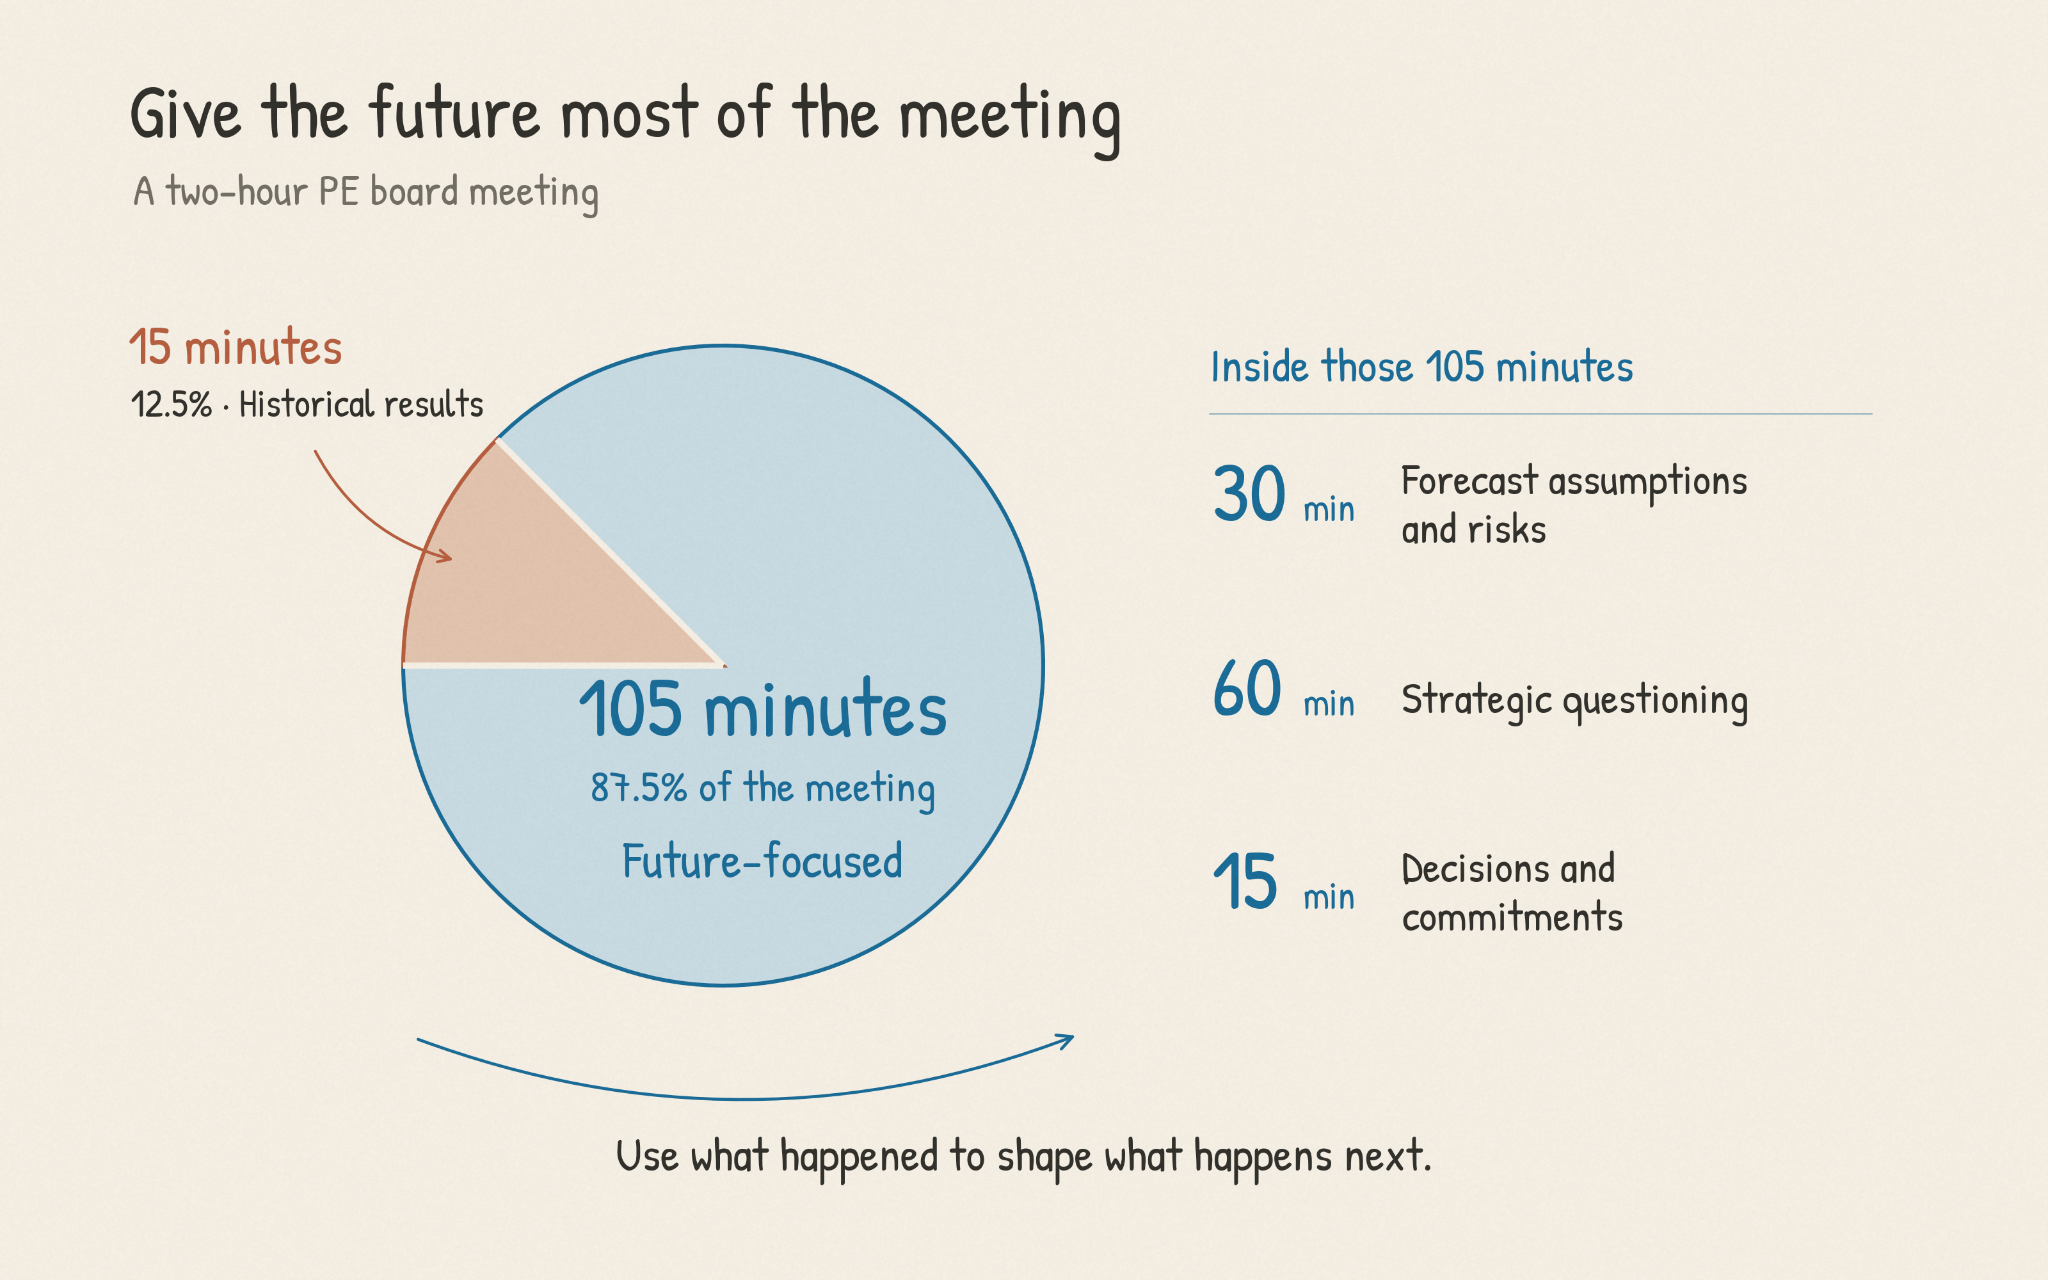
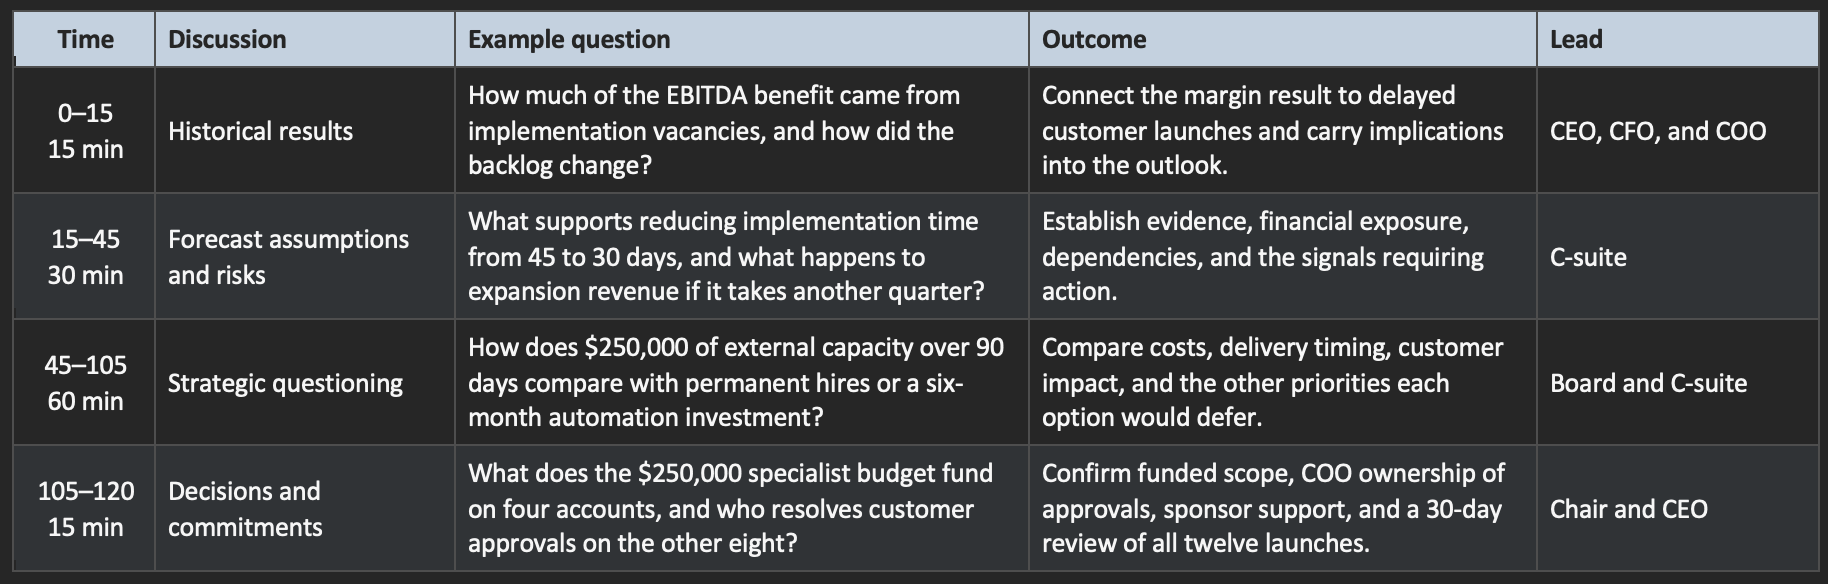
Recomiendo organizar la reunión en dos horas, con quince minutos para los resultados históricos, treinta para los supuestos y riesgos de la previsión, sesenta para las preguntas estratégicas y quince para confirmar decisiones y compromisos. Supongamos que tenemos una empresa participada hipotética. En ella, el CFO explicaría la contribución de las vacantes al margen trimestral, el CRO examinaría los supuestos sobre activación de clientes y la discusión estratégica evaluaría formas de resolver el trabajo pendiente. Dedicar a la previsión el doble del tiempo asignado a la retrospectiva crea espacio para comprender el razonamiento que hay detrás de una inversión propuesta antes de acordar su alcance y financiación.
La investigación sobre los consejos de empresas participadas ayuda a explicar el valor de ese cambio. En un estudio de Board Intelligence de 2019 con 100 líderes del sector, solo alrededor del 30% de cada grupo de encuestados consideraba que sus reuniones del consejo se centraban en crear valor, mientras que el 51% afirmó que la información que recibía no identificaba los problemas emergentes con suficiente antelación. La encuesta de KPMG de 2022 a más de 250 consejeros de empresas participadas reveló que el 72% situaba las agendas orientadas al futuro entre las áreas que más necesitaban mejorar. En la empresa de software de nuestro ejemplo, incluir la antigüedad de las implementaciones sin terminar junto con los ingresos reconocidos ayudaría a los consejeros a examinar si se está entregando realmente el valor esperado por el cliente.
Las presentaciones de resultados de las empresas cotizadas ofrecen una referencia para asignar tiempo a ese examen. Un estudio de 2024 sobre veinte empresas no financieras del índice neerlandés AEX encontró que sus presentaciones del ejercicio 2023 dedicaban, en promedio, veintitrés minutos a intervenciones preparadas y cuarenta y uno a preguntas y respuestas, y que el 45% de las preguntas trataba asuntos ausentes de la presentación. Un inversor puede aprovechar esa misma oportunidad para explorar una previsión de renovaciones que la presentación deja sin explicar y preguntar a la alta dirección de su empresa participada cómo se contempla, en la tasa de retención prevista, a los clientes que aún no han terminado la implementación.
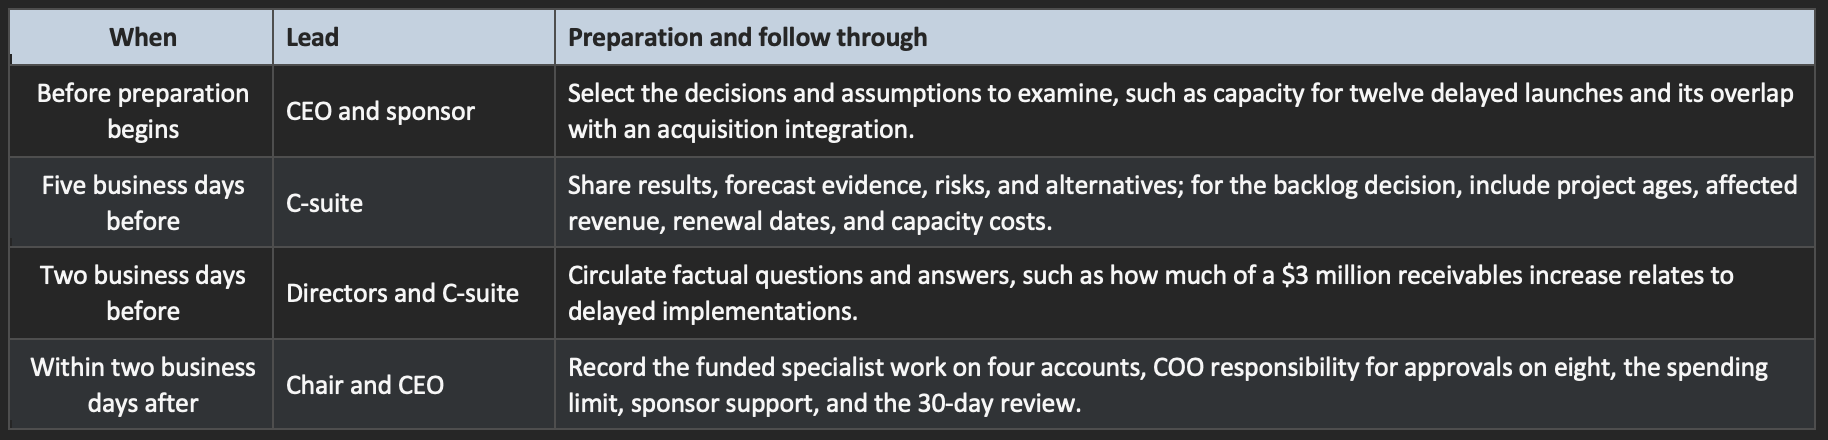
El punto de partida es una conversación con el CEO o presidente de tu empresa participada sobre las decisiones que más se beneficiarían de la aportación del consejo. Para esta empresa, podríais acordar que la próxima reunión evaluará capacidad adicional de implementación y el calendario de integración de una adquisición, ya que ambas iniciativas requieren la atención del CPO de tu empresa participada y acceso a los mismos especialistas técnicos. Identificar esas decisiones antes de preparar el paquete informativo da a la alta dirección una razón clara para reunir los costes, las dependencias y las alternativas que los consejeros necesitarán evaluar.
Cinco días laborables antes de la reunión, distribuye los resultados financieros, la previsión actualizada y los indicadores operativos junto con la evaluación del CEO sobre qué ha cambiado. Un documento que sustente la decisión de implementación mostraría la antigüedad del trabajo pendiente, los ingresos contratados asociados a las puestas en marcha retrasadas y las fechas de renovación de los clientes afectados, junto con el coste y la contribución esperada de la capacidad adicional. Incluir cohortes de clientes que completaron la implementación a tiempo daría a los consejeros una base para examinar la relación entre la activación y la adopción y renovación posteriores.
Los consejeros pueden hacer más útil la discusión en directo enviando preguntas sobre los datos dos días laborables antes, para que el CFO y los ejecutivos correspondientes puedan investigar y compartir las respuestas con todos. Si las cuentas por cobrar han aumentado en $3 millones, un consejero podría preguntar qué parte corresponde a implementaciones retrasadas y si el incremento se concentra en unas pocas cuentas. Con ese desglose disponible antes de la reunión, la discusión puede examinar las implicaciones para los cobros y los compromisos con los clientes, mientras la alta dirección de tu empresa participada dispone del detalle necesario de cada cuenta.
Durante la revisión histórica de quince minutos, céntrate con el CEO y el CFO de tu empresa participada en las excepciones que cambian vuestra comprensión del negocio. En el ejemplo del software, el CFO explicaría qué parte del EBITDA se debió a vacantes en implementación y cómo se comparaba con el plan original de contratación, mientras el CPO mostraría la variación de las puestas en marcha de clientes sin terminar durante el mismo periodo. Conectar esos resultados establece qué ocurrió y da a la discusión de la previsión una pregunta concreta que examinar: si el margen y la retención previstos siguen siendo alcanzables a medida que evoluciona el trabajo pendiente.
Los siguientes treinta minutos deberían dedicarse a los supuestos que sustentan la previsión y a los riesgos asociados, utilizando las cifras ya distribuidas en el paquete previo. Supongamos que la previsión da por hecho que la mediana del tiempo de implementación bajará de cuarenta y cinco a treinta días, lo que permitirá a los clientes adoptar antes productos adicionales. El CRO puede explicar qué cambios se espera que acorten el proceso, el CFO puede mostrar cómo afecta el calendario a los ingresos proyectados por expansión y los consejeros pueden examinar qué ocurre con esos ingresos si la mejora tarda otro trimestre. Por mi experiencia como parte del equipo directivo de Amazon, recomendaría dedicar la mayor parte del tiempo de la previsión a los KPI adelantados de actividad en lugar de a los KPI de resultados —que también deberían presentarse, pero sin debatirlos extensamente—, ya que esas palancas de actividad son aquellas sobre las que la alta dirección de tu empresa participada puede influir directamente.
Mantener separados el objetivo y la previsión facilita que la alta dirección de tu empresa participada hable abiertamente de esas dependencias. Si la empresa generó $100 millones de ingresos anuales, un objetivo de crecimiento del 15% implicaría $115 millones al año siguiente, mientras que una previsión actual de crecimiento del 8% implicaría $108 millones. La diferencia de $7 millones os da a ti y al CEO una base concreta para hablar de los factores de actividad, como qué puestas en marcha de clientes, renovaciones y contratos nuevos serían necesarios para alcanzar el objetivo, incluido cuándo tendría que producirse cada uno para reconocer los ingresos en ese año.
Una pregunta útil es qué dos o tres supuestos explican la mayor parte de la mejora esperada y qué pruebas los respaldan. Si la previsión de ventas supone que las nuevas contrataciones alcanzan la productividad en cuatro meses, pero ocho de las últimas doce necesitaron seis meses, pregunta al CRO qué ha cambiado en la incorporación, la asignación de cuentas o el proceso comercial para justificar ese plazo más corto. La alta dirección de la empresa participada podrá entonces explicar las pruebas de las cohortes de contratación más recientes y cómo cambiaría la previsión si continuara el patrón de seis meses.
En materia de márgenes y caja, conecta cada mejora prevista con el trabajo necesario para lograrla y con las consecuencias de un retraso. Supongamos que se espera que una adquisición genere $2,4 millones de ahorro anual de costes, empezando con $200.000 mensuales constantes en julio, una vez consolidados los sistemas. Un retraso de tres meses eliminaría $600.000 de ahorro previsto de ese año, antes de los costes adicionales de integración, lo que daría al CFO y al COO una exposición concreta que examinar juntos. Esa discusión puede establecer si contar con más conocimientos especializados protegería el calendario y qué tendría que posponer la empresa para aprovecharlos.
También conviene examinar los supuestos que comparten un mismo riesgo subyacente, porque varias partidas de la previsión pueden moverse a la vez cuando cambian las condiciones de los clientes. Si muchos clientes son proveedores sanitarios —como ejemplo hipotético, aunque esto puede aplicarse a cualquier perfil de cliente con un ciclo de compras rígido—, sus presupuestos tecnológicos podrían sostener nuevos contratos, ampliaciones de productos y renovaciones en la misma cartera de cuentas. Por tanto, una congelación presupuestaria que afectara a esos clientes obligaría a la alta dirección de tu empresa participada a examinar conjuntamente las tres fuentes de ingresos, incluido el momento del impacto y la caja disponible para apoyar el plan de inversión de la empresa.
Antes de pasar a la discusión estratégica, acordad qué señales llevarían a la alta dirección de tu empresa participada a revisar su perspectiva y qué respuesta exige cada una. Para el trabajo pendiente de implementación, podríais acordar que el CPO elevará el asunto cuando más del 20% de los proyectos activos hayan superado los sesenta días durante dos revisiones semanales consecutivas. El CFO reevaluaría entonces los supuestos de ingresos y caja asociados a esas cuentas, mientras el CEO decidiría si la capacidad adicional o los compromisos revisados con los clientes requieren la aportación del consejo. Eso da a todos una forma definida de responder a medida que cambian las condiciones subyacentes de la previsión.
Los siguientes sesenta minutos pueden aprovechar esas conclusiones para comparar las opciones de la empresa. Para doce puestas en marcha de clientes retrasadas, la alta dirección de tu empresa participada podría proponer $250.000 de capacidad externa de implementación durante noventa días, contrataciones permanentes adicionales con un periodo de puesta a punto más largo o una inversión en producto que reduzca el trabajo manual a lo largo de seis meses. Revisar el coste, el calendario y los clientes afectados por cada opción da a los consejeros una base para evaluar qué inversión resuelve la limitación inmediata y cuál mejora la economía de la empresa a más largo plazo, incluido el resto del trabajo que se pospondría.
Los casos concretos de clientes ayudan al consejo a comprender las limitaciones que hay detrás de esas alternativas. Si el CPO de tu empresa participada revisa una cuenta retrasada y muestra que pasó tres semanas esperando aprobaciones separadas de acceso a datos por parte del cliente, los consejeros pueden preguntar si las otras once puestas en marcha retrasadas afrontan el mismo obstáculo. Establecer hasta qué punto se repite esa situación ayudaría a la alta dirección a evaluar el valor de añadir especialistas y si un proceso de aprobación más claro, acordado con los clientes, aceleraría las puestas en marcha. El ejemplo da a la discusión sobre inversión una causa concreta que investigar y un resultado que medir.
La misma discusión puede examinar si la alta dirección de tu empresa participada tiene suficiente capacidad para llevar las iniciativas propuestas hasta el final. Si el CTO es responsable tanto de la migración de datos del producto adquirido como de una nueva plataforma de integración destinada a acortar las implementaciones, el consejo puede revisar qué dependencias técnicas se solapan y dónde ayudaría ordenar el trabajo por etapas. Acordar que se complete la migración antes de ampliar la inversión en la plataforma daría al CEO un plan de ejecución más claro, con una comprensión explícita de los beneficios para los clientes y de las oportunidades de ingresos que se trasladan a un periodo posterior.
Tu contribución como inversor debe formar parte de ese plan, con suficiente detalle para que la alta dirección de tu empresa participada pueda incorporarla a la ejecución. Si un socio operativo puede aportar un especialista en migración de datos dos días por semana durante ocho semanas, acordad la fecha de inicio, el trabajo que debe completarse y cómo se cubrirá el coste. El CPO podrá entonces asignar las responsabilidades de acceso y decisión, mientras el consejo registra el compromiso del inversor junto con los hitos de la propia empresa y revisa ambos en el mismo punto de control.
Tu respuesta cuando un supuesto pierde solidez influirá en la información que la alta dirección de tu empresa participada lleve a las reuniones futuras. Si el CPO descubre que la automatización propuesta solo resuelve cuatro de las doce implementaciones retrasadas porque las ocho restantes esperan aprobaciones de clientes, una discusión útil examinaría cómo cambian esas pruebas la justificación de la inversión. Analizar si conviene reducir el alcance del software, ajustar la incorporación de clientes o reasignar el presupuesto da al CPO una vía clara para actualizar la recomendación y seguir siendo responsable del razonamiento original y de la respuesta a la nueva información.
Usa los últimos quince minutos para confirmar las decisiones desarrolladas durante la discusión y asignar a cada compromiso un responsable, financiación y un punto de control. En este caso, el consejo podría autorizar hasta $250.000 durante noventa días para trabajo especializado de integración en las cuatro cuentas bloqueadas por cuestiones técnicas, y hacer responsable al CPO de obtener las aprobaciones de los clientes en las ocho restantes. El registro identificaría las doce puestas en marcha y exigiría una revisión a los treinta días de los hitos completados, los permisos sin resolver y el gasto, para que el CFO pueda actualizar los supuestos de ingresos y caja a medida que lleguen las pruebas. El compromiso del socio operativo de aportar un especialista figuraría en ese registro con su fecha de inicio y su entregable.
Entre las reuniones trimestrales, las revisiones operativas mensuales y el contacto directo pueden sostener el seguimiento, con las señales de escalamiento acordadas guiando la atención. En el primer punto de control a los treinta días, el CPO podría mostrar que cuatro puestas en marcha están completas, tres tienen fechas firmes y cinco siguen bloqueadas por permisos de clientes, junto con el importe gastado. Ese detalle permitiría al CEO y al inversor evaluar si conviene destinar el presupuesto restante a capacidad de implementación, a elevar el asunto con los clientes o a revisar el alcance, mientras el CFO actualiza las perspectivas para reflejar el progreso realmente logrado.
Para tu próxima reunión del consejo, puedes empezar por una decisión que ponga de manifiesto las conexiones entre la experiencia del cliente, las expectativas financieras y los recursos necesarios para ejecutar. Pedir al CEO una recomendación clara sobre el trabajo pendiente de implementación, respaldada por pruebas a nivel de cuenta y por los usos alternativos de la financiación propuesta, da un propósito concreto a la agenda de dos horas. La reunión debería dejar a la alta dirección de tu empresa participada con un curso de acción acordado, una comprensión clara de los supuestos que debe vigilar y un apoyo específico del inversor a medida que avance el trabajo.
Un marco para una reunión del consejo de dos horas:
La reunión de dos horas dedica a los supuestos y riesgos de la previsión el doble del tiempo asignado a los resultados históricos. Los ejemplos siguen a la empresa de software del artículo mientras el inversor y la alta dirección evalúan doce puestas en marcha de clientes retrasadas.
Preparación y seguimiento: