(Este artigo foi escrito para diretores executivos e sócios de private equity; se esse não é o seu caso, fique à vontade para pular este artigo.)
Você deve conduzir as reuniões do conselho das suas empresas do portfólio de private equity como teleconferências de resultados de uma empresa de capital aberto.
Para investidores de private equity que querem obter mais das reuniões do conselho, o formato das teleconferências de resultados de empresas de capital aberto oferece uma estrutura útil para conectar os resultados apresentados às decisões futuras. Considere uma empresa hipotética de software que atinge sua meta trimestral de EBITDA enquanto vagas não preenchidas em implementação aumentam o tempo de espera dos clientes para entrar em operação. Distribuir os resultados antecipadamente e manter a retrospectiva concisa dá a você e à alta liderança da empresa do portfólio espaço para examinar como esses atrasos afetam a previsão de renovações e se vale a pena financiar capacidade adicional de implementação.
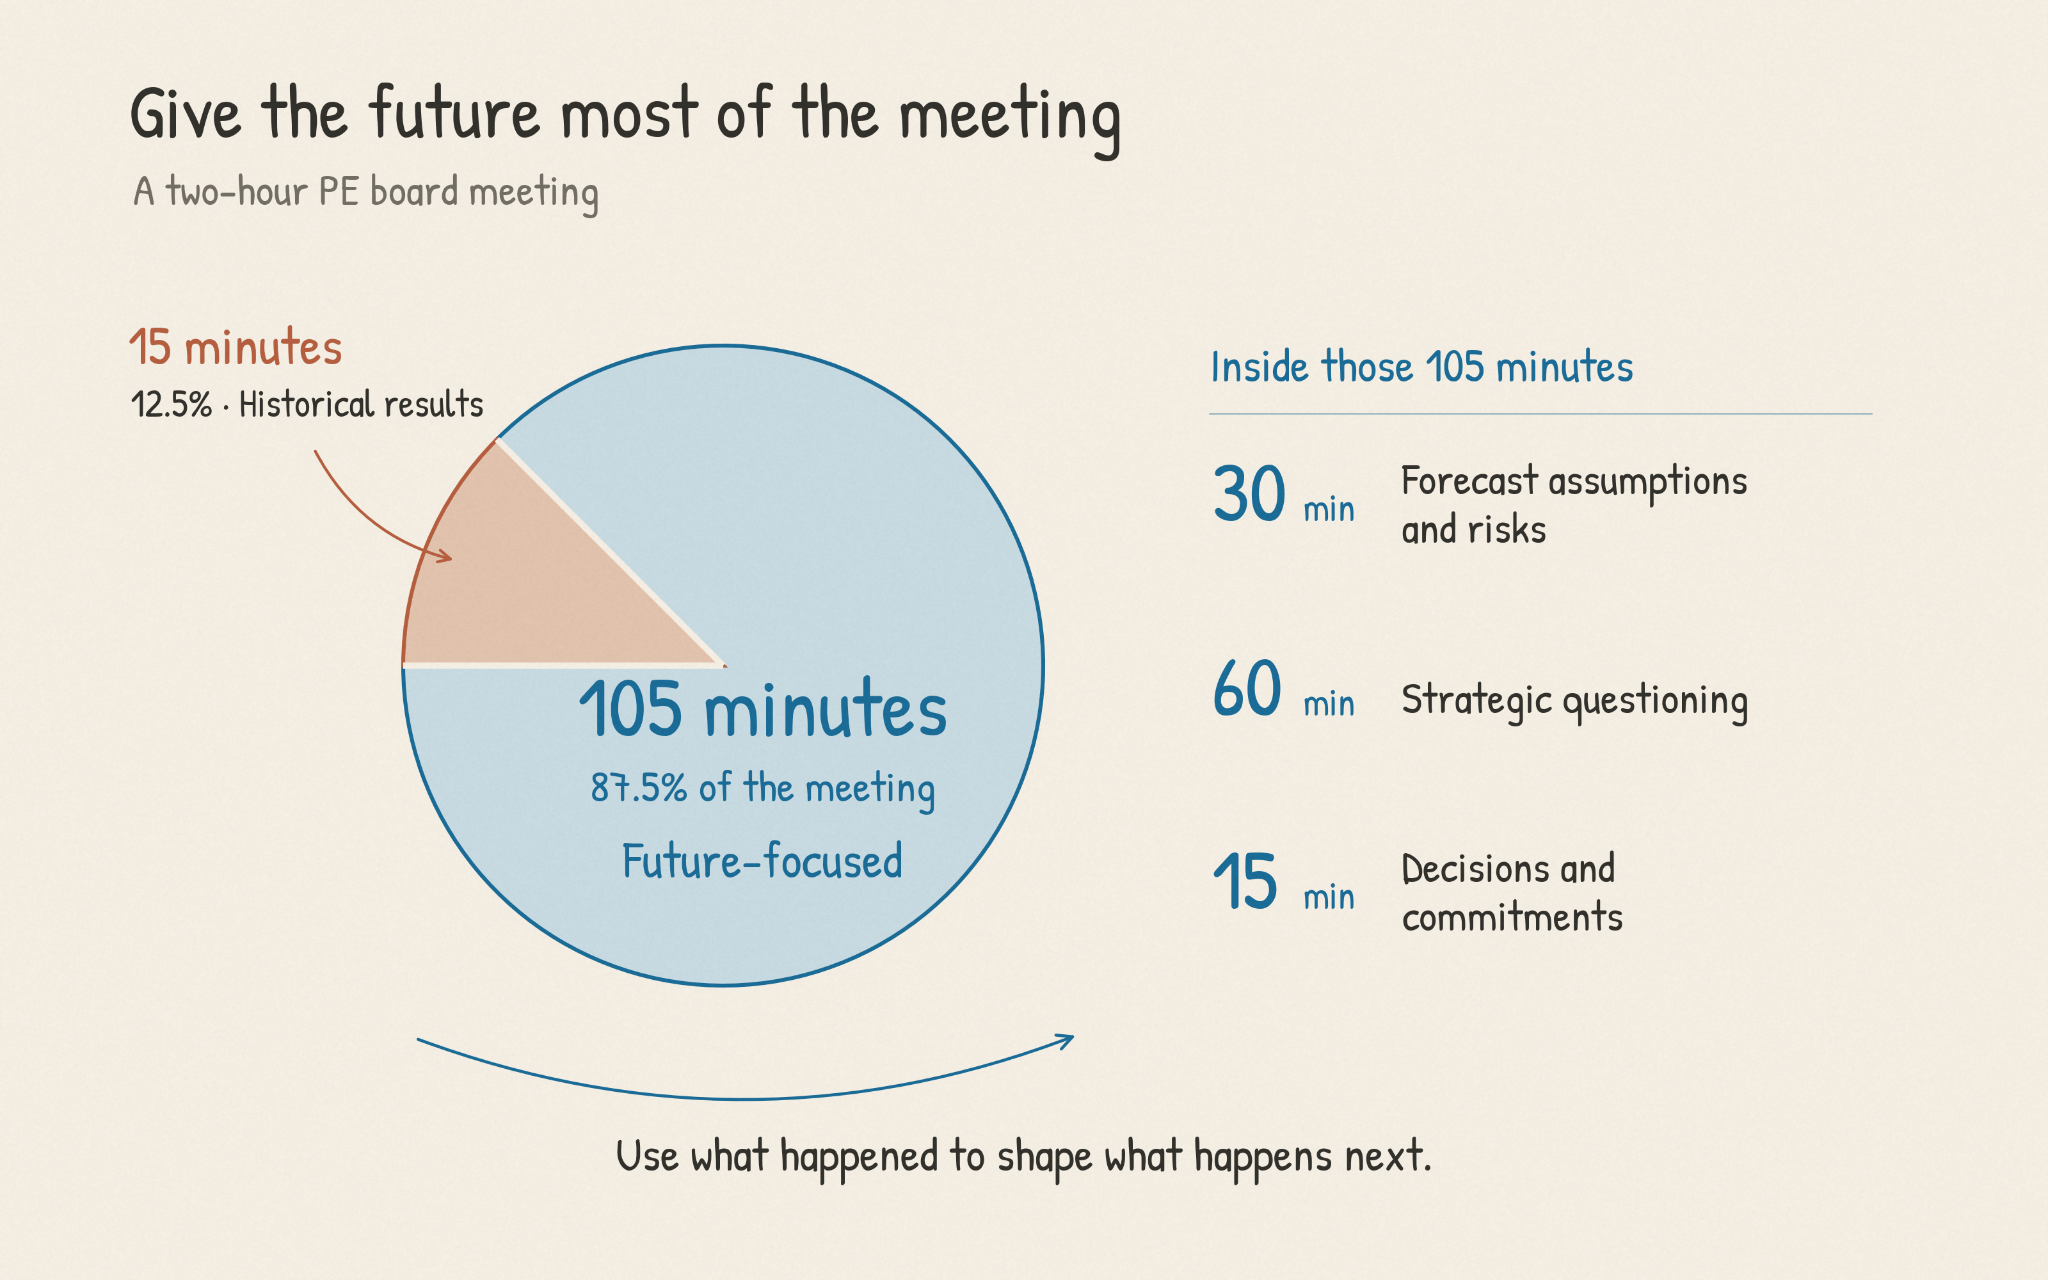
Recomendo organizar a reunião em duas horas, com quinze minutos para resultados históricos, trinta para premissas e riscos da previsão, sessenta para questionamentos estratégicos e quinze para confirmar decisões e compromissos. Suponhamos que tenhamos uma empresa hipotética do portfólio. Nela, o CFO explicaria a contribuição das vagas não preenchidas para a margem trimestral, o CRO examinaria as premissas sobre ativação de clientes e a discussão estratégica avaliaria formas de eliminar o acúmulo de implementações pendentes. Dar à previsão o dobro do tempo destinado à retrospectiva cria espaço para entender o raciocínio por trás de um investimento proposto antes de concordar com seu escopo e financiamento.
Pesquisas sobre conselhos de empresas do portfólio ajudam a explicar o valor dessa mudança. No estudo da Board Intelligence de 2019 com 100 líderes do setor, apenas cerca de 30% de cada grupo de respondentes consideravam suas reuniões do conselho focadas em criar valor, enquanto 51% afirmaram que as informações recebidas não identificavam questões emergentes com antecedência suficiente. A pesquisa da KPMG de 2022 com mais de 250 conselheiros de empresas do portfólio constatou que 72% apontaram pautas voltadas ao futuro entre as áreas que mais precisavam melhorar. Para a empresa de software do nosso exemplo, incluir o tempo decorrido das implementações inacabadas junto com a receita reconhecida ajudaria os conselheiros a examinar se o valor esperado pelo cliente está de fato sendo entregue.
As teleconferências de resultados de empresas de capital aberto oferecem uma referência para distribuir o tempo dedicado a esse exame. Um estudo de 2024 com vinte empresas não financeiras do índice holandês AEX constatou que suas teleconferências do exercício de 2023 tiveram, em média, vinte e três minutos de apresentações preparadas e quarenta e um minutos de perguntas e respostas, com 45% das perguntas abordando assuntos ausentes da apresentação. Um investidor pode usar a mesma oportunidade para explorar uma previsão de renovações que a apresentação deixa sem explicação, perguntando à alta liderança da empresa do portfólio como os clientes que ainda não concluíram a implementação são considerados na taxa de retenção esperada.
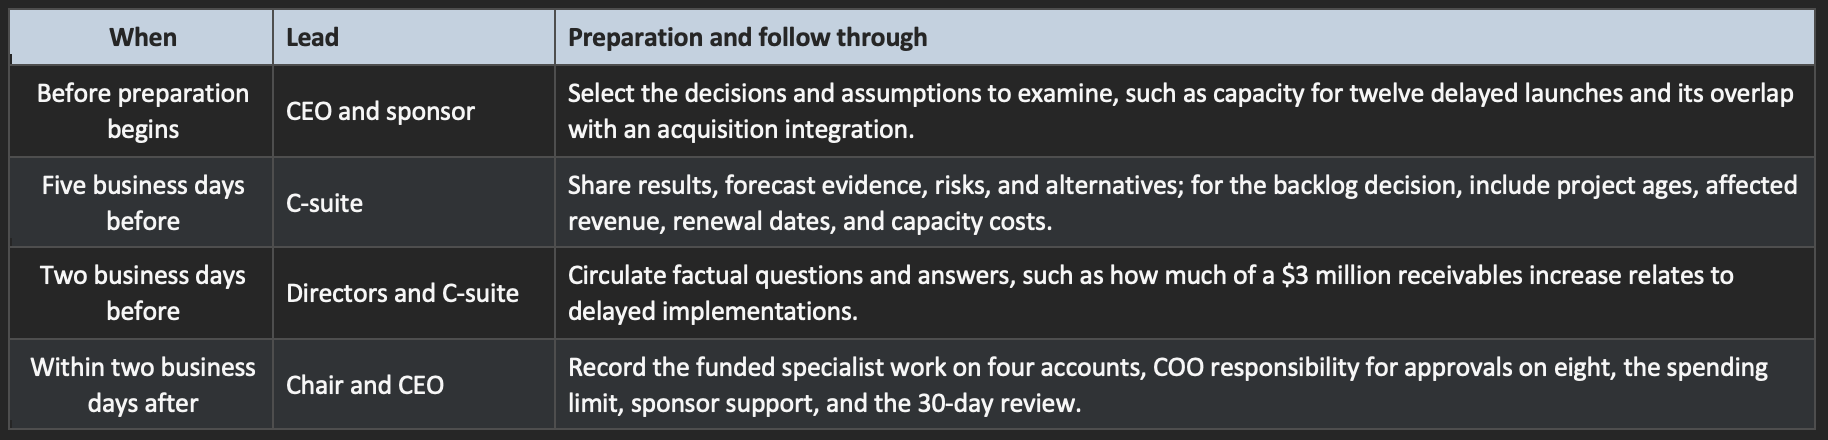
O ponto de partida é uma conversa com o CEO ou presidente da empresa do portfólio sobre as escolhas que mais se beneficiariam da contribuição do conselho. Para essa empresa, vocês poderiam concordar que a próxima reunião avaliará capacidade adicional de implementação e o cronograma de integração de uma aquisição, já que ambos exigem a atenção do CPO e acesso aos mesmos especialistas técnicos. Identificar essas escolhas antes da montagem do pacote de relatórios dá à alta liderança uma razão clara para preparar os custos, as dependências e as alternativas que os conselheiros precisarão avaliar.
Cinco dias úteis antes da reunião, distribua os resultados financeiros, a previsão atualizada e os indicadores operacionais junto com a avaliação do CEO sobre o que mudou. Um documento de apoio à decisão de implementação mostraria o tempo acumulado das pendências, a receita contratada associada às entradas em operação atrasadas e as datas de renovação dos clientes afetados, junto com o custo e a contribuição esperada da capacidade adicional. Incluir coortes de clientes que concluíram a implementação no prazo daria aos conselheiros uma base para examinar como a ativação se relaciona com a adoção e a renovação posteriores.
Os conselheiros podem tornar a discussão ao vivo mais útil enviando perguntas factuais dois dias úteis antes, permitindo que o CFO e os executivos envolvidos investiguem e compartilhem as respostas com todos. Se as contas a receber aumentaram em $3 milhões, um conselheiro poderia perguntar quanto se refere a implementações atrasadas e se o aumento está concentrado em poucas contas. Com esse detalhamento disponível antes da reunião, a discussão pode examinar as implicações para os recebimentos e os compromissos com clientes, enquanto a alta liderança tem em mãos os detalhes necessários de cada conta.
Durante os quinze minutos de revisão histórica, concentre-se com o CEO e o CFO da empresa do portfólio nas exceções que mudam a compreensão do negócio. No exemplo do software, o CFO explicaria quanto do resultado de EBITDA veio das vagas não preenchidas em implementação e como isso se compara ao plano original de contratação, enquanto o CPO mostraria a variação das entradas em operação de clientes ainda não concluídas no mesmo período. Conectar esses resultados estabelece o que aconteceu e dá à discussão da previsão uma pergunta específica a examinar: se a margem e a retenção esperadas continuam alcançáveis à medida que as pendências evoluem.
Os próximos trinta minutos devem ser dedicados às premissas que sustentam a previsão e aos riscos associados, usando os números já distribuídos no material antecipado. Suponha que a projeção assuma uma queda do tempo mediano de implementação de quarenta e cinco para trinta dias, permitindo que os clientes adotem produtos adicionais mais cedo. O CRO pode explicar quais mudanças devem encurtar o processo, o CFO pode mostrar como o prazo afeta a receita projetada de expansão e os conselheiros podem examinar o que acontece com essa receita se a melhoria levar mais um trimestre. Com base na minha experiência como parte da equipe de liderança da Amazon, recomendo dedicar a maior parte do tempo da previsão aos KPIs antecedentes de atividade, em vez dos KPIs de resultado — que ainda devem ser apresentados, mas pouco discutidos —, pois essas alavancas de atividade são aquelas que a alta liderança da empresa do portfólio pode influenciar diretamente.
Manter a meta e a previsão distintas facilita que a alta liderança da empresa do portfólio discuta essas dependências abertamente. Se a empresa gerou $100 milhões em receita anual, uma meta de crescimento de 15% implicaria $115 milhões no ano seguinte, enquanto uma previsão atual de crescimento de 8% implicaria $108 milhões. A diferença de $7 milhões dá a você e ao CEO uma base concreta para discutir fatores de atividade, como quais entradas em operação de clientes, renovações e novos contratos seriam necessários para atingir a meta, incluindo quando cada um precisaria ocorrer para que a receita fosse reconhecida no ano.
Uma pergunta útil é quais duas ou três premissas explicam a maior parte da melhoria esperada e quais evidências as sustentam. Se a previsão de vendas assume que novos contratados se tornam produtivos em quatro meses, enquanto oito das últimas doze contratações precisaram de seis meses, pergunte ao CRO o que mudou na integração, na atribuição de contas ou no processo de vendas para justificar o prazo menor. A alta liderança poderá então explicar as evidências das coortes de contratação mais recentes e como a previsão mudaria se o padrão de seis meses continuasse.
Para margens e caixa, conecte cada melhoria esperada ao trabalho necessário para entregá-la e à consequência de um atraso. Suponha que uma aquisição deva produzir $2,4 milhões em economia anual de custos, começando com $200.000 mensais constantes em julho, após a consolidação dos sistemas. Um atraso de três meses retiraria $600.000 da economia prevista para aquele ano, antes de custos adicionais de integração, dando ao CFO e ao COO uma exposição específica para examinar juntos. Essa discussão pode estabelecer se conhecimento especializado adicional protegeria o cronograma e o que a empresa precisaria adiar para tornar esse conhecimento eficaz.
Também é útil examinar premissas que compartilham o mesmo risco subjacente, porque várias linhas da previsão podem se mover juntas quando as condições dos clientes mudam. Se muitos clientes forem prestadores de serviços de saúde — um exemplo hipotético, mas aplicável a qualquer perfil de cliente com um ciclo de compras rígido —, seus orçamentos de tecnologia podem sustentar novos contratos, expansão de produtos e renovações na mesma carteira de contas. Portanto, um congelamento orçamentário que afete esses clientes exigiria que a alta liderança examinasse os três fluxos de receita em conjunto, incluindo o momento do efeito e o caixa disponível para apoiar o plano de investimento da empresa.
Antes de entrar na discussão estratégica, concordem sobre os sinais que levariam a alta liderança da empresa do portfólio a revisar sua visão e sobre a resposta exigida por cada sinal. Para as pendências de implementação, vocês poderiam combinar que o CPO acionará o nível superior de decisão quando mais de 20% dos projetos ativos tiverem ultrapassado sessenta dias em duas revisões semanais consecutivas. O CFO então reavaliaria as premissas de receita e caixa ligadas a essas contas, enquanto o CEO decidiria se capacidade adicional ou compromissos revisados com clientes exigem a contribuição do conselho. Isso dá a todos uma forma definida de responder à medida que as condições subjacentes da previsão mudam.
Os sessenta minutos seguintes podem usar essas conclusões para comparar as escolhas disponíveis à empresa. Para doze entradas em operação de clientes atrasadas, a alta liderança poderia propor $250.000 em capacidade externa de implementação durante noventa dias, contratações permanentes adicionais com um período mais longo até atingir plena produtividade, ou um investimento em produto que reduza o trabalho manual ao longo de seis meses. Revisar o custo, o prazo e os clientes afetados por cada opção dá aos conselheiros uma base para avaliar qual investimento resolve a restrição imediata e qual melhora a viabilidade econômica da empresa no longo prazo, incluindo outros trabalhos que seriam adiados.
Relatos de clientes ajudam o conselho a entender as restrições por trás dessas alternativas. Se o CPO analisar uma conta atrasada e mostrar que ela passou três semanas esperando aprovações separadas de acesso a dados por parte do cliente, os conselheiros podem perguntar se as outras onze entradas em operação atrasadas enfrentam o mesmo obstáculo. Estabelecer a frequência dessa condição ajudaria a alta liderança a avaliar o valor de especialistas adicionais e se um processo de aprovação mais claro, acordado com os clientes, aceleraria as entradas em operação. O exemplo dá à discussão de investimento uma causa específica para investigar e um resultado para medir.
A mesma discussão pode examinar se a alta liderança da empresa do portfólio tem capacidade suficiente para levar as iniciativas propostas até o fim. Se o CTO for responsável tanto pela migração de dados do produto adquirido quanto por uma nova plataforma de integração destinada a encurtar as implementações, o conselho pode revisar quais dependências técnicas se sobrepõem e onde uma sequência definida ajudaria. Concordar em concluir a migração antes de ampliar o investimento na plataforma daria ao CEO um plano de entrega mais claro, com uma compreensão explícita dos benefícios aos clientes e das oportunidades de receita que passam para um período posterior.
Sua contribuição como investidor faz parte desse plano, com detalhes suficientes para que a alta liderança possa incorporá-la à execução. Se um sócio operacional puder disponibilizar um especialista em migração de dados por dois dias por semana durante oito semanas, combinem a data de início, o trabalho a concluir e como o custo será coberto. O CPO poderá então atribuir responsabilidades de acesso e decisão, enquanto o conselho registra o compromisso do investidor junto com os marcos da própria empresa e revisa ambos no mesmo ponto de acompanhamento.
A forma como você reage quando uma premissa se enfraquece influenciará as informações que a alta liderança levará às próximas reuniões. Se o CPO descobrir que a automação proposta resolve apenas quatro das doze implementações atrasadas, porque as oito restantes aguardam aprovações de clientes, uma discussão útil examinaria como essa evidência muda a justificativa do investimento. Analisar se convém reduzir o escopo do software, ajustar a integração dos clientes ou realocar o orçamento dá ao CPO um caminho claro para atualizar a recomendação, mantendo a responsabilidade pelo raciocínio original e pela resposta às novas informações.
Use os quinze minutos finais para confirmar as decisões desenvolvidas durante a discussão e dar a cada compromisso um responsável, financiamento e um ponto de acompanhamento. Nesse caso, o conselho poderia autorizar até $250.000 durante noventa dias para trabalho especializado de integração nas quatro contas tecnicamente bloqueadas, deixando o CPO responsável por obter as aprovações dos clientes nas oito restantes. O registro identificaria todas as doze entradas em operação e exigiria uma revisão em trinta dias dos marcos concluídos, das permissões pendentes e dos gastos, permitindo que o CFO atualize as premissas de receita e caixa à medida que as evidências cheguem. O compromisso do sócio operacional de disponibilizar um especialista apareceria nesse registro com a data de início e a entrega prevista.
Entre as reuniões trimestrais, revisões operacionais mensais e contato direto podem sustentar o acompanhamento, com os sinais de escalonamento acordados orientando a atenção. No primeiro ponto de acompanhamento, aos trinta dias, o CPO poderia mostrar que quatro entradas em operação estão concluídas, três têm datas firmes e cinco continuam bloqueadas por permissões dos clientes, junto com o valor gasto. Esse detalhamento permitiria ao CEO e ao investidor avaliar se o orçamento restante deve ser direcionado à capacidade de implementação, ao escalonamento junto aos clientes ou a um escopo revisado, enquanto o CFO atualiza a projeção para refletir o progresso efetivamente alcançado.
Para sua próxima reunião do conselho, você pode começar por uma decisão que exponha as conexões entre experiência do cliente, expectativas financeiras e recursos necessários para entregar. Pedir ao CEO que traga uma recomendação clara sobre as pendências de implementação, apoiada por evidências no nível de cada conta e pelos usos alternativos do financiamento proposto, dá um propósito concreto à pauta de duas horas. A reunião deve deixar a alta liderança da empresa do portfólio com um curso de ação acordado, uma compreensão clara das premissas a monitorar e apoio específico do investidor à medida que o trabalho avança.
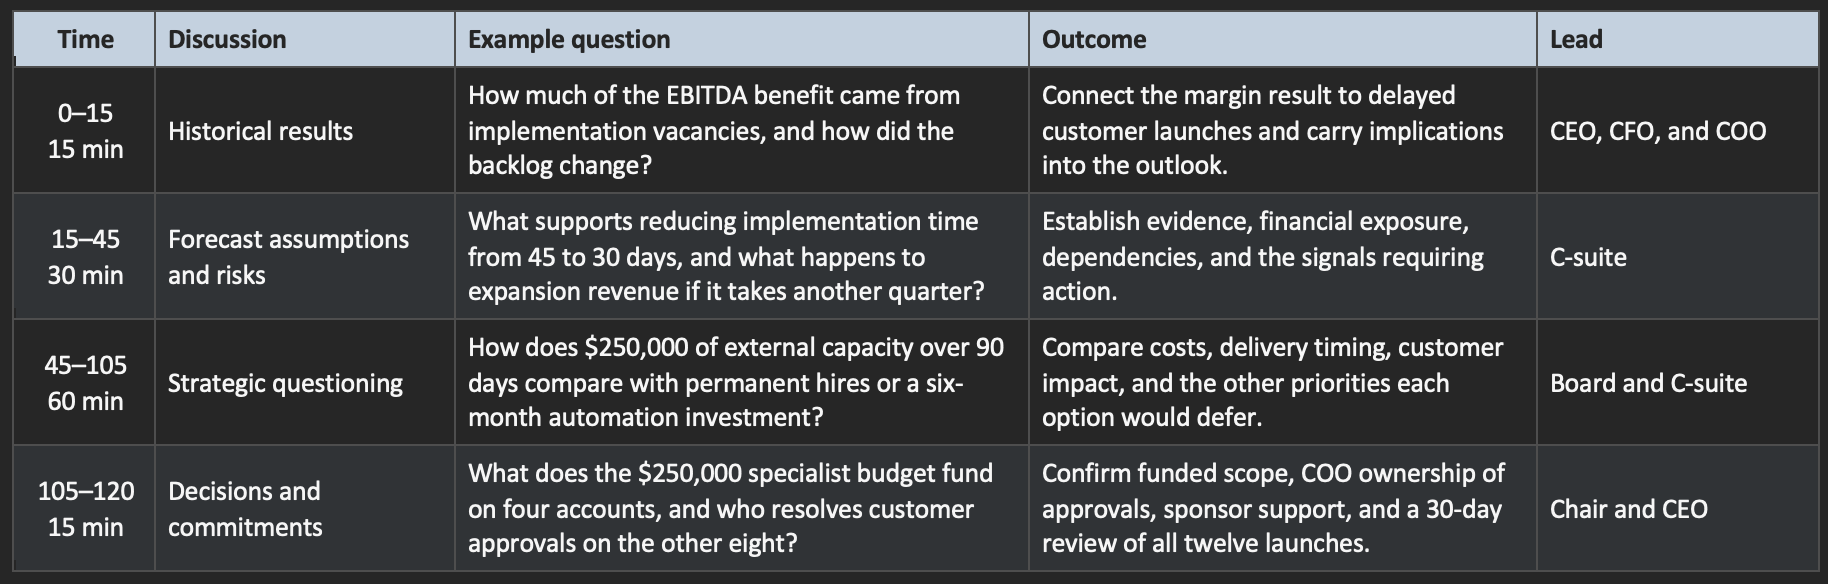
Uma estrutura para uma reunião do conselho de duas horas:
A reunião de duas horas dá às premissas e aos riscos da previsão o dobro do tempo destinado aos resultados históricos. Os exemplos acompanham a empresa de software do artigo enquanto o investidor e a alta liderança avaliam doze entradas em operação de clientes atrasadas.
Preparação e acompanhamento: